
Un loyer de 880 € paraît plus intéressant qu’un loyer de 800 €. Pourtant, l’écart affiché ne dit pas combien le propriétaire conserve après l’achat des meubles, les remplacements et les périodes sans locataire. Avant de transformer un logement vide en meublé, il faut convertir ce supplément mensuel en résultat annuel.
Une étude de l’ANIL publiée le 28 octobre 2026 apporte un éclairage récent sur les différences de loyers. Voici comment lire ce constat, puis le confronter à un budget fictif. Les graphiques ci-dessous sont des simulations Rentilot : leurs coûts et durées de vacance ne proviennent pas de l’étude.
01 / COMPRENDRE L’ÉTUDE
Lire les 10 % de l’ANIL
avec leur périmètre
L’étude complète exploite notamment les annonces de leboncoin et SeLoger. Elle distingue le parc occupé, l’offre disponible et les niveaux de loyers. Son estimation d’environ 10 % compare les loyers hors charges du meublé et du vide en tenant compte de certaines caractéristiques, comme la surface et le nombre de pièces.
Il ne s’agit ni d’une hausse annuelle de 10 %, ni d’un gain net promis à chaque bailleur. La méthode ne maîtrise pas tous les facteurs : l’époque de construction et la localisation précise au sein d’une unité urbaine figurent parmi ses limites. Les annonces ne prouvent pas non plus les montants finalement encaissés.
Pour votre logement, comparez donc des biens proches : quartier, surface, état, équipements et performance énergétique. Un écart national ne constitue pas une autorisation de majorer librement un loyer ; vérifiez aussi les règles locales applicables.
02 / POSER LE BUDGET
Passer du loyer affiché
au supplément réellement disponible
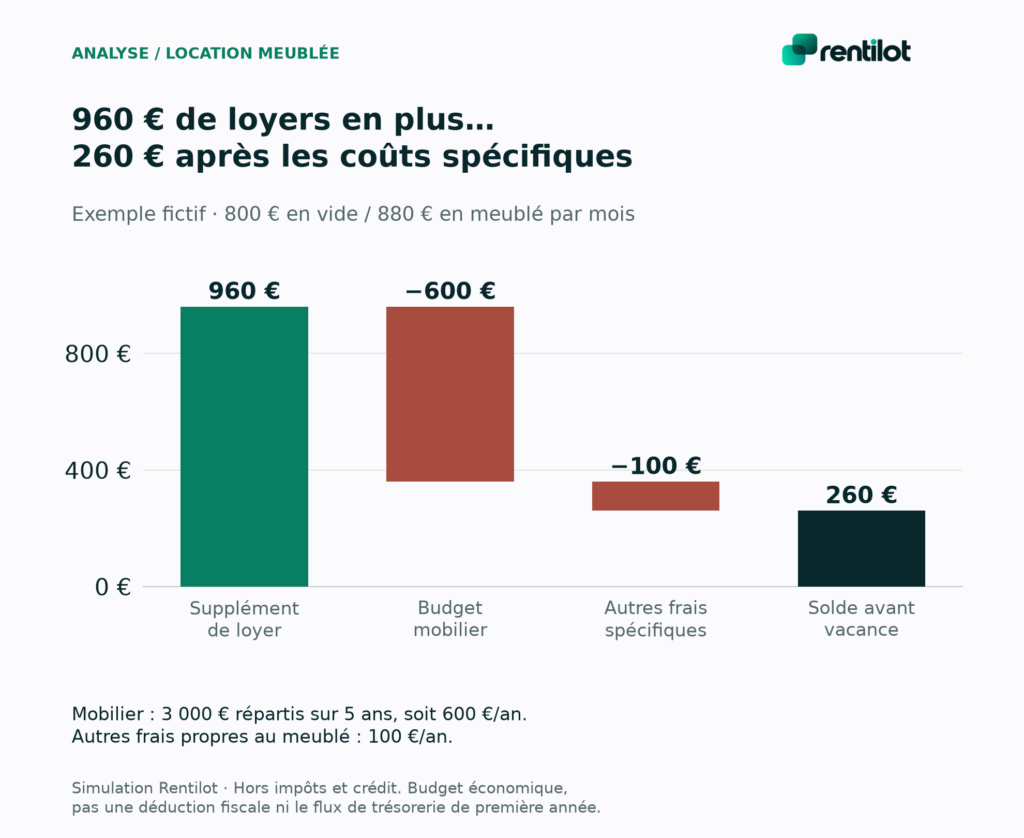
Prenons un même appartement, proposé à 800 € hors charges en location vide ou à 880 € en meublé. Ces montants sont choisis pour illustrer la mécanique, sans représenter une estimation de marché. À occupation complète, les loyers théoriques atteignent respectivement 9 600 € et 10 560 € par an : le supplément est de 960 €.
Nous supposons 3 000 € d’ameublement initial, répartis sur cinq ans pour construire un budget économique de 600 € par an. Ce lissage n’est ni une sortie de trésorerie annuelle constante ni une règle d’amortissement fiscal. Au démarrage, les 3 000 € doivent bien être financés.
Ajoutons 100 € de frais annuels supplémentaires propres au scénario meublé : déplacements ou consommables de remise en location, par exemple. Le renouvellement du mobilier est déjà compris dans les 600 € ; le compter une seconde fois fausserait la comparaison. Avant toute vacance supplémentaire, l’avantage résiduel devient 260 €.
Le graphique décompose uniquement la différence entre les deux options. Il ne représente pas le revenu net total du logement : les dépenses communes aux deux scénarios restent hors de cette décomposition.
03 / TESTER LA FRAGILITÉ
Mesurer la vacance
qui efface cet avantage
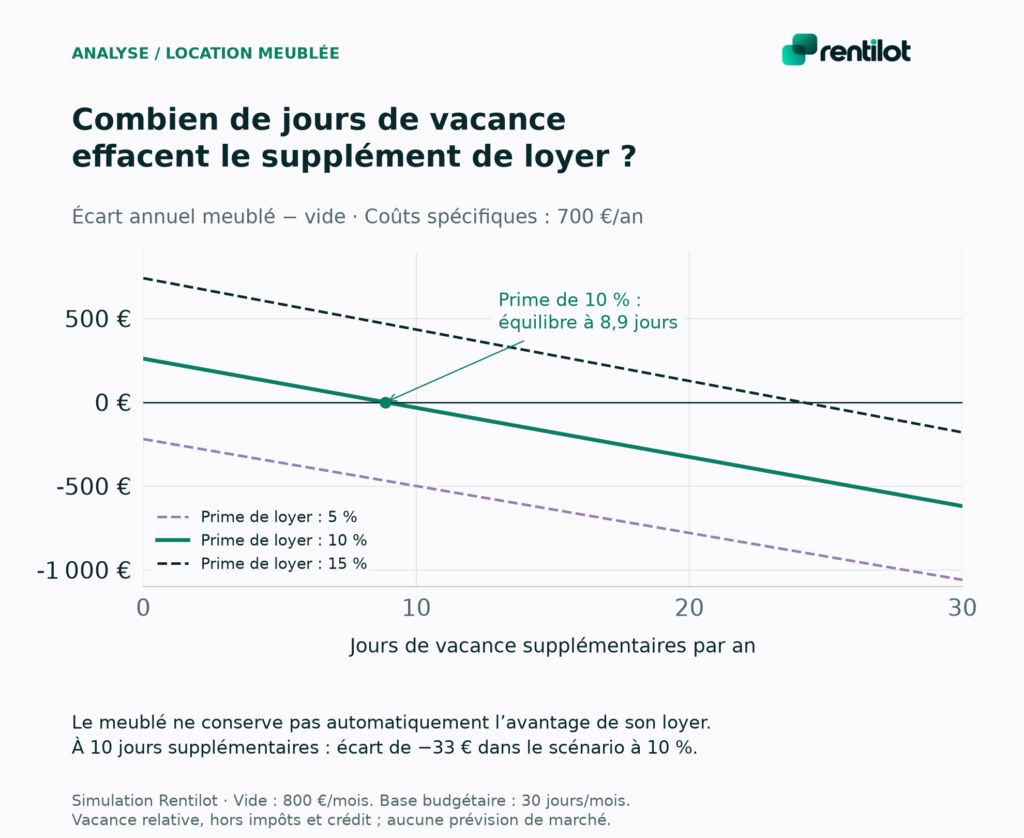
Conservons ces hypothèses et faisons varier seulement les jours sans locataire supplémentaires en meublé, par rapport au vide. Sur une base budgétaire conventionnelle de trente jours, chaque journée enlève 880 ÷ 30, soit environ 29,33 €, au supplément disponible. Cette convention ne calcule pas un loyer juridiquement dû.
Le seuil d’équilibre est donc de 260 ÷ (880 ÷ 30), soit environ 8,9 jours. Avec dix jours supplémentaires sans locataire, l’écart devient négatif d’environ 33 € sur l’année. Avec quinze jours, il atteint −180 €. Une hausse de loyer peut ainsi rester réelle alors que son bénéfice économique disparaît.
Ces durées ne sont pas des prévisions de rotation. Un meublé occupé durablement peut connaître très peu de vacance ; un logement vide peut aussi rester inoccupé. Il faut comparer les deux calendriers plausibles, sans supposer automatiquement douze mois encaissés dans l’un et plusieurs départs dans l’autre.
Le second graphique teste aussi des primes hypothétiques de 5 % et 15 %. Il montre la sensibilité du résultat au loyer réellement envisageable, plutôt qu’un classement universel des régimes.
04 / COMPLÉTER LE CALCUL
Ajouter les coûts oubliés
avant de conclure
Un meublé doit comporter les équipements minimaux prévus pour une résidence principale. Chiffrez l’ensemble nécessaire à votre logement, sa livraison et son entretien. Un budget trouvé sur Internet ne remplace pas cet inventaire.
Ajoutez ensuite les différences réellement supportées : gestion, assurance, formalités ou comptabilité selon votre organisation. Estimez aussi le temps consacré aux visites, aux entrées et aux petits remplacements. Nos 100 € de frais spécifiques ne constituent pas un forfait suffisant pour tous ces postes.
La DGFiP présente les régimes d’imposition de la location meublée. La fiscalité peut modifier l’arbitrage, mais un avantage fiscal ne se déduit pas mécaniquement d’un écart de loyers. Faites chiffrer votre situation, puis examinez séparément la trésorerie, le crédit et les conséquences d’une revente.
05 / CHOISIR LA PROCHAINE ACTION
Décider avec vos données
et un scénario prudent
Le bon test consiste à rapprocher une demande locative crédible, un budget d’équipement et un calendrier d’occupation. Faites trois hypothèses : favorable, centrale et prudente. Dans chacune, indiquez le loyer retenu, la vacance relative, les coûts spécifiques et ce qui reste exclu.
Pour les différences générales de fonctionnement, le guide consacré au choix entre vide et meublé complète cette analyse. Ici, l’objectif est de savoir quelle marge subsiste une fois votre supplément de loyer confronté aux dépenses.
Les données de calcul sont fournies en CSV et les hypothèses détaillées permettent de reproduire les figures. Remplacez nos montants par vos devis et loyers comparables. Un résultat proche de zéro appelle surtout une meilleure mesure des coûts et de l’occupation.
| Poste à documenter | Comment éviter une comparaison trompeuse |
|---|---|
| Loyers | Comparer hors charges et sur des logements réellement comparables. |
| Mobilier | Séparer la dépense initiale du budget économique annualisé. |
| Vacance | Mesurer les jours supplémentaires relativement à l’autre option. |
| Frais et fiscalité | Ajouter uniquement les écarts pertinents, puis simuler votre régime fiscal. |
Les vérifications à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Non. Le chiffre de l’ANIL décrit un écart estimé dans les annonces étudiées. Votre loyer dépend du logement, de la demande et des règles applicables à son adresse.
Dans cet exemple, il s’agit uniquement d’un budget économique. Le traitement fiscal dépend de la dépense et du régime retenu ; le graphique ne fixe aucune déduction.
Seulement dans notre scénario central, et pour une vacance supplémentaire par rapport au vide. Un autre loyer, un autre budget ou une différence d’impôt déplacent le seuil.
Mis à jour en 2026 — sources vérifiées le 4 novembre 2026.