
Un logement à rénover coûte 30 000 € de moins qu’un bien prêt à louer. La différence semble confortable, jusqu’à l’ajout des frais, du chantier et des mois sans recettes. À quel moment l’avantage disparaît-il ?
Nous avons construit trois scénarios fictifs à loyer identique pour isoler ces effets. Ce ne sont ni des prix de marché ni des opérations réalisées par des clients. Les hypothèses, les calculs et leurs limites sont présentés pour que vous puissiez les remplacer par vos propres données.
01 / DÉFINIR LES HYPOTHÈSES
Comparer trois scénarios
avec un loyer identique
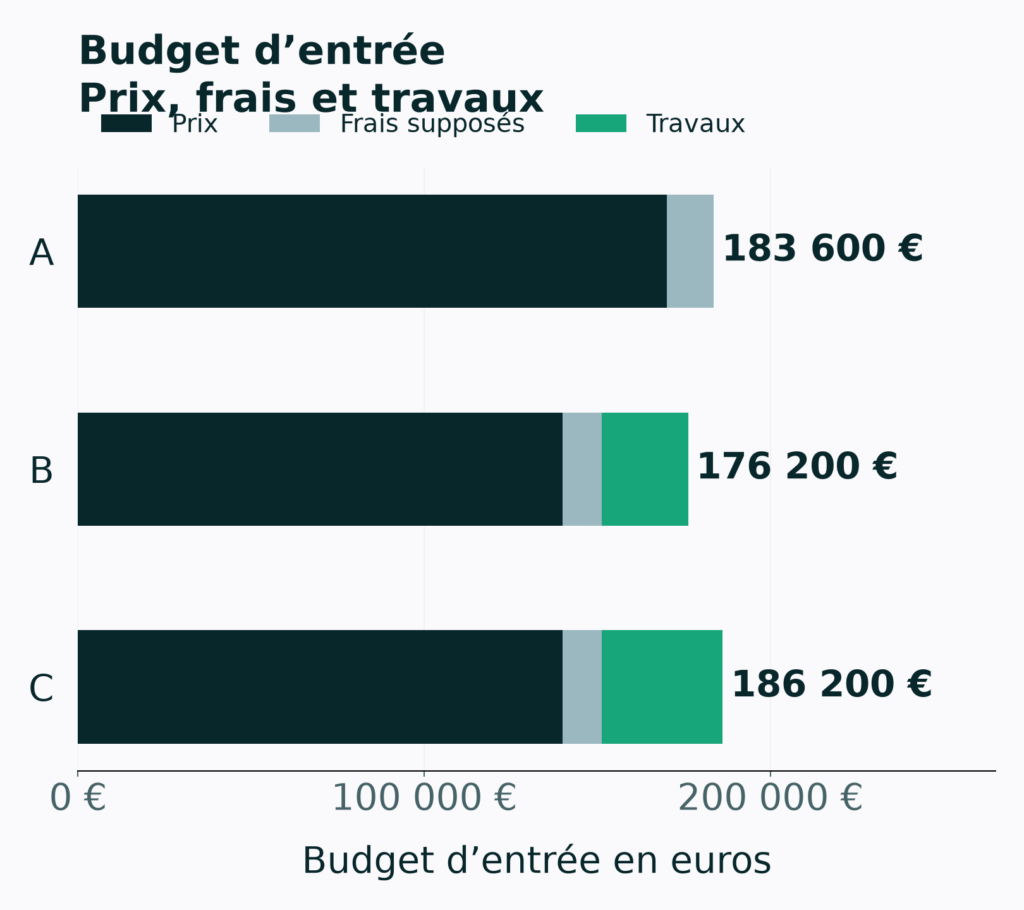
Le scénario A correspond à un logement prêt à louer : prix de 170 000 €, frais d’acquisition supposés de 13 600 € et aucun travail initial retenu. Son budget d’entrée est de 183 600 €. Cette hypothèse ne signifie pas qu’un bien prêt à louer ne demande jamais de travaux.
Le scénario B retient un achat à 140 000 €, des frais supposés de 11 200 € et 25 000 € de travaux. Le budget atteint 176 200 €. La location commence après deux mois sans loyer, soit dix mois encaissés la première année.
Le scénario C reprend cet achat, mais les travaux atteignent 35 000 € et la location démarre après quatre mois. Son budget monte à 186 200 €, avec huit mois de loyer. Dans les trois cas, le loyer mensuel hors charges est fixé fictivement à 850 €.
02 / LIRE LE BUDGET COMPLET
Mesurer la décote utile
après le coût des travaux
L’écart de prix affiché entre A et B est de 30 000 €. Après frais et travaux retenus, l’écart de budget n’est plus que de 7 400 € en faveur de B : 183 600 € moins 176 200 €. C’est cette somme, et non les 30 000 €, qui constitue la première marge à examiner.
Dans C, le budget devient supérieur de 2 600 € à celui de A. Le logement a été acheté moins cher, mais les sommes nécessaires pour l’obtenir en état de location dépassent celles du bien prêt à louer dans notre modèle.
Le graphique isole ces postes pour éviter qu’un prix faible masque une enveloppe de chantier mal bornée. Les frais d’acquisition sont des hypothèses propres à l’exemple et doivent être remplacés par une estimation notariale adaptée à votre opération.
03 / INTÉGRER LE CALENDRIER
Ajouter les mois sans loyer
au raisonnement de première année
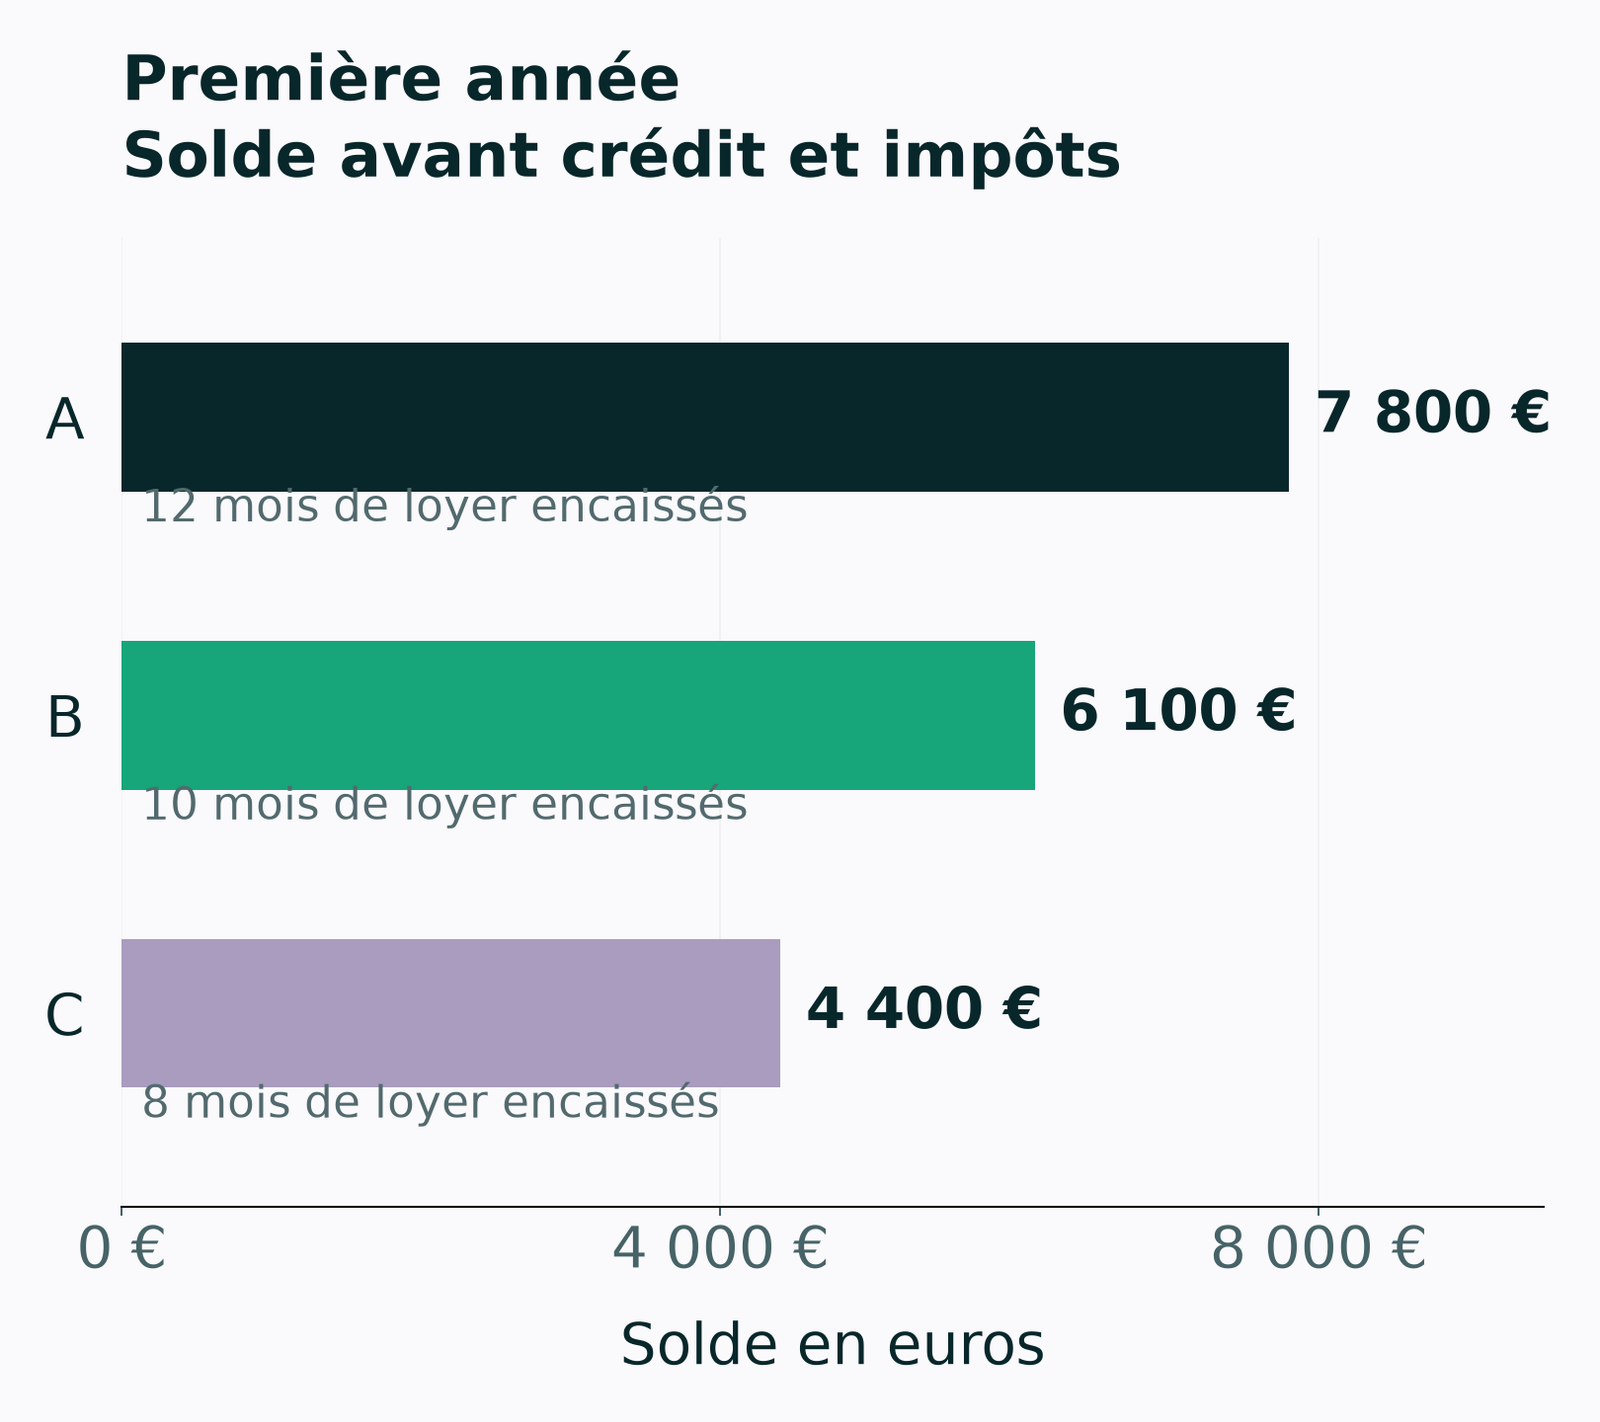
Le scénario A encaisse douze loyers, soit 10 200 €. B en encaisse dix, soit 8 500 €. C en encaisse huit, soit 6 800 €. La première année est volontairement une fenêtre de douze mois à partir de l’achat, pour comparer des calendriers homogènes.
Nous retenons ensuite 2 400 € de dépenses annuelles non récupérables dans chaque cas. Cette convention isole l’effet du délai ; elle n’affirme pas que les charges seraient identiques dans tous les logements. Le solde d’exploitation avant crédit et impôts devient respectivement 7 800 €, 6 100 € et 4 400 €.
L’avantage de budget de B face à A, 7 400 €, doit donc être confronté à 1 700 € de recettes manquantes la première année. Dans cette comparaison partielle, il reste 5 700 € d’écart favorable, avant les autres effets exclus.
04 / MESURER LA MARGE
Tester le dépassement acceptable
plutôt qu’un prix idéal
Le passage de B à C ajoute 10 000 € de travaux et retire deux loyers supplémentaires, soit 1 700 €. La dégradation combinée atteint 11 700 € sur les postes étudiés. Elle dépasse nettement la marge initiale de 7 400 € face à A.
Dans la lecture budget d’entrée et recettes de première année, C devient défavorable de 6 000 € face à A : 2 600 € de budget supplémentaire et 3 400 € de recettes manquantes. Ce total ne représente ni une perte définitive ni un résultat fiscal.
Utilisez ce raisonnement pour discuter le devis et le calendrier : quelle dépense reste incertaine, quel délai est crédible, quelle somme pouvez-vous ajouter ? Un rabais utile est celui qui résiste à un scénario documenté, pas celui qui maximise une rentabilité annoncée.
05 / CONNAÎTRE LES LIMITES
Ajouter les paramètres exclus
avant une décision réelle
Le modèle ne retient ni financement, ni impôt, ni aides, ni revente, ni évolution du loyer. Deux biens financés différemment peuvent avoir des efforts de trésorerie différents malgré un budget d’entrée proche. Il faut ensuite intégrer chaque offre de crédit et ses coûts.
Les travaux ne deviennent pas tous déductibles fiscalement. Leur qualification, l’usage et le régime du bien comptent. De même, une rénovation énergétique ne garantit pas à elle seule la possibilité de louer à la date souhaitée. Consultez les critères de décence et examinez l’audit énergétique réglementaire lorsqu’il est requis.
La localisation, les surfaces, l’état final et le risque de vacance peuvent aussi différer. Pour étudier deux biens réels, justifiez le loyer de chacun et remplacez les hypothèses communes. La simulation sert à rendre une décision explicite, pas à choisir systématiquement le logement sans travaux.
06 / PASSER AU DOSSIER RÉEL
Reproduire l’analyse
avec votre propre dossier
Écrivez un scénario central et un scénario dégradé pour le même bien. Dans chaque cas, renseignez le prix, les frais, les travaux, le nombre de mois encaissés et les dépenses d’exploitation. Ajoutez ensuite le financement et la fiscalité sur des lignes distinctes.
Le dossier fourni avec cet article contient les hypothèses et résultats des trois scénarios ainsi que les graphiques. Les montants sont recalculables et ne proviennent d’aucune observation de marché. Gardez cette même transparence dans vos propres comparaisons.
Votre prochaine étape consiste à obtenir les devis qui réduisent les principales inconnues. Si la marge disparaît avec un aléa raisonnable, négociez, renforcez le financement ou écartez le dossier. Le gain potentiel reste intéressant uniquement s’il est accompagné d’une capacité à payer et d’un calendrier réalisable.
| Scénario fictif | Budget d’entrée et exploitation de la première année |
|---|---|
| A — Prêt à louer | 183 600 € ; 12 mois encaissés ; solde avant crédit et impôts : 7 800 € |
| B — Travaux maîtrisés | 176 200 € ; 10 mois encaissés ; solde : 6 100 € |
| C — Chantier dégradé | 186 200 € ; 8 mois encaissés ; solde : 4 400 € |
Les vérifications à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Non. Les trois situations sont fictives et choisies pour isoler les effets du budget de travaux et du délai. Elles ne décrivent pas un marché local.
Non. Il s’agit du solde d’exploitation retenu dans cette simulation, avant financement et impôts. Les échéances réelles doivent être ajoutées.
Le modèle ne permet pas cette conclusion générale. Un achat avec travaux peut rester pertinent selon le prix, les devis, l’état final, le financement et votre capacité à gérer les risques.
Mis à jour en 2026.