
Deux décisions peuvent sembler évidentes à partir des mêmes chiffres : conserver un logement qui rembourse son crédit, ou vendre pour récupérer une épargne disponible. Pour comparer, il faut suivre le même capital et les mêmes flux sur une durée identique.
Nous présentons une simulation fictive sur dix ans, avec des hypothèses choisies pour leur lisibilité. Elle n’utilise ni données clients ni prévision de marché. Son intérêt est la méthode et sa sensibilité, pas la désignation d’une stratégie gagnante pour tous.
Les valeurs finales comparables retranchent la valeur capitalisée des apports extérieurs nécessaires. Elles permettent de comparer les options à effort d’épargne identique ; elles ne sont pas simplement des soldes bancaires attendus.
01 / FIXER LES HYPOTHÈSES
Définir le point de départ
et les conventions communes
Le logement vaut par hypothèse 220 000 € aujourd’hui. Une vente supporterait 8 000 € de frais, rembourserait 90 000 € de dette et laisserait 7 000 € de fiscalité et autres frais. Le capital immédiatement réemployable est donc de 115 000 €. Ces montants sont arbitraires et doivent être remplacés pour une situation réelle.
L’horizon va de maintenant à la fin de la dixième année. Le taux net de réemploi supposé est de 2 % par an, constant, sans retrait et après les coûts retenus dans la convention. Ce taux n’est associé à aucun produit ni à un niveau de garantie. Nous utilisons la même capitalisation pour les excédents et dépenses comparés.
Les prix restent constants dans le scénario central. Nous ne prévoyons ni inflation des loyers ni plus-value future. Le modèle conserve des dépenses et impôts annuels forfaitaires : il ne remplace pas une simulation fiscale détaillée. Les écarts entre scénarios sont annoncés pour que le lecteur puisse identifier ce qui change.
02 / PROJETER LA CONSERVATION
Calculer la conservation
sans compter deux fois le capital
Les loyers encaissés sont fixés à 10 200 € par an, les dépenses du bailleur à 2 400 €, le service annuel du crédit à 6 000 € et la fiscalité annuelle conventionnelle à 1 200 €. Il reste 600 € en fin de chaque année. Les remboursements du crédit sont inclus dans les 6 000 € ; ils ne sont pas ajoutés une seconde fois comme un gain.
La dette baisse de 90 000 € à 50 000 € à l’horizon. Les dix versements de crédit totalisent 60 000 €, dont 40 000 € de capital et 20 000 € d’intérêts dans cette hypothèse. Il ne s’agit pas d’une offre de prêt. Le guide capital et intérêts aide à lire cette distinction dans un échéancier réel.
À dix ans, une vente à 220 000 €, diminuée de 8 000 € de frais, de 10 000 € de fiscalité et autres frais de sortie et de 50 000 € de dette, libère 152 000 €. Les prélèvements de sortie sont supposés, non calculés selon un régime fiscal particulier. Leur valeur doit être estimée séparément pour votre bien.
03 / SUIVRE CHAQUE FLUX
Prendre en compte les travaux
et le capital réemployé
Les 600 € annuels sont capitalisés à 2 % avec un versement en fin d’année. Leur valeur à dix ans est d’environ 6 570 €. Des travaux de 5 000 € payés à la fin de la cinquième année réduisent cette valeur finale d’environ 5 520 €, car cet argent aurait également pu produire le rendement conventionnel jusqu’à l’horizon.
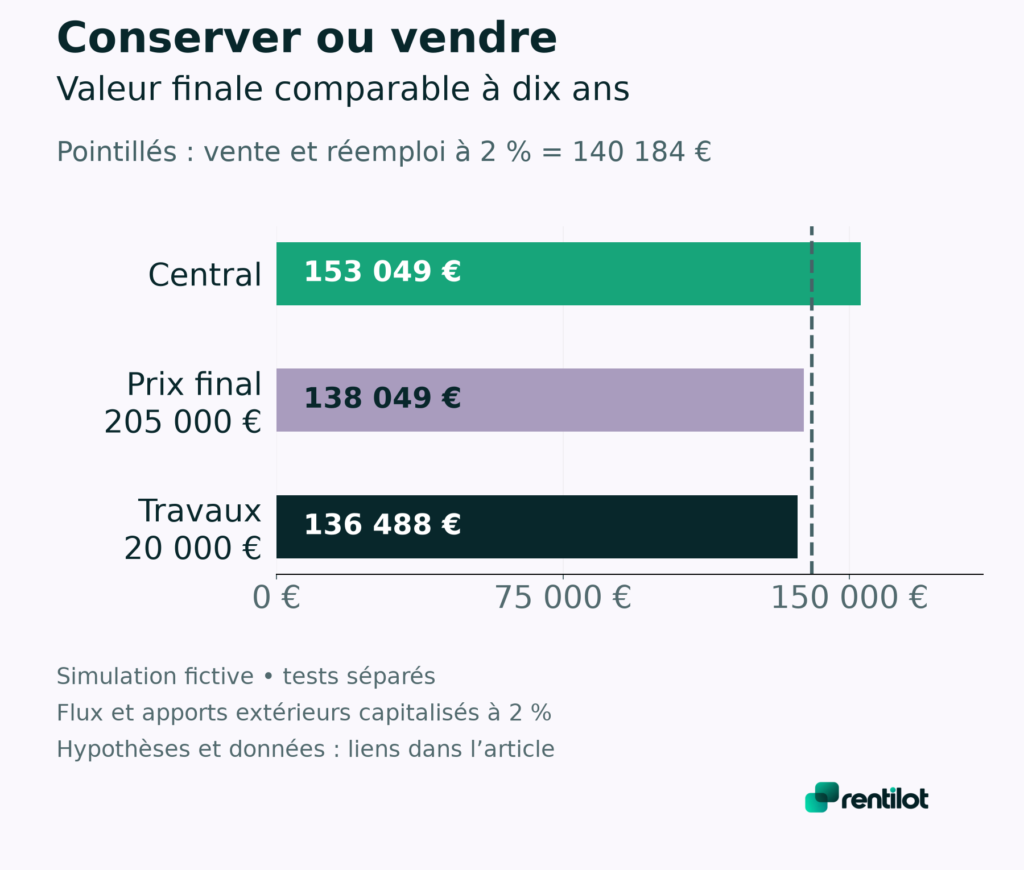
La valeur finale comparable de la conservation est ainsi de 152 000 € + 6 570 € − 5 520 €, soit environ 153 049 € avec les montants non arrondis. Les surplus accumulés ne suffisent pas à payer le chantier en cinquième année : environ 1 878 € supplémentaires doivent alors être financés. Notre indicateur retire aussi la valeur capitalisée de cet effort ; il ne représente pas seulement un solde bancaire final.
Pour la vente immédiate, les 115 000 € restent investis pendant dix années au taux net hypothétique de 2 %. La valeur finale comparable est de 115 000 × 1,02 puissance 10, soit environ 140 184 €. Les fonds de travaux et les surplus de la conservation sont valorisés avec la même convention de taux : nous comparons des budgets cohérents.
04 / TESTER LA SENSIBILITÉ
Dégrader une hypothèse
pour mesurer la fragilité
Le scénario central donne un avantage d’environ 12 865 € à la conservation. Cela ne mesure pas un bénéfice certain : le prix final et le chantier restent incertains. Nous testons d’abord une vente finale à 205 000 €, avec tous les autres paramètres maintenus. La conservation tombe à environ 138 049 €, sous le réemploi central.
Dans un second test, le prix reste à 220 000 €, mais les travaux de cinquième année passent de 5 000 € à 20 000 €. Le coût supplémentaire reporté à l’horizon vaut environ 16 561 €. La conservation atteint alors environ 136 488 €. Les tests sont séparés ; nous n’additionnons pas leurs résultats.
Une troisième variante fait passer uniquement le taux de réemploi à 3 %, y compris celui appliqué aux flux intermédiaires. Le capital vendu atteint environ 154 550 € et la conservation environ 153 082 €. Le classement s’inverse légèrement, avec une hypothèse de rendement plus élevée dont le risque n’est pas modélisé. La comparaison doit donc rester conditionnelle.
05 / TRANSFORMER LE MODÈLE EN DÉCISION
Utiliser la simulation
comme un dossier à compléter
Les valeurs de conservation sont corrigées des apports extérieurs nécessaires, à leur valeur capitalisée. Pour comparer des patrimoines réellement détenus, ajoutez dans les deux options la même épargne extérieure aux mêmes dates. Le modèle est volontairement déterministe : il ne donne aucune probabilité aux prix, à la vacance ou aux travaux. Il n’intègre pas le temps de gestion ni la liquidité différente d’un immeuble et d’un autre placement. Deux valeurs finales proches ne rendent donc pas les solutions équivalentes en risque ou en disponibilité.
Les règles de plus-value en location nue, de cession d’un LMNP et de remboursement anticipé du crédit montrent pourquoi les coûts de sortie doivent être recalculés selon le dossier. En particulier, le remboursement d’une dette n’est pas une dépense déductible du calcul de plus-value par sa seule existence.
Téléchargez les données et remplacez les conventions par des pièces : estimation, décompte de banque, budget de travaux et estimation fiscale. La prochaine étape utile consiste à identifier les deux hypothèses qui font basculer votre décision. Faites-les vérifier avant d’interpréter un écart de valeur finale comme une raison suffisante de vendre ou de conserver.
Les hypothèses et résultats en CSV et les flux annuels détaillés permettent de reproduire ces calculs avec leurs conventions.
| Scénario | Valeur finale approximative à dix ans |
|---|---|
| Conservation centrale | 153 049 € ; prix final 220 000 €, travaux 5 000 € |
| Vente et réemploi à 2 % | 140 184 € ; capital initial 115 000 € |
| Prix final réduit à 205 000 € | 138 049 € pour la conservation |
| Travaux portés à 20 000 € | 136 488 € pour la conservation |
| Réemploi et capitalisation à 3 % | 154 550 € après vente ; 153 082 € en conservation |
Les vérifications à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Non. Il s’agit d’un jeu d’hypothèses fictives et reproductibles. Aucune évolution de prix ni performance de placement n’est garantie.
Pour tenir compte de leur date et du rendement conventionnel auquel le budget correspondant aurait pu être affecté jusqu’à l’horizon.
La dette plus faible augmente déjà le capital libéré lors de la vente finale. L’ajouter encore compterait deux fois le même effet.
Mis à jour en 2026.