
Un appartement laisse 50 € de trésorerie par mois après les dépenses retenues et le crédit. Le projet paraît à l’équilibre. Pourtant, un mois sans loyer tous les deux ans peut absorber une grande partie de cette marge, surtout si chaque changement de locataire entraîne une dépense de remise en location.
Pour mesurer cet effet, il faut regarder plusieurs années et les dates de paiement. Nous comparons ici deux trajectoires fictives d’un même logement pendant quinze ans. L’objectif est de distinguer le rendement affiché, la trésorerie disponible et la réserve nécessaire, sans prétendre prévoir la fréquence réelle de vacance d’un appartement.
01 / COMPRENDRE
Le scénario :
un logement avec une petite marge annuelle
Le loyer hors charges est fixé à 750 € par mois, soit 9 000 € pour une année entièrement louée et payée. Les dépenses du propriétaire retenues dans l’exemple représentent 1 800 € par an. Le service annuel du crédit, assurance comprise, atteint 6 600 €. Il reste donc 600 € par an avant impôt et avant les événements que nous allons ajouter.
Les montants sont constants pour isoler un mécanisme. Nous ne projetons ni indexation du loyer, ni inflation, ni hausse du prix du bien. Les grosses réparations, les frais de vente et la fiscalité personnelle sont exclus. Ce sont des limites de la comparaison, pas des dépenses qui auraient cessé d’exister dans un véritable investissement.
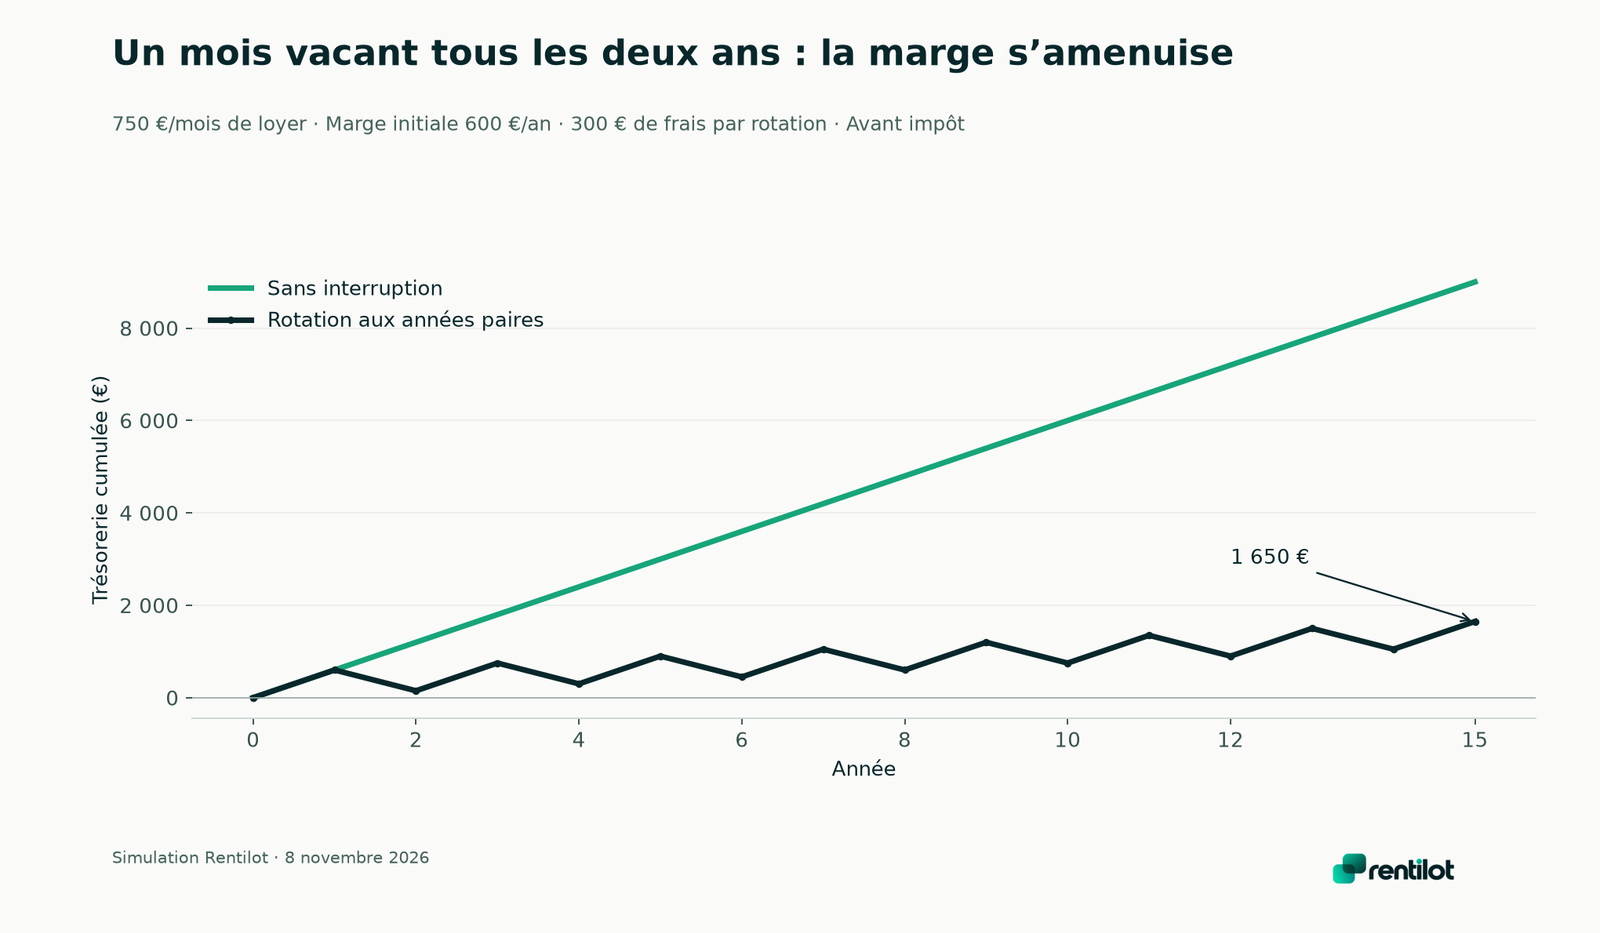
La première trajectoire suppose une occupation et un paiement continus pendant quinze ans. Elle sert de référence mathématique. La seconde ajoute un mois sans loyer à la fin de chaque période de deux ans, aux années 2, 4, 6, 8, 10, 12 et 14. Chaque changement entraîne aussi 300 € de dépenses supplémentaires supposées à la charge du propriétaire.
02 / COMPARER
Ce que coûte réellement chaque interruption
dans l’exemple
Un mois de loyer absent enlève 750 € de recettes. Les 300 € de remise en location s’ajoutent, car ils n’étaient pas compris dans les 1 800 € de dépenses annuelles. Le choc retenu est donc de 1 050 €. Nous supposons les autres dépenses et le crédit inchangés pendant ce mois.
Ce choix rend le calcul lisible mais ne s’applique pas mécaniquement à tous les biens. Certaines consommations diminuent pendant une vacance ; d’autres charges restent dues. Des travaux ou des honoraires peuvent coûter davantage, tandis qu’une relocation directe peut engendrer moins de frais. Pour votre budget, retenez les postes effectifs et évitez les doubles comptes.
Une interruption peut aussi être volontaire, nécessaire pour rénover ou subie faute de candidat. La simulation ne les confond pas sur le plan juridique ; elle mesure seulement l’absence d’encaissement. Le guide Réduire le délai entre deux locataires traite les actions possibles sur le calendrier et la commercialisation.
03 / VÉRIFIER
Sur quinze ans :
la petite marge se réduit fortement
Sans interruption, les 600 € annuels donnent 9 000 € de trésorerie cumulée avant impôt dans notre périmètre. Avec sept mois sans loyer, la perte de recettes atteint 5 250 €. Les sept dépenses de 300 € représentent 2 100 € supplémentaires. La trajectoire avec rotation aboutit donc à 1 650 €, soit 9 000 − 5 250 − 2 100.
| Indicateur sur quinze ans | Occupation continue | Rotation simulée |
|---|---|---|
| Loyers encaissés | 135 000 € | 129 750 € |
| Dépenses annuelles retenues | 27 000 € | 27 000 € |
| Crédit et assurance | 99 000 € | 99 000 € |
| Coûts de relocation ajoutés | 0 € | 2 100 € |
| Trésorerie cumulée avant impôt | 9 000 € | 1 650 € |
Consulter les données et hypothèses du graphique · Agrandir le graphique
La perte cumulée de 7 350 € équivaut à 490 € par an en moyenne sur cette période. La marge moyenne finale de la seconde trajectoire n’est plus que de 110 € annuels, soit environ 9 € par mois. Ce n’est pas un nouveau rendement à afficher au centième : c’est le signal qu’une faible marge initiale supporte mal des événements ordinaires.
Le résultat dépend de l’horizon choisi. À la fin de la quinzième année, sept interruptions ont eu lieu dans notre calendrier. À seize ans, une huitième serait ajoutée. Préciser la période et les dates évite de transformer une convention de calcul en taux de vacance universel.
04 / VÉRIFIER
Pourquoi une moyenne positive
ne suffit pas à payer les factures
L’année sans interruption produit 600 € dans le modèle. L’année avec une interruption et ses frais produit 600 − 1 050, soit −450 €. Il faut alors apporter de l’argent ou utiliser une réserve, même si le cumul de plusieurs années reste positif.
Supposons que vous retiriez systématiquement les 600 € de chaque bonne année pour les utiliser ailleurs. À la première rotation, le logement ne dispose pas automatiquement du montant nécessaire. Une projection cumulée positive ne prouve donc pas qu’une somme est réellement restée disponible sur le compte.
Le calendrier peut être encore moins favorable si le locataire quitte le logement juste avant une taxe annuelle ou une intervention. La réserve doit absorber les paiements au moment où ils arrivent. Le guide Quelle réserve de trésorerie prévoir ? part précisément des sorties d’argent et de leur concentration dans le temps.
05 / VÉRIFIER
Lire le rendement
avec la même honnêteté
Si le coût complet du projet était de 150 000 €, les 9 000 € de loyers théoriques représenteraient 6 % de rendement brut annuel. Cette présentation ne dit rien du calendrier de vacance, des dépenses, du financement ni de l’impôt. Le chiffre reste un repère de comparaison, pas une mesure de l’argent disponible.
Dans la trajectoire simulée, les recettes moyennes sont de 8 650 € par an. Rapportées au même coût, elles représentent environ 5,77 % avant dépenses. La baisse paraît limitée en points de rendement brut, alors que la petite marge de trésorerie a presque disparu après les coûts et le crédit. C’est l’un des pièges des projets très proches de l’équilibre.
Le guide de calcul de rentabilité explique comment passer des loyers théoriques aux soldes réellement utiles. Pour comparer deux logements, utilisez le même périmètre : coût complet, frais de rotation et hypothèses de vacance comparables. Une annonce qui oublie ces postes ne doit pas être confrontée à votre budget prudent comme si les deux mesures étaient équivalentes.
06 / VÉRIFIER
Les leviers à tester
avant de chercher seulement un meilleur loyer
Vous pouvez agir sur la durée d’interruption : préparation des diagnostics, repérage des interventions avant le départ, calendrier des visites et délai de remise en état. Il faut respecter les droits de l’occupant et vérifier les dates réelles, sans louer sur la base d’une disponibilité encore incertaine.
Vous pouvez également examiner le coût de chaque rotation : honoraires, petits équipements, nettoyage et organisation. Une économie ponctuelle n’est intéressante que si elle ne dégrade pas la qualité de la relocation. Reporter une réparation nécessaire pour gagner quelques jours peut créer un sinistre ou un départ plus coûteux.
Enfin, le prix d’achat, le financement et les charges fixes déterminent la marge capable d’absorber ces événements. Un loyer plus élevé n’est pas toujours possible ni souhaitable ; il doit rester compatible avec le marché et les règles applicables. Réexaminer le projet peut être plus pertinent que pousser le loyer jusqu’au point où il allonge la recherche d’un candidat.
07 / COMPARER
Refaire la simulation
avec votre historique
Notez les jours réellement vacants sur les dernières années et les dépenses payées à chaque changement. Séparez vacance, impayé et gratuité commerciale : les recettes manquent dans les trois cas, mais les causes et les solutions diffèrent. Pour un premier achat, utilisez plusieurs hypothèses au lieu de présenter un scénario unique comme le plus probable.
Préparez au minimum une occupation continue de référence, une trajectoire avec rotation et une année défavorable combinant retard et intervention. Regardez le solde de chaque année, le cumul et le plus gros besoin de trésorerie. Ces trois indicateurs racontent des aspects complémentaires de l’investissement.
Dans le suivi patrimonial de Rentilot, rapprocher les locations, les encaissements et les dépenses peut aider à remplacer progressivement les hypothèses par un historique propre au bien. C’est cette confrontation entre budget et réalité qui améliore les décisions, davantage qu’une moyenne nationale appliquée sans contexte.
08 / PASSER À L’ACTION
Les vérifications
à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Non. C’est une hypothèse pédagogique. La fréquence dépend du bien, du marché, du type de location et de votre historique ; plusieurs scénarios sont préférables à une règle présentée comme certaine.
Il faut aussi examiner les dépenses de relocation et les charges qui continuent. Certaines dépenses peuvent diminuer pendant la vacance ; le calcul doit préciser ses hypothèses et éviter les doubles comptes.
Elle ne garantit pas que l’argent soit disponible lors d’un départ. Il faut regarder les années négatives, les retraits effectués et la réserve conservée pour payer les échéances au bon moment.
Mis à jour en 2026.