
Vous voulez acheter un nouveau bien avant d’avoir vendu un autre logement. Le prêt relais peut avancer une partie de la valeur attendue de la vente, mais il introduit une contrainte forte : la dette doit être remboursée dans un calendrier limité, alors que le prix et la date de cession restent incertains.
Pour un investisseur, le sujet ne se résume pas au taux du relais. Il faut examiner la valeur nette du bien vendu, les crédits encore en cours, les dépenses de portage et la capacité à supporter une vente plus lente ou moins chère. Voici comment préparer cette décision sans traiter une estimation comme une somme déjà disponible.
01 / COMPRENDRE
Identifier la vente
qui remboursera le relais
Le relais est un financement transitoire destiné à faire le lien entre une acquisition et une vente. Ses caractéristiques et son remboursement sont fixés par le contrat. Une maturité courte implique un projet de sortie concret : quel bien sera vendu, dans quel état, avec quelles contraintes et quel prix justifiable ?
Un logement libre et un appartement occupé n’ont pas le même dossier de commercialisation. Le bail, les délais, les droits éventuels et les conditions d’une vente doivent être examinés. Ne supposez pas qu’un bien peut être vendu vide à la date souhaitée parce que son propriétaire décide de lancer une annonce.
Faites estimer le bien avec un périmètre clair et plusieurs éléments de marché lorsque c’est utile. Un prix d’affichage, une estimation et un prix effectivement encaissé ne sont pas équivalents. La banque peut retenir une valeur prudente, différente de votre objectif de négociation.
02 / VÉRIFIER
Partir de la valeur nette,
pas seulement du prix
Le crédit restant sur le bien à vendre, les frais et les éventuelles sommes à payer réduisent les fonds disponibles. Le montant du relais proposé doit être rapproché de ces éléments. Une règle commerciale du type « 70 % de la valeur » ne suffit pas si le calcul précis et les dettes déduites ne sont pas explicités.
Dans un exemple fictif, le bien est estimé à 300 000 € et son ancien crédit présente 90 000 € de capital restant dû. La différence est de 210 000 € avant frais de sortie. Si un prêteur proposait un relais de 147 000 €, cela représenterait 70 % de cette différence dans notre hypothèse, pas 70 % du prix brut.
Ce pourcentage sert seulement à expliquer le calcul. Les pratiques et les conditions dépendent du prêteur et du dossier. Demandez la base exacte retenue, le montant de dette à rembourser et le traitement des frais ou indemnités éventuels.
03 / VÉRIFIER
Tester la somme
qui restera après la vente
Avec un prix réalisé de 300 000 €, 90 000 € d’ancien crédit, 147 000 € de relais et 12 000 € de frais de sortie supposés, il resterait 51 000 € avant les autres éléments exclus du modèle. Si le prix tombe à 270 000 € et que les autres montants restent conventionnellement identiques, ce solde n’est plus que de 21 000 €.
| Hypothèse de prix réalisé | 300 000 € | 270 000 € |
|---|---|---|
| Ancien capital à rembourser | 90 000 € | 90 000 € |
| Capital du relais | 147 000 € | 147 000 € |
| Frais de sortie supposés | 12 000 € | 12 000 € |
| Solde avant autres coûts | 51 000 € | 21 000 € |
La baisse de 30 000 € se retrouve intégralement dans le solde de cet exemple. Si les 51 000 € étaient déjà destinés à des travaux ou à un remboursement du nouveau prêt, le projet doit être recalculé. Il ne suffit pas de dire que la vente « couvre encore le relais ».
Les intérêts, l’assurance et la fiscalité éventuelle ne sont pas inclus dans ce tableau de sortie. Certains coûts auront pu être payés mensuellement, d’autres éventuellement reportés selon le contrat. Il faut les intégrer une seule fois, sans les oublier ni les soustraire deux fois.
04 / COMPARER
Chiffrer le temps
pendant lequel vous portez les deux opérations
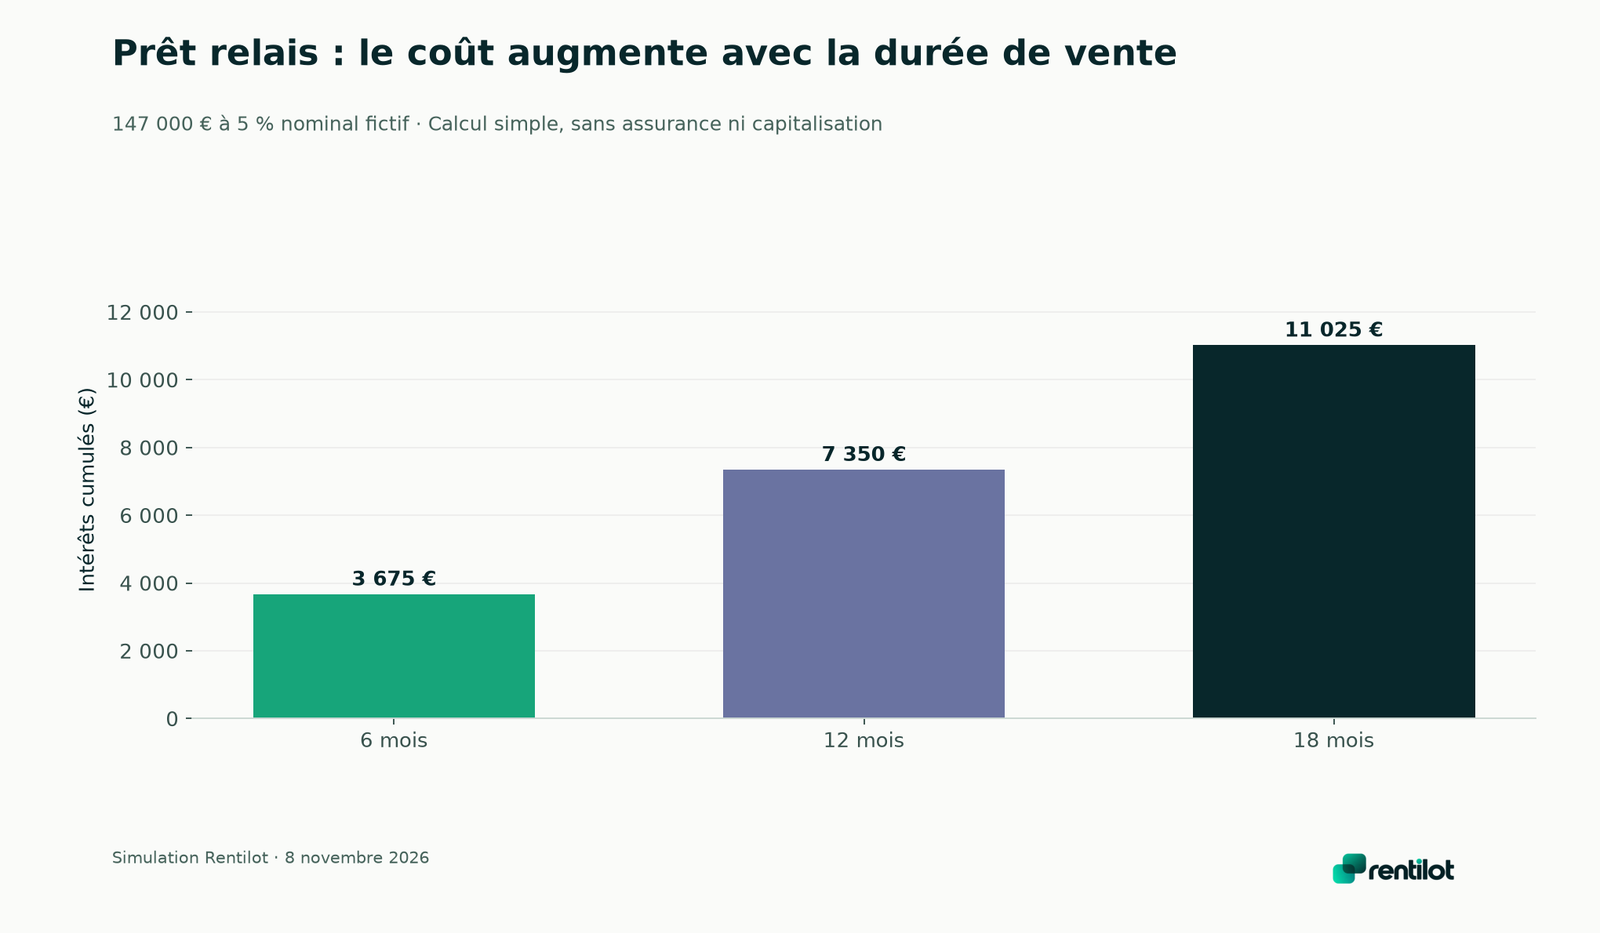
Supposons un relais de 147 000 € à un taux nominal hypothétique de 5 %, avec un calcul simplifié sans capitalisation. Les intérêts représenteraient 612,50 € par mois : 3 675 € sur six mois, 7 350 € sur douze mois et 11 025 € sur dix-huit mois. Ce ne sont pas des taux de marché observés ni une offre de prêt.
Consulter les données et hypothèses du graphique · Agrandir le graphique
Ajoutez l’assurance, les charges du bien en vente, l’ancien crédit encore dû et les dépenses du nouveau bien. Si l’assurance du relais était de 30 € mensuels et les charges de portage retenues de 200 €, le sous-total atteindrait 842,50 € par mois, avant les autres crédits et postes exclus.
L’ANIL décrit le relais parmi les crédits immobiliers transitoires. Le contrat doit préciser ce qui est payé au fil de l’eau et ce qui sera dû à la sortie. Un report d’intérêts n’en fait pas disparaître le coût et peut modifier le montant final à rembourser.
05 / VÉRIFIER
Comprendre la règle bancaire
sans la confondre avec un budget
Le HCSF prévoit un traitement particulier des crédits relais et de leur prise en compte dans les charges de certains calculs. La FAQ précise notamment les conditions d’exclusion de la charge d’intérêt lorsque la quotité de financement est suffisamment prudente, avec une définition propre de cette quotité.
La FAQ officielle, question 8, doit être lue avant d’appliquer un seuil trouvé en ligne. Cette règle de calcul ne signifie pas que les intérêts n’existent pas ou que le foyer n’a pas à les financer. Un coût exclu d’un indicateur peut continuer à peser réellement sur votre compte.
Le prêteur examine en outre le dossier dans son ensemble. Une vente annoncée, une offre reçue et un acte signé ne procurent pas la même certitude. Demandez comment l’avancement de la cession modifie la décision et les conditions proposées.
06 / VÉRIFIER
Prévoir les décisions
avant la date limite
Établissez des points d’étape : lancement de la vente, examen des visites, révision éventuelle du prix, puis décision suffisamment tôt avant l’échéance du relais. Une prolongation ou un refinancement ne doit pas être considéré comme acquis. Il peut dépendre d’un nouvel examen et de conditions moins favorables.
Si vous envisagez de conserver le bien plutôt que de le vendre, préparez un financement durable distinct et vérifiez sa faisabilité avant de compter dessus. Le guide Conserver ou revendre un investissement aide à comparer les usages possibles, mais une décision patrimoniale ne modifie pas seule le contrat de relais.
Pour un bien détenu en SCI, identifiez l’emprunteur et le bénéficiaire du prix. L’argent de la vente appartenant à la société n’est pas automatiquement disponible personnellement pour acheter un autre logement. Le guide SCI IR ou IS rappelle les niveaux de lecture et l’importance du traitement de sortie.
07 / VÉRIFIER
Votre test de robustesse
avant l’engagement
Reprenez le projet avec une vente retardée de six mois et un prix inférieur à votre estimation. Vérifiez le besoin mensuel, le solde de sortie et les sommes destinées au nouveau bien. Si le projet ne tient qu’avec une cession rapide au prix le plus haut, le risque de calendrier est central.
Le guide sur la réserve de trésorerie permet de chiffrer la capacité d’attente. Dans le suivi patrimonial de Rentilot, réunir valeurs estimées, dettes et flux facilite une vue d’ensemble ; les hypothèses de vente et les conditions de financement doivent rester documentées.
La prochaine étape consiste à écrire un prix de prudence, une date limite de décision et une solution de sortie dont les conditions sont réellement connues. Cela évite de confondre une possibilité future de financement avec une ressource déjà sécurisée.
08 / PASSER À L’ACTION
Les vérifications
à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Non. Le montant, la valeur retenue, les dettes déduites et les garanties dépendent du dossier et de l’offre. Demandez le calcul exact au lieu d’appliquer un pourcentage commercial uniforme.
Non. Elle dépend des conditions et d’un éventuel accord du prêteur. Il faut préparer les points d’étape avant l’échéance, sans compter sur un refinancement encore incertain.
Non. Une règle prudentielle de calcul ne supprime pas la dépense. Les intérêts et autres coûts du relais doivent rester dans votre budget de trésorerie.
Mis à jour en 2026.