
Un bien à 160 000 € avec 36 000 € de travaux ne forme pas encore un plan de financement. Il reste les frais d’acquisition, les études, les dépenses de chantier, les aléas et les mois sans loyer. La banque peut en financer une partie, avec des règles de décaissement qui vous obligent parfois à avancer l’argent.
Intégrer les travaux au crédit immobilier consiste donc à faire correspondre un projet technique, un budget et un calendrier bancaire. Le taux et la mensualité ne viennent qu’après cette préparation. Voici une méthode pour éviter qu’un chantier apparemment financé ne se retrouve bloqué faute de liquidités.
01 / COMPRENDRE
Décrire le logement à livrer,
pas seulement le chantier à commencer
Avant de demander un montant de prêt, définissez l’état du logement après travaux : usage, surfaces, équipements, niveau de confort et date de location envisageable. Une liste « peinture, électricité, cuisine » n’indique pas nécessairement les quantités, les prestations ou les interventions indispensables pour louer.
Faites examiner les contraintes techniques et réglementaires. Une division, un changement d’usage ou des travaux touchant les parties communes ne se résument pas à un devis d’entreprise. Les autorisations nécessaires et les décisions de copropriété doivent être distinguées du financement. Le prêteur peut accepter une enveloppe sans que cela valide juridiquement le projet.
Le guide Acheter un logement mal classé au DPE aide à traiter les contraintes énergétiques. Celui sur l’achat en copropriété rappelle les documents collectifs à examiner. Reliez ensuite ces vérifications aux devis : un poste manquant dans le budget peut conditionner la possibilité réelle de louer.
02 / VÉRIFIER
Construire un budget
qui ne masque pas les dépenses annexes
Séparez les travaux facturés, les études, les frais et la réserve. Une marge d’aléas est une hypothèse budgétaire : elle n’est pas automatiquement une somme que la banque prêtera ou décaissera sans justificatif. Demandez précisément ce qui est éligible au financement proposé.
Dans notre exemple fictif, le prix est de 160 000 €, les frais d’acquisition de 14 000 €, les travaux chiffrés de 36 000 €, les études et démarches de 4 000 €. Nous ajoutons 6 000 € d’aléas, 5 000 € de portage et démarrage, puis 10 000 € de réserve conservée. Le besoin global de l’investisseur atteint 235 000 €.
| Enveloppe de l’exemple | Montant |
|---|---|
| Achat et frais d’acquisition | 174 000 € |
| Travaux chiffrés | 36 000 € |
| Études et démarches | 4 000 € |
| Aléas explicitement budgétés | 6 000 € |
| Portage et démarrage | 5 000 € |
| Réserve conservée | 10 000 € |
| Besoin global | 235 000 € |
Ces montants ne sont ni des prix de marché ni des recommandations de réserve. Ils montrent les postes à rendre visibles. Un projet présenté comme « 196 000 € achat et travaux » laisse ici 39 000 € en dehors de cette première addition. L’écart ne disparaît pas parce qu’il a été oublié dans la demande bancaire.
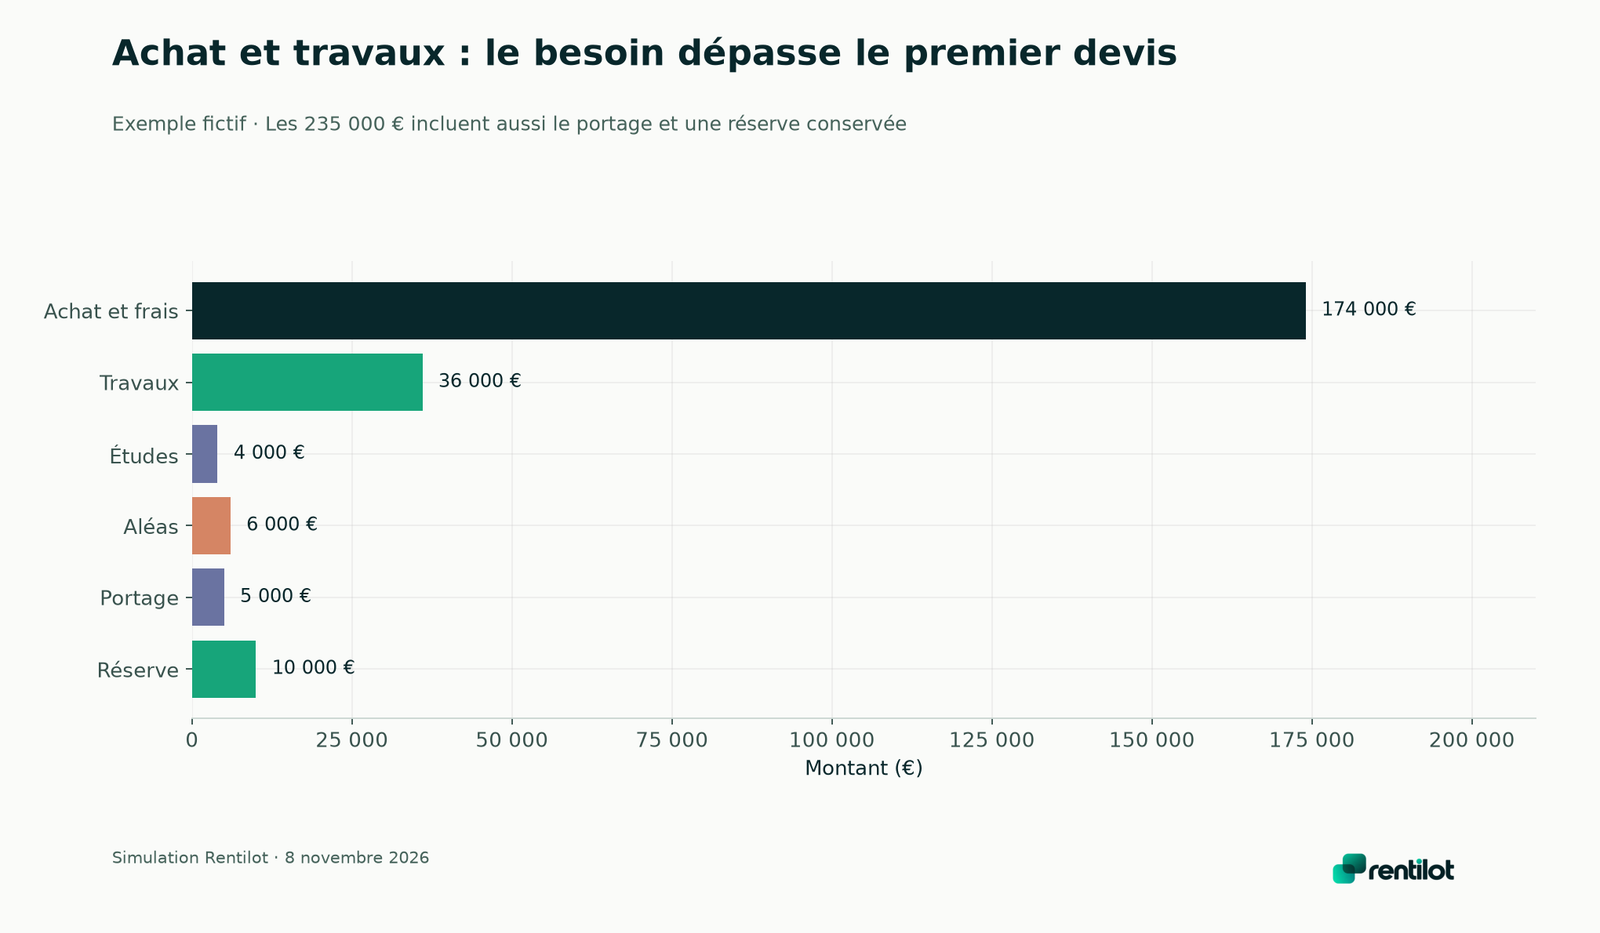
Consulter les données et hypothèses du graphique · Agrandir le graphique
03 / VÉRIFIER
Faire préciser les postes
couverts par le prêt
Supposons une offre de financement de 200 000 €. Le propriétaire doit alors expliquer comment les 35 000 € restants du besoin global seront couverts. Une partie peut correspondre à des frais payés personnellement, une autre à de la réserve maintenue disponible ; elles ne s’utilisent pas de la même manière ni aux mêmes dates.
Ne concluez pas que l’écart est automatiquement un « apport de 35 000 € à verser au notaire ». Il faut établir les emplois et les ressources de chaque étape. La réserve conservée ne passe pas nécessairement par l’acte, tandis qu’une avance d’entreprise peut sortir du compte avant la première demande de déblocage.
L’ANIL rappelle que l’offre fixe les caractéristiques du crédit. Faites donc préciser le périmètre des travaux, les pièces attendues, la durée de disponibilité de l’enveloppe et les conséquences d’un solde non utilisé. Une promesse générale de financement n’explique pas le fonctionnement concret des fonds.
04 / VÉRIFIER
Du devis au décaissement :
quatre dates à suivre
La date du devis indique une proposition de prestation, avec sa durée de validité. La date d’acompte traduit une demande ou un paiement. La date de facture correspond à une pièce commerciale. La date de déblocage bancaire indique quand les fonds sont effectivement disponibles ou versés au bénéficiaire. Ces dates peuvent être différentes.
Reprenez chaque lot de travaux et demandez qui avance l’argent. Si l’entreprise exige 30 % d’acompte et que la banque ne débloque qu’après une pièce donnée, vérifiez comment les deux exigences s’articulent. Le fait que le prêt couvre le lot ne signifie pas que vous n’aurez jamais à avancer une somme.
Conservez les preuves des déblocages et des paiements. Une facture présentée deux fois, un devis remplacé ou un avoir doit rester identifiable. Pour un chantier important, un tableau de suivi avec montant engagé, payé et restant à payer évite de confondre le solde du compte bancaire avec le budget encore disponible.
05 / VÉRIFIER
Examiner les intérêts intercalaires
et le différé
Un financement débloqué progressivement peut entraîner des intérêts sur les fonds libérés avant le début de l’amortissement complet. Un différé peut porter sur le capital ou prendre une autre forme prévue au contrat. L’assurance et certaines dépenses peuvent continuer à être payées pendant cette période.
N’utilisez donc pas « différé » comme synonyme de mois gratuits. Demandez un échéancier de décaissement et de coût, en précisant les dates et les montants. Faites distinguer les intérêts payés au fil de l’eau des montants éventuellement reportés ou capitalisés suivant l’offre.
Un exemple simple permet de poser les questions : si 80 000 € sont débloqués à un taux nominal hypothétique de 3,6 %, une approximation mensuelle d’intérêts donne 240 €, hors assurance et autres frais. Le contrat réel peut prévoir un calcul et des dates différents. Cette estimation ne remplace ni le TAEG ni le tableau du prêteur.
Le cadre HCSF prévoit des conditions particulières pour certains différés liés à une entrée en jouissance décalée. La FAQ officielle précise notamment les situations de travaux concernées. Une durée totale plus longue n’est pas une option automatique attachée à tout logement à rénover.
06 / VÉRIFIER
Simuler un retard
avant de signer
Reprenez votre calendrier et ajoutez trois mois sans loyer. Calculez les sorties qui continuent : crédit ou intérêts, assurance, charges du propriétaire, abonnements nécessaires et dépenses personnelles engagées. Ajoutez une facture non prévue sans l’inclure une seconde fois dans la marge d’aléas.
Si le budget ne fonctionne que grâce à une première location à une date très précise, identifiez ce qui se passe en cas de décalage. La date de fin d’un différé et celle de fin des travaux peuvent se désaligner. Le prêt peut commencer à s’amortir alors que les loyers ne sont toujours pas encaissés.
Le guide Quelle réserve de trésorerie prévoir ? aide à construire cette capacité d’attente. Garder une réserve n’est pas un défaut d’optimisation : c’est une façon de ne pas dépendre d’un nouvel accord bancaire au moment où une facture urgente arrive.
07 / VÉRIFIER
Distinguer le financement
du traitement fiscal
Une dépense financée par le prêt n’est pas automatiquement déductible des loyers. La nature des travaux, le régime fiscal et les dates de paiement doivent être examinés séparément. À l’inverse, une dépense admise fiscalement reste à payer : une déduction ne constitue pas le financement de l’entreprise.
Pour une location nue au réel, le guide Travaux déductibles : classer ses factures traite les catégories. Conservez les devis détaillés et les descriptions avant/après, particulièrement pour les chantiers mixtes. Le tableau bancaire des déblocages ne dit pas, à lui seul, quelle partie relève de l’entretien ou de la création d’un actif.
Si les travaux sont payés sur deux années, gardez les dates des acomptes et des soldes. Si la banque paie directement l’entreprise, archivez la pièce qui établit ce paiement. La durée de remboursement du prêt ne donne pas la période sur laquelle une dépense se déduit fiscalement.
08 / VÉRIFIER
Organiser le chantier
autour de décisions vérifiables
Avant l’acte, votre dossier devrait permettre de retrouver les devis retenus, les postes exclus du prêt, le calendrier et les ressources disponibles à chaque étape. Ajoutez les autorisations et les conditions de démarrage des entreprises. Ce dossier sert autant au rendez-vous bancaire qu’au suivi après l’achat.
Pendant les travaux, mettez à jour les engagements au lieu de remplacer seulement le budget initial par un nouveau total. Un écart de 4 000 € est plus facile à discuter lorsqu’il est expliqué par une prestation, une date et une décision. Les travaux supplémentaires doivent recevoir le même examen de financement que le programme de départ.
Dans le suivi patrimonial de Rentilot, rapprocher les dépenses, le financement et les documents du logement peut aider à conserver cet historique. La décision utile consiste à savoir ce qui reste à payer et avec quelles ressources, puis à décider avant que le manque de trésorerie n’interrompe le chantier.
09 / PASSER À L’ACTION
Les vérifications
à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Cela dépend de l’offre, des justificatifs et des postes éligibles. Faites préciser la prise en charge des études, équipements, aléas et dépenses avancées personnellement.
Non. Les modalités varient et certains intérêts, assurances ou frais peuvent rester à payer. Demandez un échéancier précisant ce qui est payé, reporté ou éventuellement capitalisé.
Il faut respecter l’objet du financement et les conditions de déblocage. Le mobilier ne doit pas être supposé couvert par une enveloppe de travaux sans confirmation du prêteur.
Mis à jour en 2026.