
Un appartement devrait rapporter 800 € par mois et sa mensualité de crédit serait de 650 €. Ce constat peut donner l’impression que le projet ne pèsera pas sur votre capacité d’emprunt. La banque ne raisonne pourtant pas simplement en soustrayant le futur loyer de l’échéance.
Pour examiner les loyers futurs, elle doit apprécier leur réalité, le risque locatif et les autres engagements de l’emprunteur. Comprendre cette méthode aide à préparer un dossier cohérent et à distinguer trois questions : le taux d’effort bancaire, la trésorerie du logement et l’intérêt patrimonial de l’investissement.
01 / COMPRENDRE
Le point de départ :
un revenu locatif documenté
Le futur loyer doit pouvoir être expliqué par le bien, son état, le marché local et le cadre de location. Un logement déjà occupé dispose d’un bail et d’un historique qui ne se lisent pas comme une simple estimation d’agence. Un logement vacant avec travaux demande, lui, une date plausible de mise en location.
Préparez un montant hors charges, le type de location envisagé et les éléments permettant de le défendre. Identifiez les équipements, la surface pertinente et les règles de fixation du loyer. Un loyer possible après une rénovation coûteuse n’est pas le revenu du bien dans son état actuel ; reliez l’estimation aux travaux et à leur financement.
Le prêteur peut demander un avis de valeur locative, le bail existant ou d’autres justificatifs. Ses exigences documentaires varient. Le but n’est pas de multiplier les estimations les plus hautes, mais de rendre le scénario compréhensible. Si deux avis divergent, expliquez les différences plutôt que de ne conserver que le plus favorable.
02 / VÉRIFIER
Ce que dit
le cadre HCSF
La FAQ officielle précise que les revenus fonciers et locatifs, y compris les loyers futurs du bien financé, peuvent être pris en compte avant déduction des charges et abattements fiscaux, avec une décote reflétant le risque locatif. Le pourcentage de cette décote n’est pas fixé comme une règle générale unique à 30 %.
L’établissement apprécie donc les revenus retenus dans le dossier selon le cadre et sa prudence. Le chiffre parfois cité de « 70 % des loyers » peut servir d’hypothèse pour une simulation, mais ne doit pas être présenté comme une obligation universelle imposée à toutes les banques et à tous les projets.
La même FAQ exclut le calcul différentiel consistant à retirer les loyers de la charge de remboursement au numérateur du taux d’effort. C’est une distinction majeure : les loyers éventuellement retenus augmentent les revenus considérés, au lieu d’effacer une partie du crédit. Voir la FAQ HCSF, question 17 pour ce point précis.
Le cadre prévoit un taux d’effort de référence de 35 %, ainsi qu’une durée de principe de 25 ans, avec des cas particuliers et une marge de flexibilité. Ces repères ne sont pas une promesse d’acceptation. La banque examine également le reste à vivre, la stabilité du dossier, les garanties et la viabilité de l’opération.
03 / COMPARER
Un cas chiffré :
pourquoi les résultats divergent
Prenons des hypothèses fictives mensuelles : 3 600 € de revenus avant impôt retenus pour le foyer, 400 € d’échéances existantes, un futur prêt de 700 € assurance comprise et un loyer estimé à 800 € hors charges. Pour illustrer la méthode, supposons que le prêteur retienne 70 % de ce loyer, soit 560 €.
Dans ce scénario simplifié, les charges d’emprunt atteignent 1 100 € et les revenus considérés 4 160 €. Le rapport est d’environ 26,4 %. Ce résultat illustre un calcul ; il ne valide ni les ressources retenues ni l’accord de la banque et ne remplace pas l’examen annuel des charges sur la durée des crédits.
Une méthode différentielle ferait un autre calcul : 400 + 700 − 800, soit 300 €, rapportés à 3 600 €. Elle donnerait environ 8,3 %. Cet écart montre pourquoi la soustraction intuitive du loyer ne décrit pas le cadre de calcul concerné. Ne présentez pas ce résultat à 8,3 % comme votre taux d’effort bancaire.
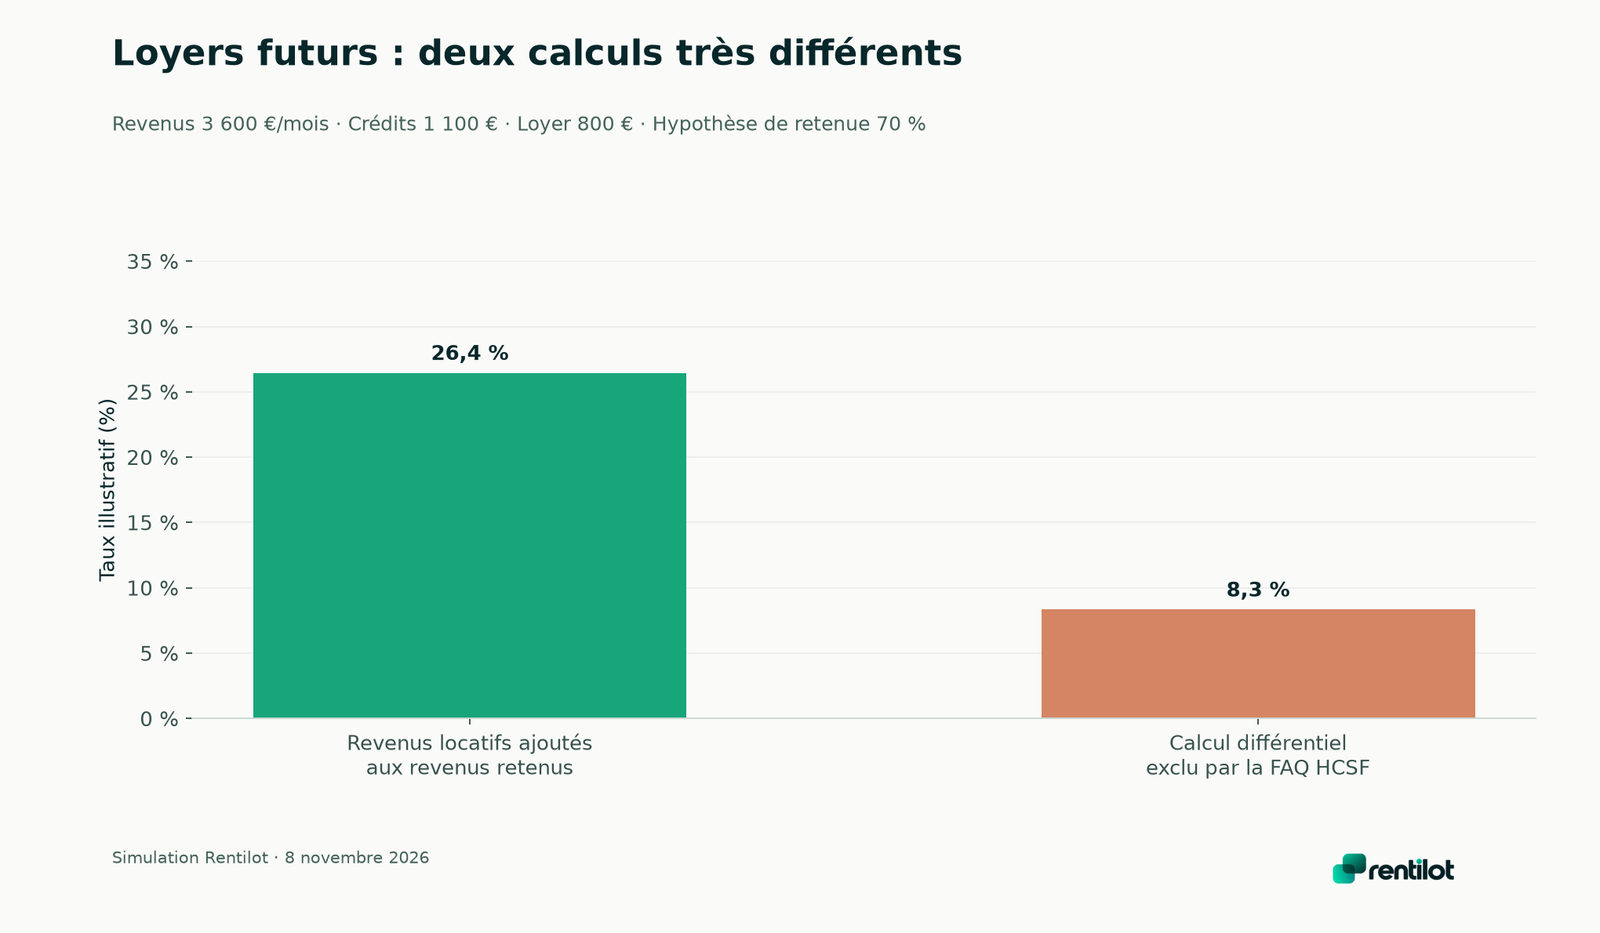
Consulter les données et hypothèses du graphique · Agrandir le graphique
Le même principe compte avec plusieurs prêts ou des échéances progressives. La FAQ demande d’examiner le maximum du taux d’effort annuel sur la durée du crédit, avec les revenus appréciés à l’octroi. L’extinction prochaine d’un petit crédit n’efface pas nécessairement les années de chevauchement.
04 / VÉRIFIER
Le budget locatif
reste à calculer à part
Même si un dossier paraît compatible avec les critères du prêteur, le logement peut demander un apport mensuel. Reprenons les 800 € de loyer et 700 € de prêt : il reste seulement 100 € avant les dépenses du propriétaire. Une assurance, une taxe, des charges non récupérables ou un mois sans loyer peuvent suffire à rendre le solde négatif.
Le calcul de trésorerie doit distinguer les provisions du locataire, les loyers réellement encaissés, les charges effectivement payées, le financement et les impôts. La décote bancaire ne constitue pas votre budget réel de vacance et de travaux. Vous ne devez donc pas la déduire puis ajouter les mêmes pertes une seconde fois sans expliquer le raisonnement.
Le guide Bien calculer sa rentabilité locative présente cette chaîne de calculs. Celui sur la réserve de trésorerie aide à préparer les périodes difficiles. Les deux complètent le dossier bancaire, car obtenir un financement et pouvoir exploiter sereinement le bien sont deux étapes distinctes.
05 / PRÉPARER
Préparer les pièces
selon le type de projet
Pour une acquisition occupée, rassemblez le bail, les avenants, le loyer hors charges, les paiements et les éventuels impayés. Vérifiez aussi les révisions réellement appliquées. Un montant théorique non appelé ou non encaissé doit rester identifié, particulièrement si vous projetez une hausse à l’achat.
Pour un logement libre, reliez les références locatives à une configuration précise et contrôlez les règles locales. Ajoutez les travaux nécessaires, leur budget, le calendrier et les contraintes énergétiques. Si le projet repose sur une division, la possibilité de créer plusieurs logements ne doit pas être présumée à partir du seul nombre de pièces.
Pour une SCI, expliquez la structure, les associés, les engagements et la propriété du bien. La FAQ HCSF comporte des précisions propres aux sociétés civiles et à la transparence possible de l’analyse. Une SCI ne rend pas les prêts et garanties des associés invisibles. Faites décrire la méthode effectivement retenue pour votre dossier.
06 / PRÉPARER
Poser les bonnes questions
au rendez-vous
Demandez quel montant de loyer est retenu, avec quelle prudence et sur quelles pièces. Faites préciser la prise en compte des prêts existants, de l’assurance et des mensualités qui évolueront. Demandez également si le financement dépend d’une mise en location immédiate ou d’un calendrier de travaux déterminé.
Comparez ensuite la réponse avec votre propre scénario dégradé. Si votre budget n’est positif qu’au loyer maximal et sans aucun retard, le dossier reste fragile même si un calcul bancaire paraît acceptable. Une simulation avec une hypothèse un peu moins favorable permet souvent d’identifier le vrai point de tension : le prix, la dette ou le niveau de réserve.
Dans Rentilot, suivre les flux du portefeuille et l’historique des locations peut aider à préparer les données du rendez-vous. Les critères de financement restent ceux du prêteur. Conservez une copie de votre dossier avec sa date et ses hypothèses : elle permettra de comprendre ce qui a changé entre une première simulation et une offre.
07 / PASSER À L’ACTION
Les vérifications
à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Ce pourcentage n’est pas une règle générale universelle. Le cadre prévoit une décote destinée à refléter le risque locatif ; les hypothèses effectivement retenues doivent être confirmées avec l’établissement.
La FAQ HCSF exclut cette méthode différentielle pour le calcul concerné. Les revenus locatifs retenus interviennent dans les revenus du calcul, selon les conditions applicables.
Non. L’établissement examine l’ensemble du dossier et des engagements. L’autofinancement doit lui-même être démontré en intégrant les dépenses, la vacance, les travaux et la fiscalité, pas seulement le loyer et la mensualité.
Mis à jour en 2026.