
« Sans apport » peut désigner deux projets très différents : emprunter le prix du logement, ou faire financer aussi les frais de l’opération. Dans les deux cas, il faut disposer d’assez de liquidités pour les dépenses exclues, les décalages de paiement et les premiers aléas de location.
La question utile n’est donc pas seulement de savoir si une banque accepte de financer un achat locatif sans apport. Il faut déterminer ce qu’elle finance, ce qu’elle attend du dossier et ce qu’il vous restera après l’acte. Ce guide propose une méthode pour préparer cette discussion, sans présenter un pourcentage de financement comme un droit au crédit.
01 / COMPRENDRE
Définir précisément
le financement demandé
Commencez par une liste des dépenses : prix, frais d’acquisition, garantie, dossier, éventuelle intermédiation, travaux, mobilier et trésorerie de démarrage. Demandez ensuite quels postes peuvent entrer dans le prêt. Une expression commerciale comme « financement à 110 % » ne remplace pas cette ventilation ; son dénominateur peut varier selon l’interlocuteur.
Séparez aussi l’apport versé dans l’opération de l’épargne conservée. Vous pouvez souhaiter mobiliser peu d’apport tout en possédant une réserve importante. Vous pouvez également manquer d’apport parce que vous n’avez aucune liquidité : les deux dossiers n’ont pas la même capacité à absorber une dépense imprévue.
Le guide Quel apport prévoir pour un investissement locatif ? explique cette distinction. Ici, l’objectif est de bâtir le dossier particulier d’un financement largement bancaire, avec des besoins de trésorerie qui ne disparaissent pas au seul motif qu’une dépense entre dans le crédit.
02 / VÉRIFIER
Mettre les dates
en face des euros
Le prêt est généralement débloqué suivant les conditions prévues au contrat, pas à la date qui vous arrange. Avant l’acte, une somme peut déjà être demandée au titre de l’avant-contrat. Après l’acte, un artisan peut réclamer un acompte alors que la banque attend des justificatifs avant de libérer les fonds.
Construisez une chronologie allant de l’offre d’achat à la première location. Pour chaque paiement, inscrivez le montant, l’échéance, le payeur et le justificatif nécessaire au décaissement. Faites clarifier tout intervalle où vous devez avancer l’argent. Une dépense financée à terme peut malgré tout exiger une avance temporaire.
| Dépense du projet | Question à faire confirmer |
|---|---|
| Somme versée avant l’acte | Quelle avance personnelle et quelle restitution éventuelle ? |
| Frais d’acquisition | Sont-ils inclus dans le financement proposé ? |
| Travaux | Sur devis, facture ou autre pièce ; qui paie d’abord ? |
| Mobilier | Quel prêt et quels justificatifs le couvrent réellement ? |
| Réserve de fonctionnement | Quelle somme reste disponible hors prêt ? |
Cette vérification prend une importance particulière avec un logement vacant à rénover. Un financement couvrant intégralement l’achat ne règle ni l’abonnement électrique du chantier, ni les assurances, ni les mois sans loyer. Demandez une lecture complète des conditions du crédit immobilier, puis testez la séquence avec un retard de travaux.
03 / VÉRIFIER
Présenter un projet crédible
au prêteur
Le dossier doit permettre de comprendre votre capacité à rembourser avec vos autres engagements. Rassemblez les revenus récurrents, les prêts en cours, les charges du foyer et les éléments demandés sur l’épargne. L’établissement peut examiner la stabilité des ressources, le fonctionnement des comptes, le reste disponible et la qualité du bien financé.
Pour les loyers futurs, fournissez une estimation étayée : bail existant, avis de valeur locative ou références réellement comparables. Précisez si le montant est hors charges et si le logement peut être loué immédiatement. Le loyer théorique d’un bien après rénovation n’est pas une recette disponible pendant le chantier.
Le cadre du HCSF prévoit notamment un taux d’effort de référence de 35 % et une durée de principe de 25 ans, avec des aménagements et une flexibilité encadrés. Respecter ces critères ne garantit pas un accord. Demander une dérogation ne crée pas non plus un droit à l’obtenir ; le prêteur décide de l’utilisation de ses marges selon les règles applicables.
Évitez de présenter le futur loyer comme une somme qui annule automatiquement la mensualité. Pour le calcul encadré du taux d’effort, les revenus locatifs sont traités dans les revenus, avec une décote pour le risque locatif ; la méthode consistant à soustraire le loyer de la charge du crédit est exclue. La FAQ officielle du HCSF détaille cette distinction.
04 / VÉRIFIER
Comparer trois plans
avec le même projet
Prenons un exemple fictif, sans valeur de proposition bancaire : 140 000 € de prix, 12 000 € de frais et 18 000 € de travaux. Le coût annoncé atteint 170 000 €, avant les besoins de démarrage et les éventuels frais non compris. L’investisseur possède 25 000 € d’épargne disponible.
Dans une première hypothèse, le prêt ne couvre que le prix, soit 140 000 €. Il reste 30 000 € à financer avant même de constituer la réserve : le plan ne ferme pas avec l’épargne annoncée. Dire « la banque finance 100 % » masquerait ici une insuffisance de financement.
Dans une deuxième hypothèse, le prêt couvre le prix et les travaux, soit 158 000 €. Il reste 12 000 € de frais à apporter et 13 000 € d’épargne conservée, avant les autres dépenses. Il faut encore tester si cette somme convient au logement et au foyer.
Dans une troisième hypothèse, un prêteur accepte de couvrir les 170 000 € considérés. Les 25 000 € peuvent rester disponibles, mais la dette et son service augmentent. Cette solution protège la liquidité initiale seulement si la mensualité, le coût total et les conditions de décaissement restent supportables.
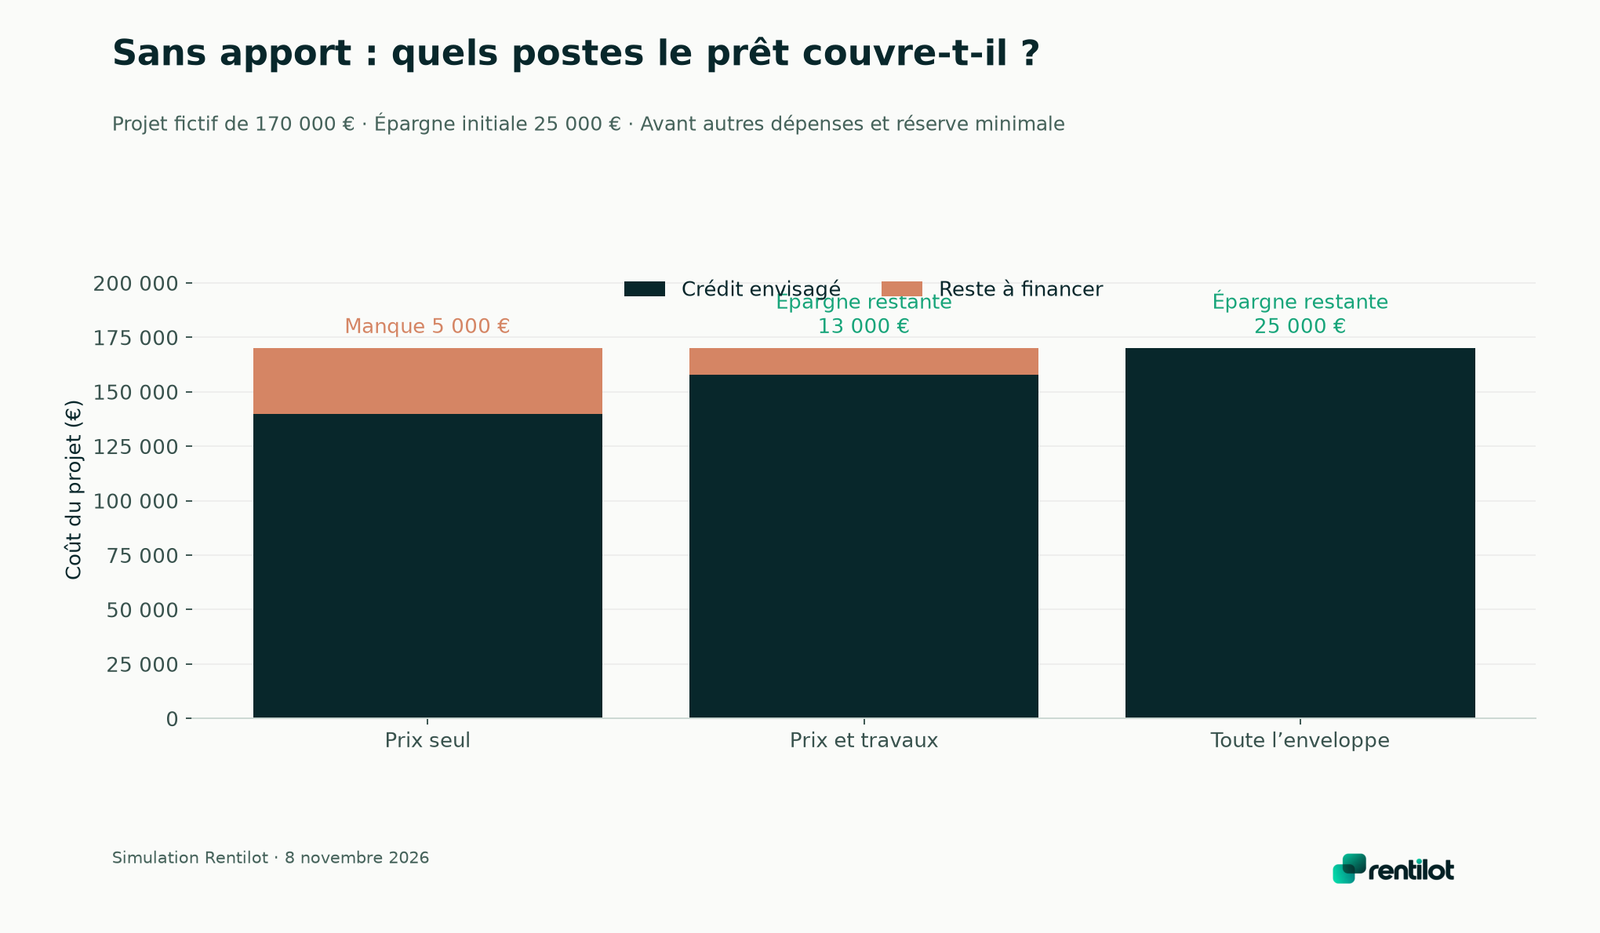
Consulter les données et hypothèses du graphique · Agrandir le graphique
Ces trois plans sont des hypothèses pédagogiques, pas des offres accessibles à tous. Le bon choix ne se réduit pas au niveau d’apport : il dépend de la mensualité, du TAEG, des garanties, des dépenses financées et du niveau de réserve choisi. Comparez sur le même horizon de détention, pas seulement sur la première année.
05 / VÉRIFIER
Tester le projet
avant la première location
Ajoutez un scénario avec deux mois de retard, un loyer inférieur à l’estimation et une facture de remise en état. Vous pouvez choisir des montants prudents pour votre propre bien ; ce ne sont pas des probabilités universelles. Le but est de savoir qui finance la période défavorable et quelle somme reste pour la vie courante.
Exemple : 700 € de sorties mensuelles liées au projet pendant trois mois sans encaissement représentent 2 100 € à avancer. Si une intervention de 1 500 € s’y ajoute, le besoin atteint 3 600 €. Une réserve de 2 000 € serait insuffisante pour ce seul scénario, même avec un financement complet de l’achat.
Le guide sur la réserve de trésorerie locative permet de construire ce budget avec vos dépenses. Dans le suivi patrimonial de Rentilot, rapprocher dette, flux et documents peut faciliter la comparaison des scénarios ; cela ne constitue pas une décision de financement ni une validation du prêteur.
06 / VÉRIFIER
Savoir quand revoir
ou abandonner le montage
Un refus peut venir du dossier de l’emprunteur, du bien, du montant demandé ou des critères internes de l’établissement. Faites préciser ce qui peut être corrigé : budget trop large, travaux insuffisamment documentés, loyer irréaliste ou manque de réserve. Un autre prêteur peut avoir une lecture différente, sans que le projet devienne automatiquement viable.
Revoir le prix, réduire la portée du chantier ou différer l’achat peut être plus cohérent que rechercher à tout prix un financement maximal. Évitez de remplacer un besoin structurel d’épargne par plusieurs crédits courts dont les échéances fragiliseraient le foyer. Chaque financement supplémentaire doit rester visible dans le plan global.
Avant un engagement, faites rapprocher le montant et les caractéristiques du prêt recherché de l’avant-contrat et de ses conditions suspensives. Un accord oral, une simulation ou une formule rassurante ne remplacent pas une offre et ses conditions. Votre décision finale devrait tenir en trois limites écrites : épargne minimale après achat, effort mensuel maximal et exposition acceptable en cas de retard.
07 / PASSER À L’ACTION
Les vérifications
à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Un prêt peut couvrir certains postes sans résoudre le besoin de liquidités. Les dépenses exclues, les avances et les aléas restent à financer ; la faisabilité dépend du dossier et de la capacité du foyer à supporter ces besoins.
Non. Le périmètre varie selon le dossier et l’offre. Il faut demander une ventilation écrite des postes financés et vérifier qui avance les sommes avant les décaissements.
Non. Il reste des charges, de la vacance, des impôts et éventuellement des travaux. Le prêteur applique également ses critères d’analyse des revenus et des engagements, distincts d’une simple soustraction mensuelle.
Mis à jour en 2026.