
Un appartement vide entre deux locataires, des travaux qui s’éternisent ou une vente sans acquéreur : derrière le mot « vacant », les situations diffèrent. Dès 2027, les collectivités recevront chaque année des informations fiscales permettant de mieux les identifier.
Pour un bailleur, la bonne réaction consiste à vérifier son dossier, sans supposer qu’une taxe ou une sanction tombera automatiquement. Deux évolutions se croisent : la circulation des données et la réforme des taxes sur la vacance. Voici comment les distinguer et préparer les pièces utiles avant janvier.
01 / LE CHANGEMENT À RETENIR
Ce que le fisc transmettra
à partir de 2027
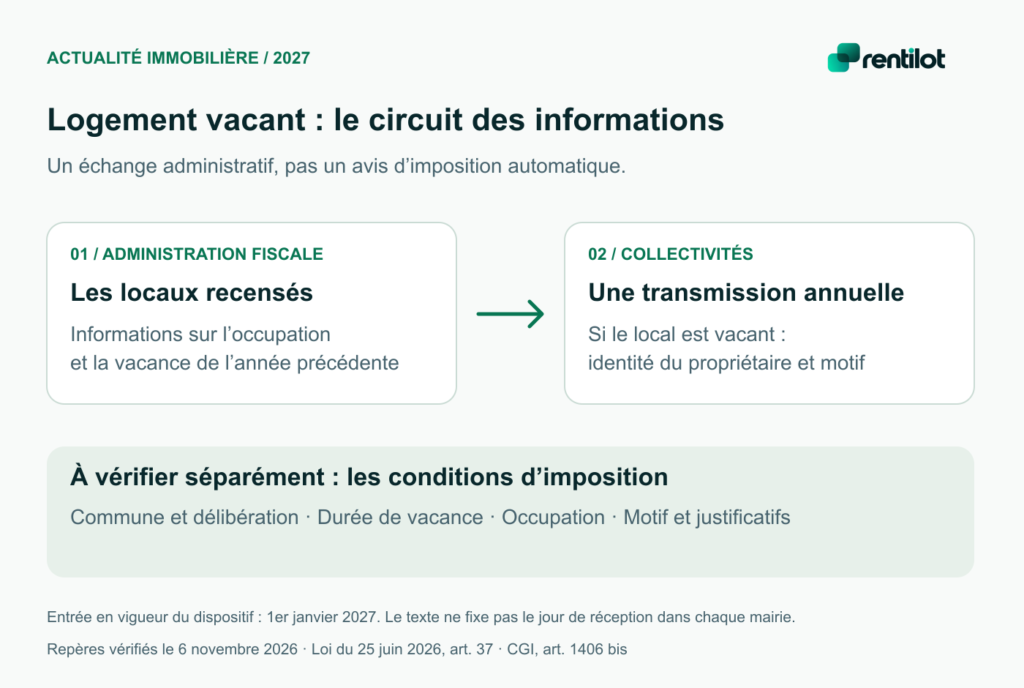
L’article 37 de la loi du 25 juin 2026 prévoit une transmission annuelle aux collectivités territoriales et aux intercommunalités à fiscalité propre. Il entre en vigueur le 1er janvier 2027 et porte sur les locaux recensés l’année précédente pour la gestion des impositions concernées.
Adresse, identifiant fiscal, valeur locative et mode d’occupation figurent dans le dispositif. Lorsqu’un local est vacant, s’ajoutent notamment le début de la vacance, son motif, les informations de taxation ainsi que le nom et l’adresse postale du propriétaire.
Le texte organise un échange administratif, pas la publication des noms sur Internet. Il ne fixe pas, à lui seul, une date précise de réception du fichier dans chaque mairie. « Dès 2027 » désigne donc l’entrée en vigueur du mécanisme, pas un contrôle annoncé chez vous le 1er janvier.
02 / ÉVITER LA CONFUSION
Logement signalé vacant
ne veut pas dire logement taxable
Une absence d’occupant peut correspondre à une relocation en préparation, à des travaux indispensables ou à un bien conservé vide. Le motif et la durée comptent : une étiquette dans un fichier ne décrit pas toute l’histoire du logement.
Service Public confirme que la taxe annuelle sur les logements vacants et la taxe d’habitation sur les logements vacants restent les références pour 2026. Elles seront remplacées, pour les impositions 2027, par la taxe sur la vacance des locaux d’habitation, ou TVLH.
Ne confondez pas non plus logement vacant non meublé et résidence secondaire meublée : les régimes diffèrent. La DGFiP rappelle cette distinction. Ajouter ou retirer quelques meubles uniquement pour changer une case déclarative ne remplace pas l’examen de l’usage réel.
Avant d’anticiper une facture, posez trois questions : depuis quand le bien est-il inoccupé, dans quelle commune se trouve-t-il et pourquoi ne peut-il pas être occupé ? Vous éviterez ainsi de comparer votre situation avec un exemple médiatique qui ne vous correspond pas.
03 / COMPRENDRE L’ENJEU FINANCIER
La nouvelle taxe de 2027
dépendra aussi de votre commune
L’article 1406 bis du CGI prévoit une durée minimale d’un an de vacance dans les communes relevant du zonage défini par les textes, et de deux ans dans les autres. Dans ces dernières, l’instauration de la taxe dépend d’une délibération. L’ancienneté antérieure à 2027 n’est pas effacée.
Dans les communes du premier groupe, les taux sont de 17 % la première année d’imposition, puis 34 %. Une décision locale peut les relever jusqu’à 30 % et 60 %. Dans les autres communes, le taux voté est plafonné à 50 %. Vérifiez le zonage et la délibération applicables plutôt que de déduire un taux national unique.
L’assiette est la valeur locative cadastrale, pas le prix de vente du logement. Exemple fictif : sur une base de 5 000 €, un taux de 17 % représente 850 €, contre 1 500 € à 30 %, avant éventuels frais ou particularités de calcul.
Paris a annoncé son choix des taux de 30 % et 60 %. Cet exemple local ne peut pas être transposé à toutes les villes. Il montre pourquoi la bonne information à demander est la décision de votre collectivité, avec son année d’application.
04 / DOCUMENTER LES FAITS
Vacance subie ou travaux
préparez les preuves utiles
La vacance indépendante de la volonté du contribuable est exclue du champ de la TVLH. L’article 1406 bis prévoit aussi l’exclusion des logements occupés plus de 90 jours consécutifs pendant la période de référence. Des séjours éparpillés ne se confondent pas avec cette occupation continue. Texte de référence.
La fiche Service Public applicable en 2026 illustre les justificatifs utiles : conditions de mise en vente ou en location, devis et travaux nécessaires à l’habitabilité. Elle ne doit pas être utilisée comme un barème complet de la future TVLH.
Conservez des annonces datées, l’historique du prix demandé, les mandats et les réponses reçues. Une annonce à un prix manifestement déconnecté du marché ne raconte pas la même situation qu’une recherche active de locataire dans des conditions normales.
Pour les travaux, distinguez amélioration de confort et impossibilité réelle d’habiter. Regroupez les devis détaillés, photos datées, commandes, factures et calendrier des interventions. Une simple mention « en rénovation » est moins utile qu’une chronologie documentée. Une succession ou un litige doit également être expliqué, sans présumer une exonération automatique.
05 / PASSER À LA PRATIQUE
Les vérifications à faire
avant le changement d’année
Ouvrez « Gérer mes biens immobiliers » et comparez la situation affichée avec vos baux, états des lieux et dates de remise des clés. Notez les écarts précis : ancien locataire encore indiqué, début de vacance incorrect ou occupation déjà reprise. Une information inexacte doit être signalée au service fiscal compétent.
La DGFiP précise que les sociétés, dont les SCI, passent par leur espace professionnel, après adhésion au service. Une SCI à l’IR ou à l’IS doit donc aussi organiser ce suivi : la forme de détention ne dispense pas de déclarer l’occupation.
Téléchargez notre fiche de préparation du dossier de vacance. Elle aide à rassembler les pièces ; elle n’est ni une déclaration officielle ni une demande d’exonération. Demandez ensuite à la commune les références de la délibération, puis au service fiscal une clarification si votre cas reste incertain.
06 / CONSERVER UNE TRACE
Si vous recevez un courrier
ne répondez pas seulement par une explication orale
Identifiez l’expéditeur, le logement et la période visée. Un courrier proposant un accompagnement à la remise en location n’a pas la même portée qu’un avis d’imposition. Demandez ce qui doit être corrigé ou justifié, puis répondez avec des pièces numérotées.
Si vous contestez une taxe déjà émise, corriger une déclaration ne remplace pas nécessairement la réclamation contre l’avis. Pour les taxes actuelles, Service Public rappelle que la réclamation ne suspend pas le paiement ; un sursis peut être demandé. Lisez les délais et démarches indiqués sur votre document.
La prochaine étape est simple : constituez dès maintenant un dossier par logement avec les dates, les démarches entreprises et les preuves correspondantes. Ce travail sera utile pour répondre au fisc comme pour décider de relouer, de réaliser les travaux nécessaires ou de vendre dans de bonnes conditions.
| Situation | Pièces et vérification utiles |
|---|---|
| Départ récent du locataire | État des lieux, remise des clés, dates et nouvelle annonce. |
| Bien proposé à la location ou à la vente | Mandat, annonces datées, prix et démarches effectivement entreprises. |
| Travaux indispensables | Devis détaillés, photos, commandes et calendrier d’intervention. |
| Occupation déjà reprise | Bail, date d’entrée et cohérence de la déclaration d’occupation. |
Les vérifications à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Le dispositif prévoit une transmission administrative aux collectivités et intercommunalités concernées. Il ne prévoit pas la publication d’un annuaire des propriétaires de logements vacants.
Non. Le texte prévoit de tenir compte de la durée de vacance antérieure au 1er janvier 2027. La réforme ne remet donc pas le compteur de vacance à zéro.
Pas à elles seules : le texte fixe des durées minimales, selon la commune. Vérifiez cependant tout l’historique et les conditions applicables, plutôt que la seule date du dernier départ.
Mis à jour en 2026 — sources vérifiées le 6 novembre 2026.