
À l’automne 2026, financer un logement demande de refaire ses calculs. Les taux remontent, après une période plus calme, et cette hausse peut suffire à faire sortir un projet de son budget. Pour 2027, le point décisif sera la rencontre entre le coût du crédit, le prix négocié et la solidité des revenus de l’emprunteur.
Ce dossier fait le point au 27 octobre 2026. Il distingue les statistiques disponibles, les perspectives publiées par les organismes et des simulations réalisées pour cet article. Les chiffres de septembre ne sont pas des offres bancaires valables aujourd’hui : ils éclairent une tendance, à confronter à des propositions écrites adaptées à votre dossier.
01 / LES DONNÉES
Les taux immobiliers à l’automne 2026 :
les repères à connaître
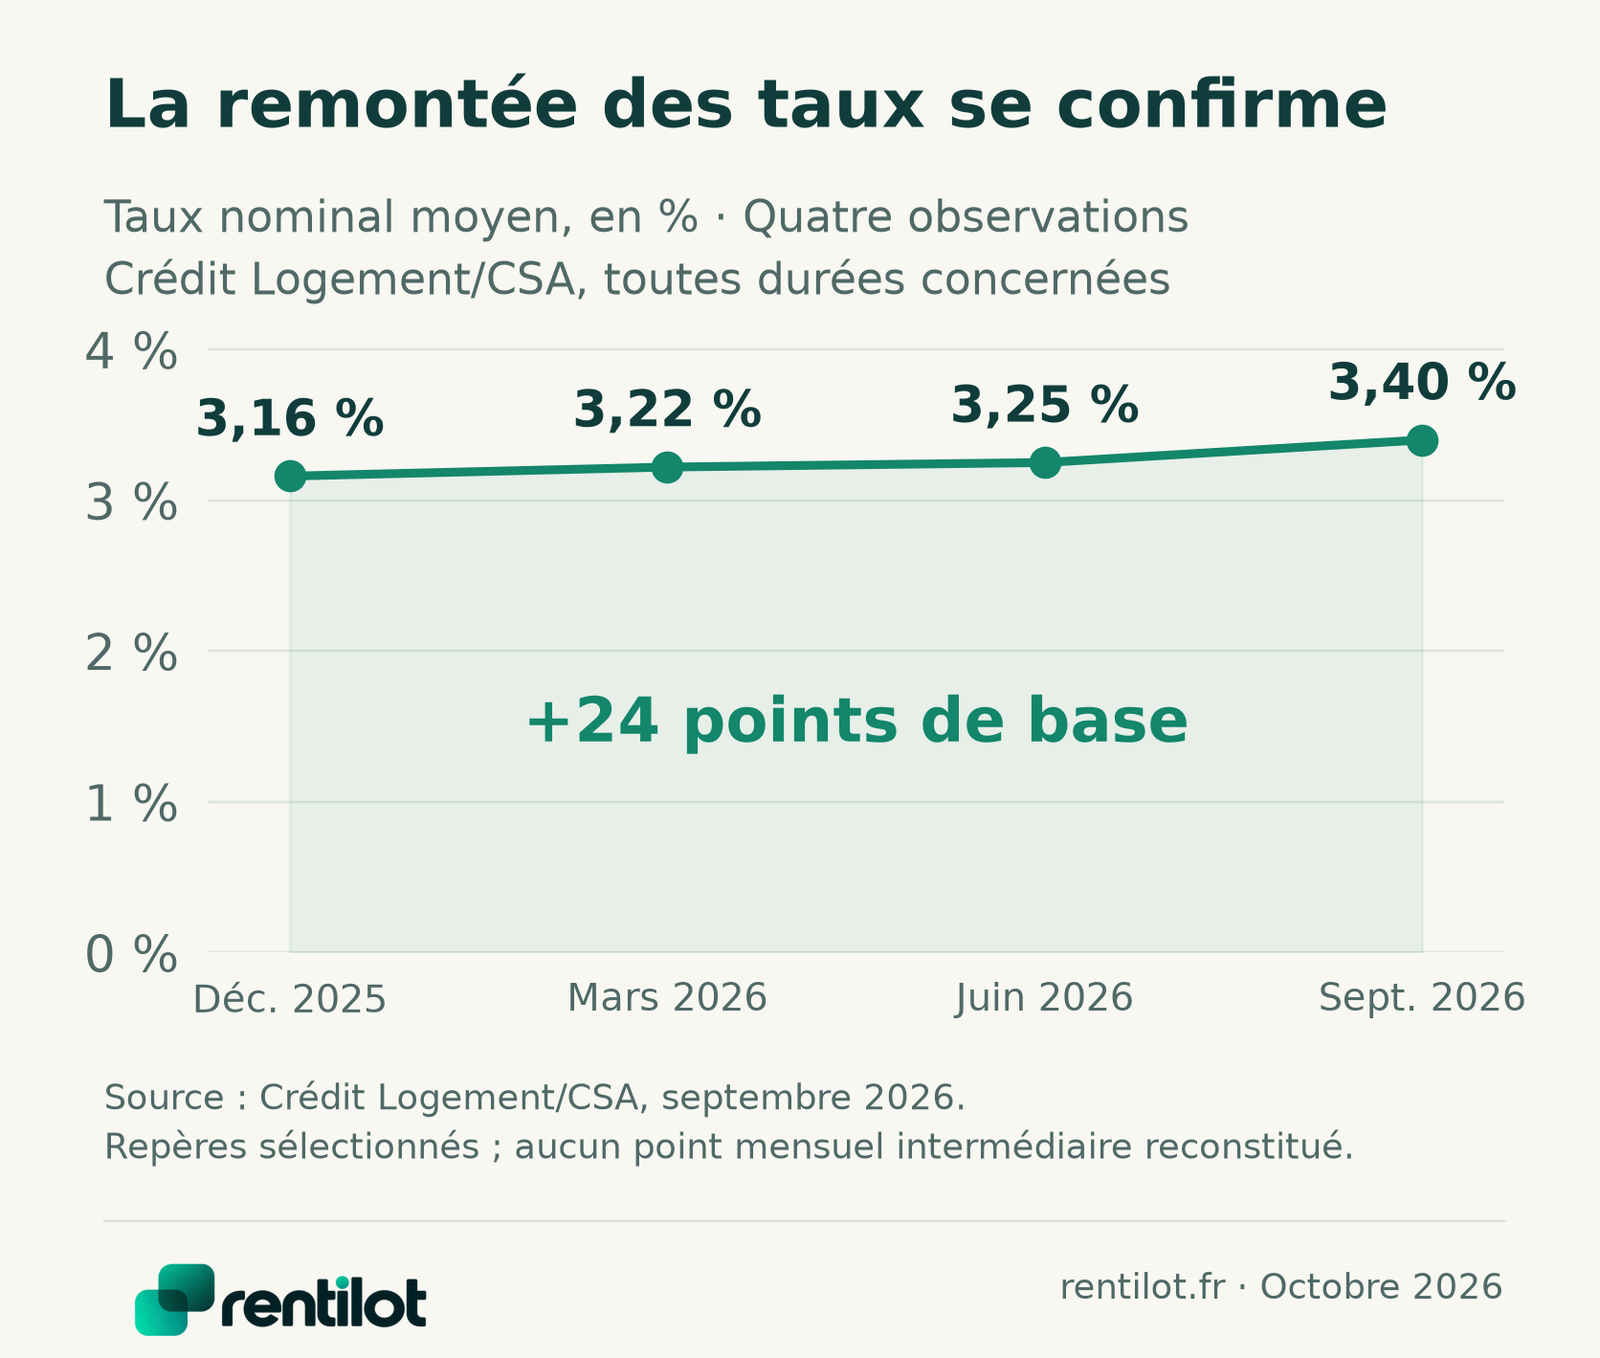
En septembre 2026, l’Observatoire Crédit Logement/CSA mesure un taux moyen de 3,40 %, contre 3,16 % en décembre 2025 : une hausse de 0,24 point, soit 24 points de base. Voici ses taux fixes par durée, hors assurance et coût des sûretés.
| Période observée | Moyenne | 15 ans | 20 ans | 25 ans |
|---|---|---|---|---|
| Décembre 2025 | 3,16 % | 3,09 % | 3,17 % | 3,25 % |
| Mars 2026 | 3,22 % | 3,04 % | 3,21 % | 3,27 % |
| Juin 2026 | 3,25 % | 3,12 % | 3,22 % | 3,30 % |
| Septembre 2026 | 3,40 % | 3,21 % | 3,39 % | 3,45 % |
Source : tableau de l’Observatoire Crédit Logement/CSA, septembre 2026.
La Banque de France relève 3,32 % en août 2026 pour les nouveaux crédits à l’habitat hors renégociations, selon sa publication du 6 octobre. Ce chiffre ne contredit pas celui de septembre : les périodes et les périmètres diffèrent. Voir les statistiques de la Banque de France.
Enfin, le Journal de l’Agence rapporte un repère de 3,43 % à la mi-octobre. Il s’agit d’un point intermédiaire, à ne pas confondre avec une moyenne mensuelle complète. Lire l’analyse du 15 octobre 2026.
Les repères commerciaux d’octobre sont plus élevés
La page Pretto consacrée aux durées en octobre 2026, consultée le 27 octobre, affiche 3,50 % sur quinze ans, 3,66 % sur vingt ans et 3,75 % sur vingt-cinq ans. Ce sont les repères de ce courtier, à distinguer de la série statistique ci-dessus. Consulter ces taux indicatifs par durée.
Il serait trompeur de soustraire directement le chiffre de septembre d’un organisme au chiffre d’octobre d’un autre pour calculer une hausse mensuelle. Le dernier mois complet observé et les repères commerciaux plus récents se complètent ; ils ne forment pas une série unique.
Pour comparer deux annonces de taux, vérifiez toujours quatre choses : qui mesure, sur quels prêts, pour quelle durée et à quelle date. Un barème commercial, un excellent dossier sélectionné et une moyenne de prêts effectivement accordés répondent à trois questions différentes.
02 / COMPRENDRE
Taux nominal, TAEG, assurance :
lire le vrai coût du financement
Le taux nominal sert au calcul des intérêts. Le TAEG exprime le coût annuel du crédit en intégrant les frais nécessaires à son obtention ou aux conditions annoncées : assurance et garantie obligatoires, dossier, intermédiaire notamment. Pour comparer, conservez un montant et une durée identiques. La définition du TAEG par Service Public permet de vérifier ce périmètre.
Ne faites pas une simple addition entre le taux nominal et le taux d’assurance pour reconstituer un TAEG : les bases, les dates de paiement et les frais interviennent. Demandez le TAEG calculé, l’échéancier et le coût total en euros. Deux offres au même taux nominal peuvent avoir des coûts différents.
Une assurance à 0,30 % du capital initial sur 200 000 € représente, dans notre exemple simplifié, 600 € par an, soit 50 € par mois. Si ce montant reste constant pendant vingt ans, le coût atteint 12 000 €. Ce n’est pas le tarif d’un profil type : l’âge, les garanties, la quotité et la base de calcul changent le devis.
Ce fonctionnement du taux fixe est rappelé par Service Public dans sa fiche sur le crédit immobilier. L’enjeu immédiat concerne donc surtout un nouvel achat, un financement complémentaire ou une opération de refinancement.
03 / LES MOTEURS
Pourquoi les taux remontent :
quatre mécanismes à suivre
La BCE agit sur les conditions monétaires
Le 10 septembre 2026, la BCE a décidé une hausse de 0,25 point de ses trois taux directeurs. Le taux de la facilité de dépôt atteint 2,50 % à compter du 16 septembre. Dans son scénario central, l’inflation de la zone euro resterait à 2,5 % en moyenne en 2027. La BCE précise qu’elle ne s’engage pas sur une trajectoire de taux prédéterminée. Lire la décision de septembre.
Les taux longs comptent pour les prêts à taux fixe
Prêter à taux fixe pendant vingt ans suppose de gérer un risque sur une longue durée. Les taux de marché à long terme influencent donc les conditions proposées. Le bulletin de la BCE consacré à la remontée des rendements longs décrit cette pression sur les prêts dont le taux reste fixé longtemps. Voir cette analyse des taux longs.
L’OAT française à dix ans est un indicateur utile de l’environnement obligataire. Elle n’est pas le prix unique auquel toutes les banques financent tous leurs crédits. Une variation quotidienne ne se transmet donc pas automatiquement, du même montant et le même jour, à votre proposition.
Chaque banque arbitre entre coût, risque et activité
Une banque doit aussi tenir compte de ses ressources, de son risque, de ses coûts de fonctionnement et de ses objectifs commerciaux. Cela explique pourquoi les offres peuvent diverger pour un même emprunteur. Présenter le même dossier à plusieurs établissements aide à mesurer cet écart ; un seul refus ne décrit pas tout le marché.
Le profil de l’emprunteur fait la différence
À l’échelle de votre projet, le montant demandé, la durée, les revenus et les charges déterminent la proposition examinée. Préparez un dossier cohérent avant de chercher quelques centièmes de point. Une enveloppe de travaux oubliée ou une épargne de sécurité épuisée pèse davantage sur la faisabilité qu’une petite différence de taux.
04 / LE MARCHÉ
Un marché du crédit qui ralentit :
ce que cela dit des prix
Au troisième trimestre 2026, le tableau d’activité de Crédit Logement/CSA indique un recul de 9,2 % des montants prêtés et de 8,1 % du nombre de prêts par rapport au troisième trimestre 2025. La durée moyenne atteint 252 mois, soit vingt et un ans. Consulter les tableaux d’activité et de durée.
Un montant de production, un nombre de prêts et un nombre de ventes ne sont pas interchangeables. La production peut baisser parce que moins de dossiers aboutissent, parce que les montants financés changent, ou par une combinaison de ces effets. Ce seul indicateur ne permet pas d’attribuer tout le recul à une politique de refus des banques.
Le calendrier compte aussi. Une signature immobilière peut résulter d’une négociation et d’un financement engagés plusieurs mois auparavant. Pour juger un retournement, confrontez plusieurs publications et évitez de comparer un mois brut d’été à un mois de printemps sans correction saisonnière.
À titre de contraste régional, les Notaires du Grand Paris recensent 31 750 ventes de logements anciens en Île-de-France au deuxième trimestre 2026, en hausse de 10 % sur un an, avec des prix régionaux à −0,3 %. Ces résultats portent sur une autre période et un autre territoire : ils ne résument pas le marché national de l’automne. Lire la publication notariale.
Pour un acheteur, le ralentissement peut ouvrir une discussion sur le prix, sans garantir une remise. Examinez les ventes comparables, l’état du logement, les travaux et la durée de commercialisation. Un marché peu fluide peut aussi produire des vendeurs attentistes plutôt qu’une baisse immédiate des prix affichés.
05 / LES CALCULS
Ce qu’une hausse change vraiment :
mensualité, intérêts et budget
Prenons un prêt amortissable de 200 000 € sur vingt ans, à taux nominal fixe, sans différé. Nous calculons des échéances mensuelles constantes, hors assurance, garantie, frais de dossier et courtage. Les taux ci-dessous sont des hypothèses de sensibilité, pas des offres disponibles ni un barème 2027.
| Taux testé | Mensualité hors assurance | Intérêts sur 20 ans | Capital avec 1 000 €/mois |
|---|---|---|---|
| 3 % | 1 109 € | 66 207 € | 180 311 € |
| 3,5 % | 1 160 € | 78 381 € | 172 426 € |
| 4 % | 1 212 € | 90 871 € | 165 022 € |
| 4,5 % | 1 265 € | 103 672 € | 158 065 € |
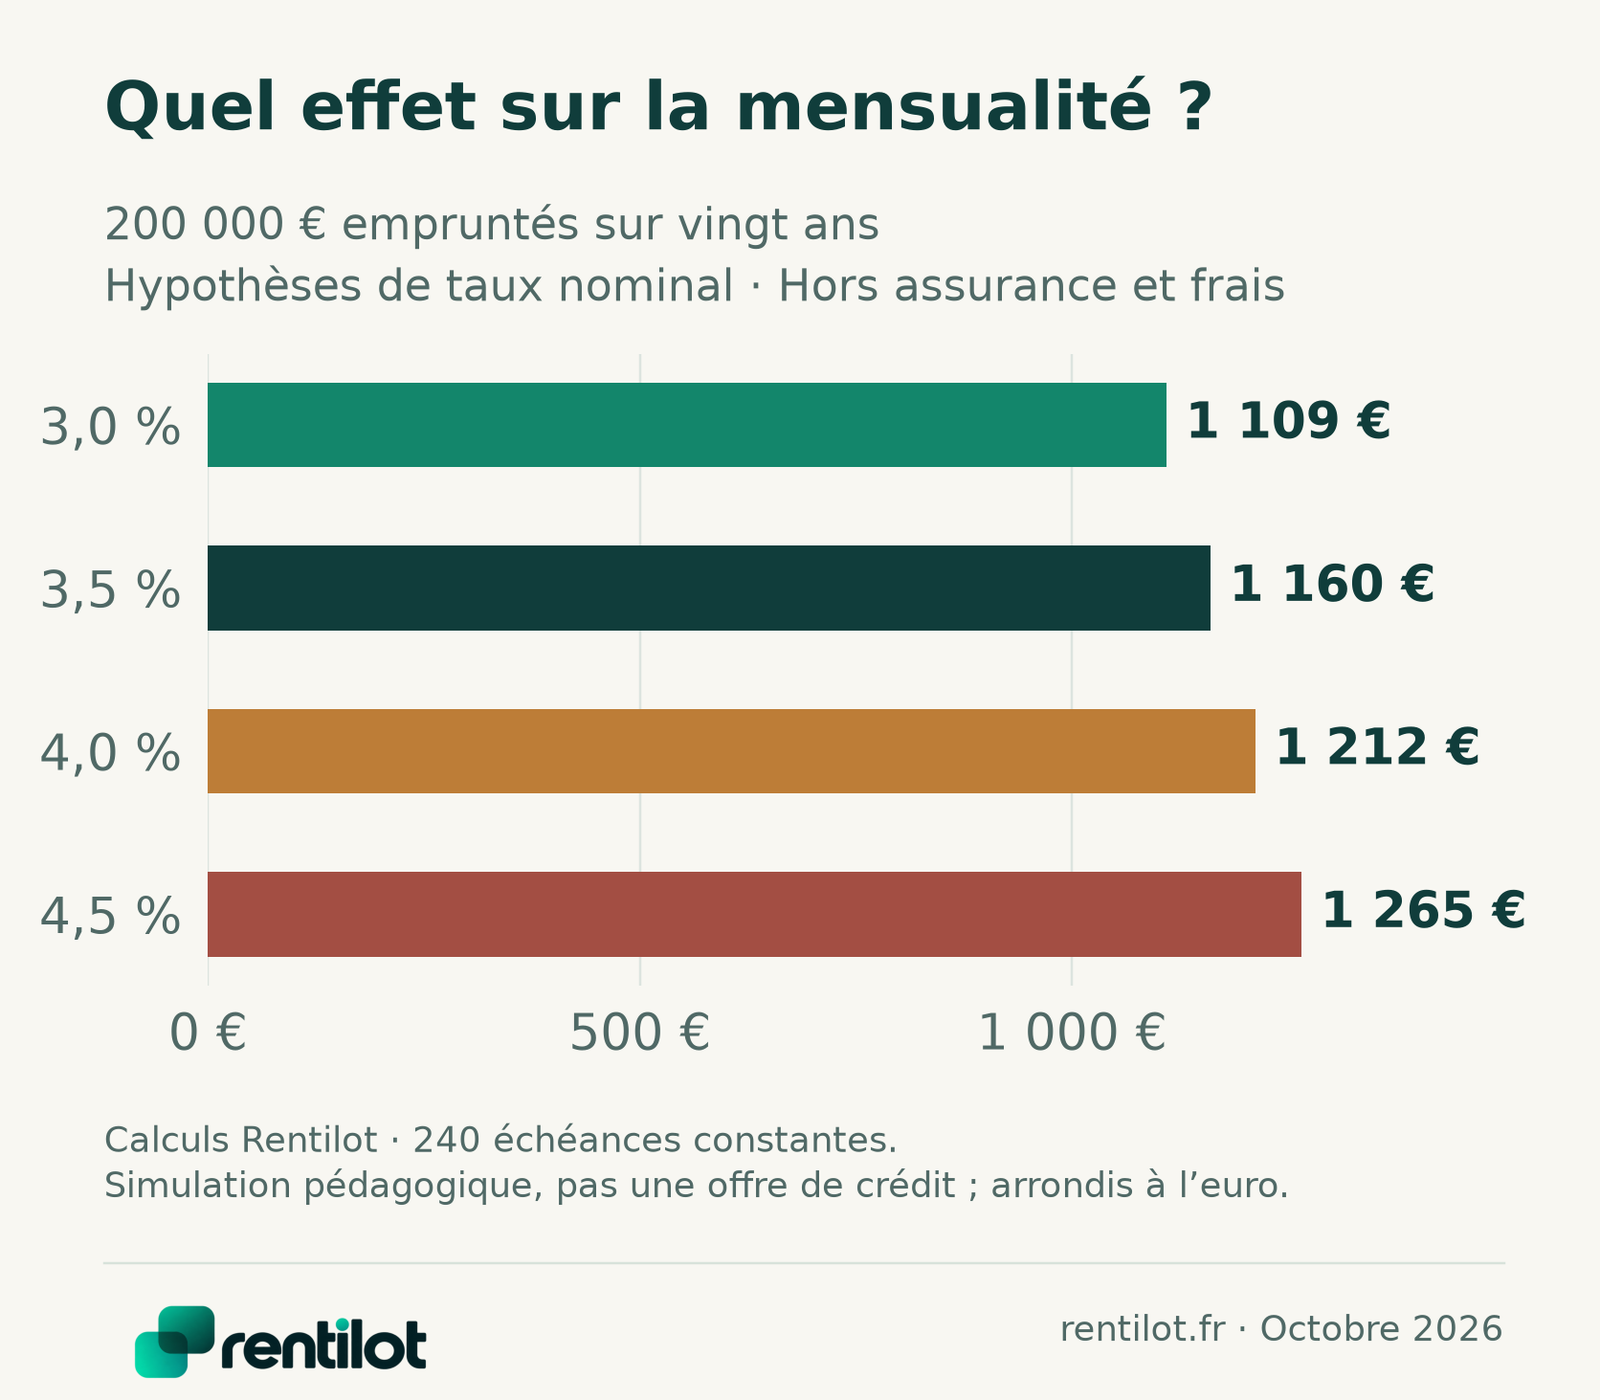
Passer de 3,5 % à 4 % ajoute environ 52 € par mois et 12 490 € d’intérêts sur toute la durée. L’écart mensuel peut sembler contenu ; il devient décisif pour un dossier déjà proche de sa limite de remboursement. À mensualité plafonnée à 1 000 €, le capital finançable diminue d’environ 7 404 € entre ces deux taux.
Allonger la durée : une respiration qui a un coût
Dans une autre simulation à 3,5 %, les 200 000 € coûtent environ 1 160 € par mois sur vingt ans et 1 001 € sur vingt-cinq ans, hors assurance. La mensualité baisse d’environ 159 €, mais les intérêts passent d’environ 78 381 € à 100 374 €. L’assurance peut encore amplifier le coût de la durée supplémentaire.
Le calcul ne désigne pas une durée universellement préférable. Il montre le compromis : préserver de la trésorerie aujourd’hui contre un coût plus élevé si le prêt est conservé jusqu’à son terme. Si vous prévoyez une revente avant l’échéance, comparez aussi le capital restant dû à cette date.
06 / LA FAISABILITÉ
L’accès au crédit :
le taux ne décide pas de tout
La mesure du HCSF prévoit un taux d’effort de 35 % au maximum et une durée de vingt-cinq ans, avec un différé supplémentaire possible dans certaines opérations. Une marge de flexibilité existe pour les banques, mais elle n’est pas un droit individuel à dérogation. Vérifier le cadre HCSF en vigueur.
Exemple volontairement simplifié : un ménage dispose de 4 000 € de revenus mensuels retenus pour l’étude. Une enveloppe de 35 % représente 1 400 €. Avec 200 € d’autres crédits et 50 € d’assurance pour le nouveau prêt, il reste 1 150 € pour son échéance hors assurance. Ce calcul prépare une discussion ; la banque doit vérifier les ressources et les charges effectivement retenues.
Ajoutez au plan de financement les frais d’acquisition, la garantie, les travaux et l’épargne à conserver après signature. Il n’existe pas ici d’hypothèse d’apport minimum valable pour tous les dossiers. Réduire le crédit grâce à un apport supplémentaire peut aider, mais mobiliser toute son épargne laisse le ménage plus exposé aux imprévus.
Autre limite distincte : le taux d’usure plafonne le TAEG. Depuis le 1er octobre 2026, il est de 4,68 % pour les prêts fixes de dix à moins de vingt ans et de 5,40 % à partir de vingt ans, pour la catégorie de crédits immobiliers aux particuliers concernée. Un prêt de vingt ans relève donc du second plafond. Consulter le barème officiel du quatrième trimestre.
Un dossier peut respecter le taux d’effort tout en butant sur l’usure, notamment si son assurance est coûteuse. À l’inverse, un TAEG sous le plafond ne rend pas automatiquement le crédit acceptable pour la banque. Pour une SCI ou un financement professionnel, vérifiez la catégorie juridique du prêt : les plafonds ne se transposent pas sans examen.
07 / LA PROSPECTIVE
Quelles perspectives pour 2027 ?
Trois scénarios pour se préparer
Ce que disent les publications disponibles
La Banque de France envisage, dans ses projections de septembre, une croissance française de 0,9 % et une inflation totale de 1,9 % en 2027. Ces projections reposent sur des hypothèses techniques arrêtées au 19 août 2026 et décrivent un environnement incertain. Elles ne constituent pas une prévision du taux de votre crédit. Consulter les projections et leurs hypothèses.
L’analyse publiée par le Journal de l’Agence le 15 octobre évoque, pour sa part, un taux immobilier moyen de 3,55 % fin 2026 puis 3,85 % fin 2027. C’est une perspective attribuée à cette analyse, ni un engagement bancaire, ni une prévision officielle de la BCE. Un taux de fin d’année ne se confond pas avec la moyenne de toute l’année. Retrouver ce scénario dans l’article d’origine.
Notre lecture : tant que les conditions monétaires et les taux longs restent tendus, une détente rapide et généralisée ne doit pas être la condition nécessaire à la réussite d’un achat. Cette interprétation reste révisable. Pour préparer le projet, les trois tests suivants donnent des repères chiffrés ; nous ne leur attribuons pas de probabilité.
| Scénario de travail | Ce qui pourrait le favoriser | Taux de test sur 20 ans | Mensualité pour 200 000 € |
|---|---|---|---|
| Détente | Apaisement énergétique, inflation mieux maîtrisée, détente durable des taux longs. | 3,00 % | 1 109 € |
| Tension persistante | Désinflation lente, financement bancaire encore coûteux, offres inégales. | 3,85 % | 1 196 € |
| Stress | Nouvelle tension énergétique ou obligataire et durcissement des conditions. | 4,50 % | 1 265 € |
Ces trois taux nominaux sont choisis par Rentilot pour les calculs, hors assurance et frais. Le test à 3,85 % reprend seulement la valeur du repère de fin 2027 cité plus haut : l’appliquer à un prêt sur vingt ans est notre hypothèse pédagogique. Les valeurs de 3 % et 4,5 % ne sont ni les bornes d’un intervalle de prévision ni des taux annoncés par l’Observatoire.
Pourquoi attendre peut réussir… ou coûter plus cher
Pour isoler les effets, comparons des capitaux financés sur vingt ans. À 200 000 € et 3,5 %, la mensualité vaut environ 1 160 €. Si le montant à emprunter baisse de 5 % à 190 000 € mais que le taux monte à 4 %, elle reste proche, à 1 151 €. Si le capital augmente de 5 % à 210 000 € mais que le taux baisse à 3 %, elle atteint encore 1 165 €.
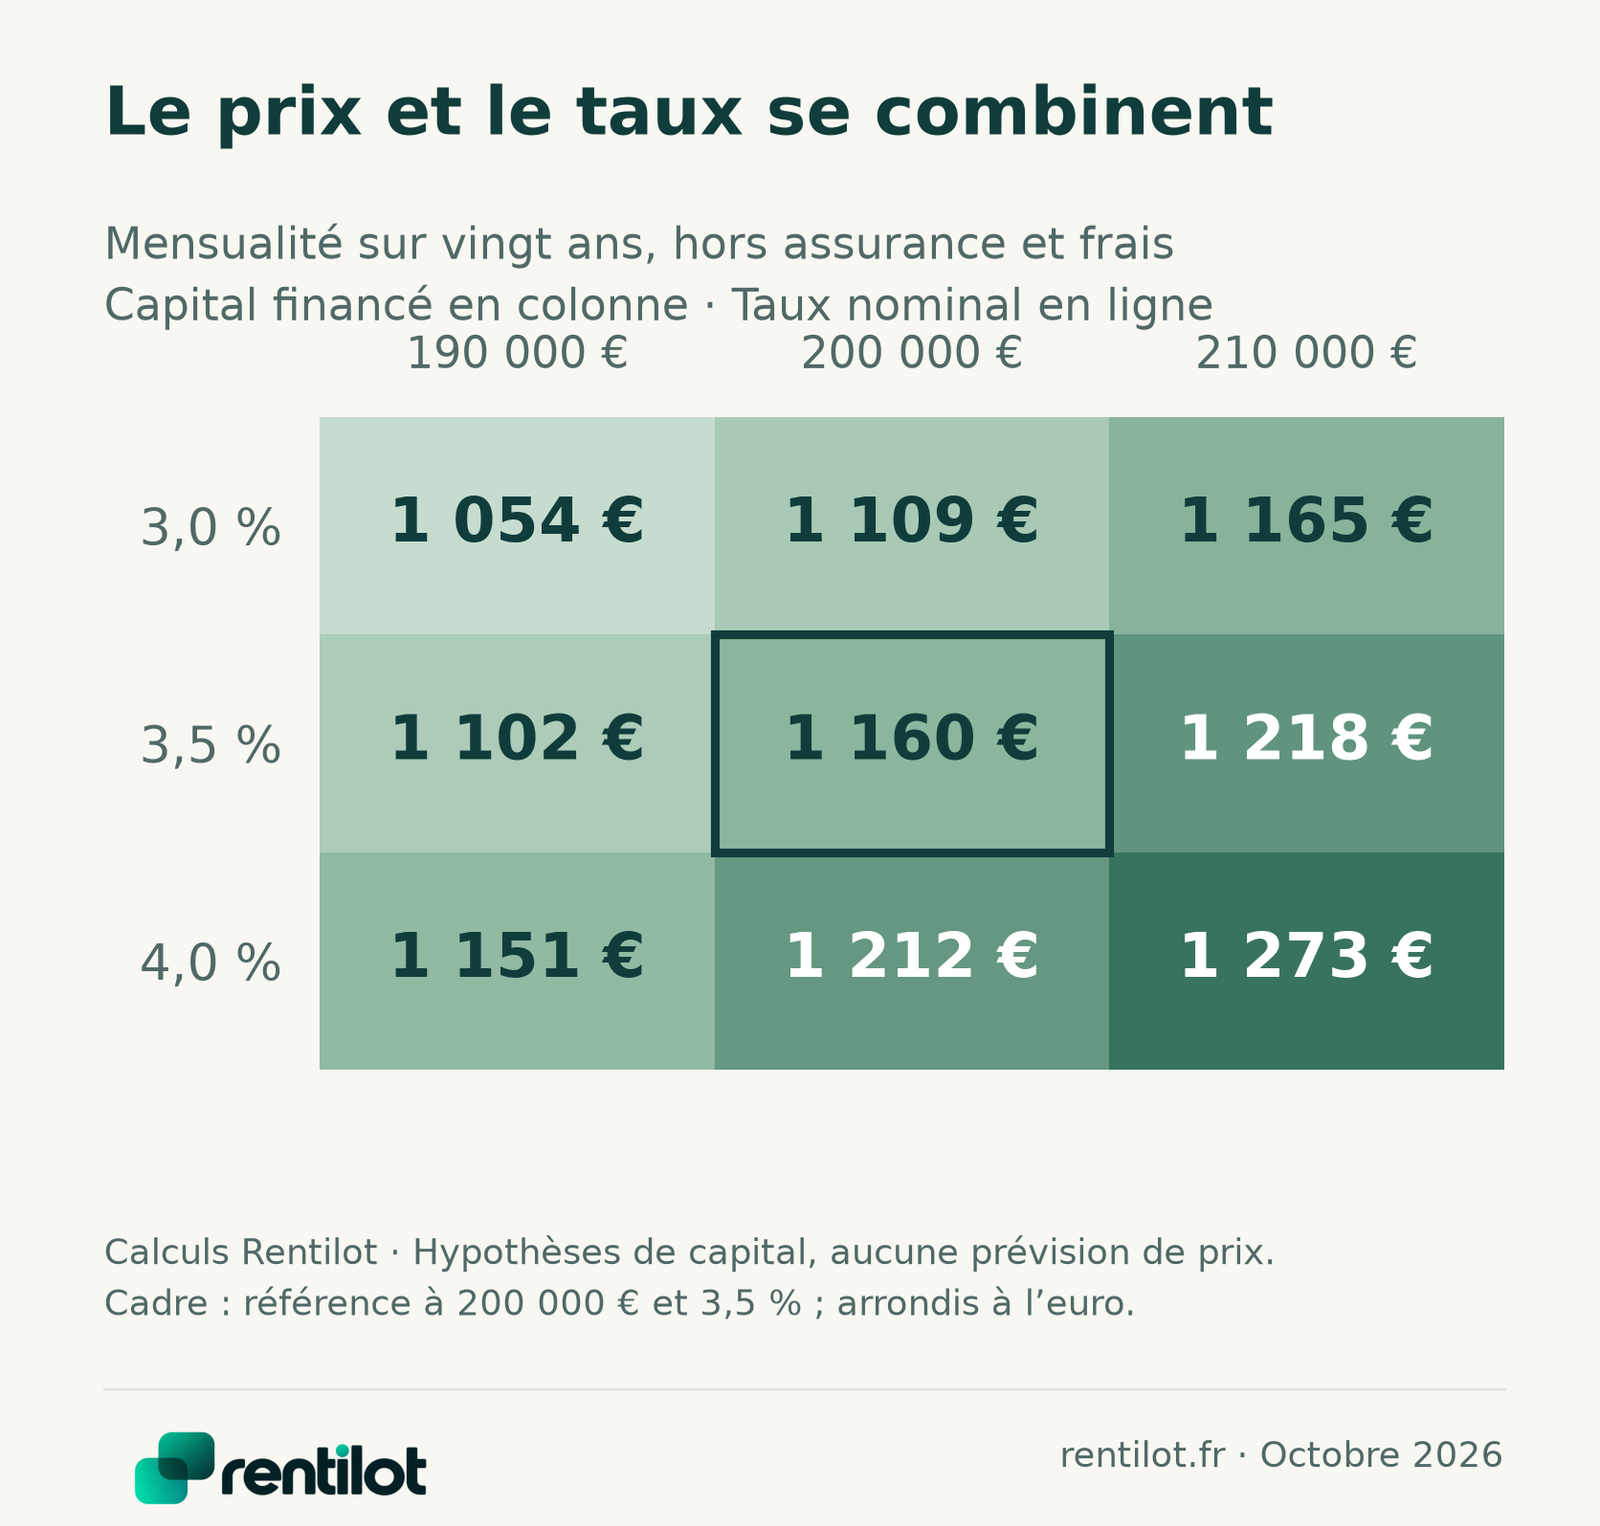
Dans ces exemples, le financement suit exactement la variation du montant retenu. Dans votre achat réel, l’apport, les frais et les travaux peuvent modifier cette relation. Comparez aussi le coût de l’attente, votre loyer éventuel, la disponibilité des biens et votre horizon de détention. Une mensualité voisine ne signifie pas un coût total identique.
08 / LE CAS DU BAILLEUR
Investissement locatif :
tester la trésorerie avant le rendement
Le rendement brut d’un logement ne mesure pas sa capacité à payer le crédit. Prenons un cas fictif : un loyer hors charges de 1 150 € par mois, 5 % de vacance budgétée, 180 € de charges mensuelles non récupérables et 50 € de réserve pour travaux. Il reste 862,50 € par mois pour le financement, avant fiscalité.
Le prêt porte sur 160 000 € sur vingt-cinq ans. Nous ajoutons une assurance constante de 40 € par mois, soit 0,30 % du capital initial par an. Les frais d’acquisition et les frais de financement sont supposés réglés séparément ; ils devront entrer dans le coût global de l’investissement.
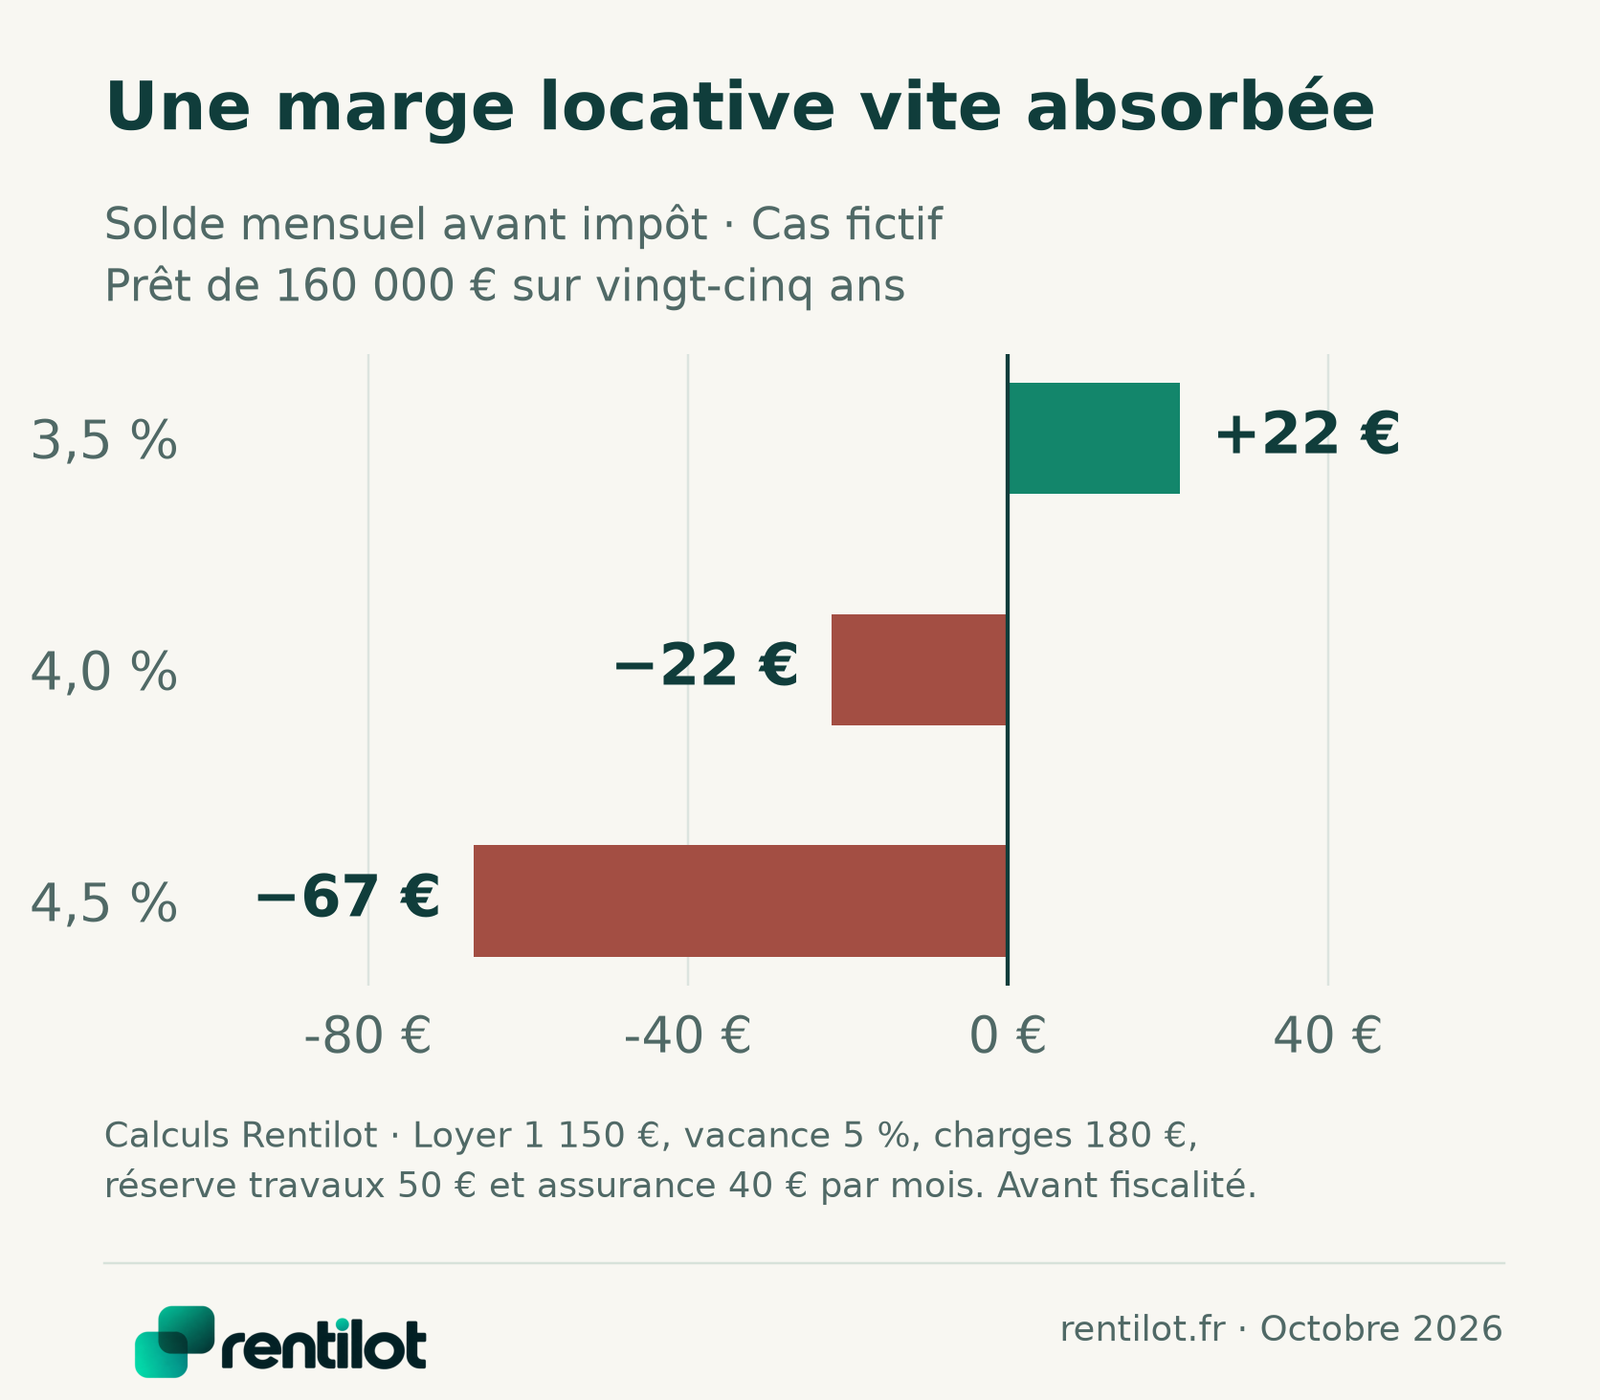
À 3,5 %, le solde est légèrement positif, autour de 22 € par mois. À 4 %, il devient légèrement négatif, autour de −22 €. Une demi-unité de pourcentage suffit ici à absorber la marge. Un mois de vacance supplémentaire, une réparation ou une charge de copropriété imprévue peuvent avoir un effet encore plus important.
Ce solde est un budget de trésorerie, pas un bénéfice fiscal. Le remboursement de capital, les intérêts, les charges et les provisions pour dépenses futures n’ont pas tous le même traitement comptable ou fiscal. Un loyer supérieur au crédit ne garantit donc ni l’autofinancement complet ni une bonne rentabilité.
Avant une offre d’achat, confrontez le loyer envisagé au marché et aux règles applicables, puis vérifiez les devis de travaux et les documents de copropriété. Ne faites pas dépendre l’équilibre d’une hausse de loyer future ou d’un rachat de crédit à meilleur taux. Pour reprendre vos propres hypothèses, utilisez le calculateur indiqué en fin de dossier.
09 / PASSER À L’ACTION
Acheter, attendre ou renégocier :
une méthode selon votre situation
Vous préparez votre premier achat
Commencez par un budget complet, avant les visites qui dépassent votre enveloppe. Faites chiffrer la même opération par plusieurs banques, avec la même durée et la même assurance lorsque la comparaison le permet. Fixez un prix maximal à partir de la mensualité supportable et de l’épargne que vous souhaitez conserver.
Un projet peut être raisonnable dans un marché incertain si le logement répond à un besoin durable et si le budget résiste. À l’inverse, une mensualité juste acceptable aujourd’hui devient fragile si elle suppose des revenus futurs non acquis. L’objectif est de pouvoir tenir le financement sans devoir revendre rapidement.
Vous achetez pour louer
Calculez le solde après vacance, charges, assurance et fiscalité adaptée à votre situation. Refaites ensuite le calcul avec un taux plus élevé avant émission de l’offre, un loyer plus prudent et un poste de travaux renforcé. Si le projet ne tient qu’avec la meilleure hypothèse sur chaque ligne, renégociez le prix ou revoyez le financement.
Vous avez déjà un prêt
Pour une renégociation ou un rachat, comparez le coût restant à payer avec celui de la nouvelle solution : durée, assurance, frais et garanties compris. Une mensualité plus basse obtenue en allongeant la durée peut coûter davantage au total. Le ministère de l’Économie détaille les postes à comparer.
Des indemnités de remboursement anticipé peuvent s’appliquer selon le contrat et les exceptions prévues. Demandez un décompte avant de décider. Vérifier les règles du remboursement anticipé. Le simple écart entre deux taux ne suffit pas à calculer une économie.
Enfin, l’assurance est une piste à examiner indépendamment d’une baisse des taux. Le changement de contrat est possible à tout moment après la signature du crédit, sous réserve de l’équivalence des garanties exigées et du respect de la procédure. Comparez aussi exclusions, franchises et quotités. Consulter la procédure de substitution d’assurance.
10 / GARDER DES REPÈRES
Les indicateurs à surveiller
jusqu’en 2027
Pour actualiser votre décision, suivez un petit nombre d’indicateurs réguliers. Gardez la même source pour mesurer une évolution ; notez le mois observé et la date de publication. Refaire une simulation après une nouvelle proposition bancaire est plus utile que réagir à chaque titre de presse.
| Indicateur | La question utile |
|---|---|
| Taux accordés par durée | Le financement de ma durée d’emprunt se renchérit-il réellement ? |
| Décisions de la BCE et taux longs | L’environnement de financement se détend-il durablement ? |
| TAEG et devis d’assurance | Quel est le coût écrit de mon dossier complet ? |
| Prix de ventes comparables et travaux | Le prix du bien compense-t-il les contraintes de financement ? |
| Revenus disponibles et réserve conservée | Puis-je absorber un imprévu après l’acquisition ? |
Au 27 octobre 2026, le calendrier de la BCE annonce sa prochaine réunion de politique monétaire le 29 octobre. Son résultat n’est pas connu à la date de ce dossier et devra être intégré lors de la prochaine actualisation. Les chiffres mensuels complets d’octobre devront aussi remplacer les observations intermédiaires lorsqu’ils seront publiés.
La bonne préparation pour 2027 consiste à définir vos conditions de réussite : un budget supportable, un prix justifié, des travaux chiffrés et une réserve disponible. Vous pourrez alors avancer si une opération les respecte, ou patienter avec un motif concret.
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Non. Les conditions économiques, monétaires et bancaires restent incertaines. Une projection datée donne une hypothèse, pas une garantie. Les taux de 3 %, 3,85 % et 4,5 % utilisés dans ce dossier servent à tester la résistance du budget.
Non. Ce repère concerne les prêts observés par Crédit Logement/CSA en septembre 2026, toutes durées concernées confondues. Votre offre dépend du dossier, de sa durée et de la banque. Demandez un chiffrage complet et daté.
La comparaison dépend du prix négociable, du financement disponible, du coût de l’attente et de votre horizon. Faites varier le prix et le taux ensemble. Un achat qui épuise votre réserve reste fragile, même si vous pensez que les conditions vont ensuite s’améliorer.
Elle ne relève pas le taux fixe prévu dans le contrat existant. Vérifiez toutefois le type de crédit et les conditions de ses autres composantes. Les taux révisables, les financements complémentaires et les rachats nécessitent une étude distincte.
Mieux vaut que l’achat reste supportable avec le financement signé. Un rachat futur dépendra des taux, des frais, du capital restant dû et de votre situation à ce moment-là. Il constitue une possibilité à évaluer, pas une économie acquise.
Mis à jour en 2026. Données et sources vérifiées le 27 octobre 2026. Les calculs présentés sont des simulations pédagogiques, hors frais et assurance sauf mention explicite.