
Votre crédit est à taux fixe, mais votre contrat permet peut-être d’augmenter ou de diminuer les mensualités. Cette modulation peut aider à adapter le remboursement à votre situation. Elle peut aussi allonger la dette et augmenter son coût si vous réduisez l’échéance.
Pour un bien locatif, la bonne question est donc double : quelle souplesse le contrat autorise-t-il et quel effet produit-elle sur la trésorerie, la durée et le patrimoine ? Nous distinguons les clauses à vérifier et une simulation mathématique, sans présumer qu’une banque acceptera les variations de l’exemple.
01 / COMPRENDRE
Commencer par la clause,
pas par un pourcentage générique
Un prêt à taux fixe peut prévoir des mensualités constantes ou modulables. L’ANIL décrit ces caractéristiques contractuelles. La modulation dépend donc de l’offre signée : elle n’est pas un droit universel de modifier librement chaque échéance à la hausse ou à la baisse.
Cherchez les conditions d’accès : délai après le début du prêt, fréquence, variation maximale, montant minimal et conséquences sur la durée. Vérifiez les éventuels frais, la procédure de demande et les restrictions liées au fonctionnement du crédit. Une option commerciale décrite sur un site peut différer de votre ancien contrat.
Il faut aussi identifier ce qui varie. La mensualité hors assurance, le prélèvement total et le coût de l’assurance ne suivent pas toujours la même logique. Demandez une simulation complète avec les garanties et les dates, plutôt qu’un nouveau chiffre d’échéance isolé.
02 / VÉRIFIER
Une baisse de mensualité
n’est pas une baisse du taux
À taux et capital restant identiques, payer moins chaque mois ralentit généralement le remboursement. La dette reste plus élevée plus longtemps et les intérêts cumulés peuvent augmenter. À l’inverse, une hausse d’échéance peut raccourcir la durée et réduire les intérêts futurs.
La modulation ne doit pas être confondue avec une renégociation de taux, un rachat, un report d’échéance ou un remboursement anticipé. Ces opérations répondent à des procédures et coûts différents. Une demande mal formulée peut conduire à comparer des simulations qui ne modifient pas le même élément.
Le guide Capital et intérêts du crédit aide à lire la répartition de l’échéance. Pour évaluer une option, regardez le capital après plusieurs années et le coût restant à payer, pas seulement la somme libérée le mois prochain.
03 / COMPARER
Ce que montre une simulation
de 100 000 € restants
Prenons un capital restant dû de 100 000 €, un taux nominal de 3,6 % et quinze ans restants. Le calcul simplifié utilise des échéances mensuelles constantes et exclut assurance, frais et fiscalité. La mensualité hors assurance est d’environ 719,80 €.
Nous testons ensuite une baisse théorique de 20 %, à environ 575,84 €, et une hausse théorique de 20 %, à environ 863,76 €. Les paiements se poursuivent jusqu’au solde, avec une dernière échéance ajustée. Cette simulation mathématique ne suppose pas que le contrat permette ces variations ni l’allongement obtenu.
| Scénario théorique | Mensualité hors assurance | Durée restante approximative | Intérêts restants |
|---|---|---|---|
| Sans changement | 719,80 € | 180 mois | 29 565 € |
| Baisse de 20 % | 575,84 € | 246 mois | 41 486 € |
| Hausse de 20 % | 863,76 € | 143 mois | 23 030 € |
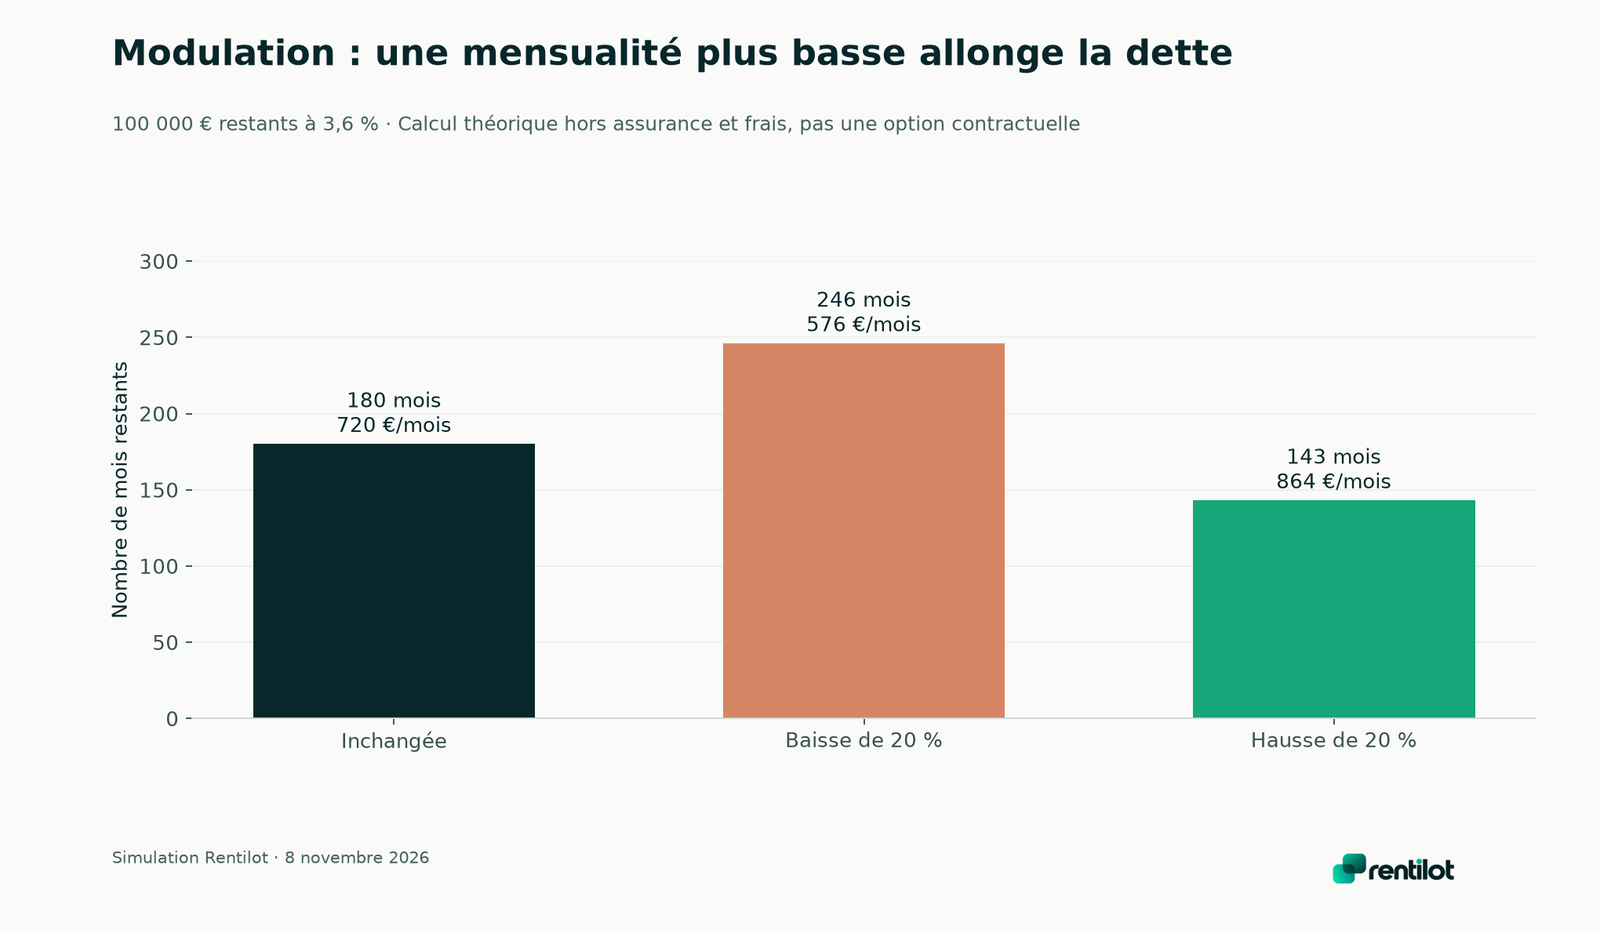
Consulter les données et hypothèses du graphique · Agrandir le graphique
La baisse libère environ 144 € par mois dans cet exemple, mais ajoute environ 66 mois au calendrier et près de 11 922 € d’intérêts restants. Un contrat limitant l’allongement pourrait donc ne pas autoriser cette baisse dans ces conditions. Le calcul révèle une question à poser, pas une option disponible.
La hausse demande environ 144 € mensuels supplémentaires. Elle réduit ici la durée d’environ 37 mois et les intérêts d’environ 6 534 €. Ces écarts excluent l’assurance et les éventuels frais ; leurs effets doivent être intégrés à la simulation réelle.
04 / VÉRIFIER
Quand la baisse
peut servir un besoin temporaire
Une modulation à la baisse peut avoir un intérêt si elle protège une réserve pendant une période identifiée. Il faut toutefois comparer le gain immédiat à son coût et à la possibilité de revenir ensuite à une échéance supérieure. Un projet de retour ne devient pas une certitude parce qu’il figure dans votre budget.
Pour une dépense ponctuelle de travaux, faites chiffrer les autres ressources disponibles et le calendrier. La réserve de trésorerie locative sert justement à éviter de devoir modifier un financement dans l’urgence. Une réserve consommée doit ensuite pouvoir être reconstituée.
Si le logement présente un déficit durable d’exploitation, réduire l’échéance peut masquer le problème plutôt que le résoudre. Examinez les charges, le niveau de dette, le prix d’achat et les possibilités réelles de location. Une mensualité plus petite n’améliore pas la rentabilité du bien par elle-même ; elle change d’abord le calendrier du financement.
05 / VÉRIFIER
Quand une hausse mérite d’être comparée
à l’épargne conservée
Une hausse d’échéance peut accélérer le désendettement, mais immobilise davantage de trésorerie dans le bien. Si vous manquez de liquidités pour les travaux ou les aléas, l’économie d’intérêts ne répond pas nécessairement à votre besoin principal. Il faut distinguer une dette moins longue d’un portefeuille plus robuste.
Comparez le montant supplémentaire avec les échéances connues, les autres financements et les réserves du foyer. Ne supposez pas que vous pourrez récupérer rapidement le capital remboursé en cas de difficulté. Une nouvelle avance de la banque ou une revente demande ses propres conditions et délais.
Le guide de rentabilité avant achat rappelle la différence entre rendement, trésorerie et capital remboursé. Ces indicateurs restent utiles après l’acquisition : une amélioration du salaire ou un excédent ponctuel ne dicte pas automatiquement un remboursement plus rapide.
06 / VÉRIFIER
Poser l’horizon de détention
dans la comparaison
Si vous envisagez une vente dans cinq ans, demandez le capital restant dû à cette date et les paiements cumulés d’ici là. Une option peut réduire le solde du prêt tout en exigeant davantage de versements personnels ; ce n’est pas la même chose qu’un gain égal à la différence de dette.
Pour comparer correctement, utilisez le même budget de contribution et prenez en compte l’épargne qui pourrait être conservée dans l’autre scénario. Ajoutez les frais applicables à la sortie et l’assurance payée pendant la période. Une économie annoncée jusqu’au terme peut ne pas correspondre à votre durée réelle de détention.
Le guide Conserver ou revendre aide à replacer cette décision dans le portefeuille. La modulation reste un outil contractuel ; elle ne doit pas remplacer la réflexion sur l’usage du bien et l’horizon patrimonial.
07 / VÉRIFIER
La demande utile
à adresser au prêteur
Demandez trois documents comparables : situation actuelle, option envisagée et tableau d’amortissement recalculé. Les chiffres devraient montrer la nouvelle échéance, les frais, la durée, l’assurance et le coût restant. Faites préciser la date d’effet et les possibilités de modification ultérieure.
Après accord et mise en œuvre, rapprochez le premier prélèvement du nouvel échéancier. Conservez l’ancien et le nouveau avec les échanges. Dans le suivi patrimonial de Rentilot, garder ces versions et les flux aide à expliquer une rupture dans les échéances sans perdre l’historique du financement.
Votre décision devrait pouvoir s’énoncer simplement : combien de liquidités l’option libère ou mobilise, quel coût elle ajoute ou évite et quelle contrainte elle crée pour les années suivantes. Si l’une de ces réponses manque, la comparaison n’est pas encore complète.
08 / PASSER À L’ACTION
Les vérifications
à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Non. Il faut lire les clauses de l’offre signée. Les délais, limites, frais et effets sur la durée varient selon le contrat et les conditions du prêteur.
Pas nécessairement. À taux identique, cela ralentit généralement le remboursement et peut augmenter les intérêts. Demandez un échéancier complet avant de comparer.
Non. Il faut comparer l’économie d’intérêts à la liquidité conservée, aux travaux, aux autres engagements et à l’horizon de détention. Le capital remboursé n’est pas immédiatement disponible.
Mis à jour en 2026.