
Pendant les travaux, le logement ne rapporte pas encore de loyer alors que les dépenses commencent. Un différé de remboursement peut alléger cette période, mais il ne rend pas le crédit gratuit. Selon le contrat, des intérêts, une assurance et des frais restent dus ou viennent modifier la dette à rembourser.
Avant d’intégrer un différé dans la rentabilité d’un investissement, il faut comprendre ce qui est repoussé, pendant combien de temps et avec quel coût. Le calendrier du chantier et celui du prêt doivent être lus ensemble, y compris si les travaux prennent du retard.
01 / COMPRENDRE
Le différé partiel et le différé total
ne produisent pas les mêmes flux
Dans un différé partiel, le remboursement du capital est généralement reporté tandis que des intérêts et l’assurance restent payés selon les conditions convenues. Un différé total peut également reporter certains intérêts, avec des modalités à vérifier. Le terme total ne signifie pas nécessairement l’absence de tout paiement.
L’ANIL décrit le différé d’amortissement et le déblocage progressif. Demandez au prêteur un échéancier correspondant au montage proposé, pas seulement une estimation de mensualité après travaux. Identifiez séparément capital, intérêts et assurance pendant chaque phase.
Pour un crédit avec fonds débloqués progressivement, les intérêts peuvent dépendre des montants déjà mis à disposition. Ils ne se calculent donc pas forcément sur tout le capital dès le premier mois. À l’inverse, un financement entièrement décaissé dès le départ peut coûter davantage pendant un chantier de même durée.
02 / VÉRIFIER
Une frise de trésorerie
vaut mieux qu’une ligne « différé : oui »
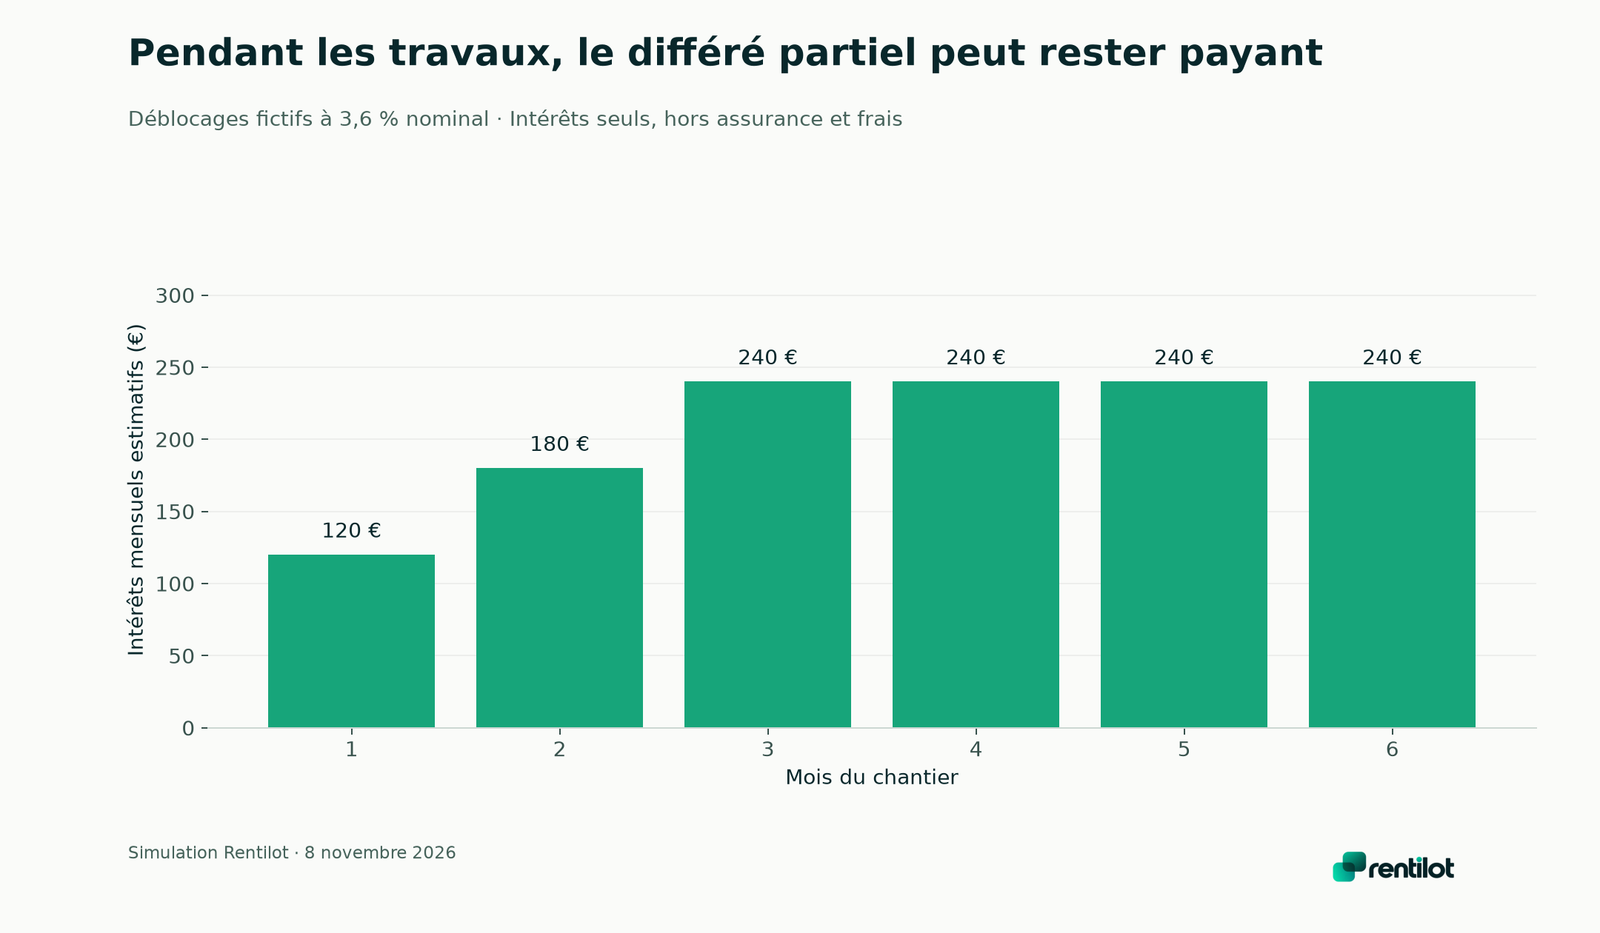
Supposons un chantier fictif de six mois avec 80 000 € déjà débloqués au taux nominal hypothétique de 3,6 %. Les intérêts d’un mois sur ce montant seraient d’environ 240 €, hors assurance et autres coûts. Si le capital utilisé augmente, la charge correspondante change aussi.
Avec un différé partiel dans cette hypothèse, le propriétaire doit donc financer des sommes avant le premier loyer. Un budget qui inscrit zéro dépense de crédit pendant six mois sous-estime la réserve nécessaire. Un différé total demanderait d’examiner comment ces intérêts sont traités, puis leur effet ultérieur.
Consulter les données et hypothèses du graphique · Agrandir le graphique
Notre graphique illustre des déblocages progressifs de 40 000 €, 60 000 €, puis 80 000 € conservés jusqu’au sixième mois, à 3,6 % nominal. Les intérêts mensuels approximatifs passent alors de 120 € à 180 €, puis à 240 €. Ce sont des hypothèses pédagogiques, sans assurance, sans frais et sans valeur de proposition bancaire.
Le besoin n’est pas seulement de financer les devis. Il faut aussi couvrir les charges du bien, les assurances, les consommations du chantier et les échéances restant dues. Le guide sur l’achat ancien avec travaux aide à reconstruire le coût complet du projet.
03 / VÉRIFIER
Que se passe-t-il si le chantier
dure trois mois de plus ?
Le différé et le chantier n’ont pas automatiquement la même date de fin. Si le prêt entre en amortissement alors que le logement n’est pas louable, vous devrez supporter la mensualité complète sans les recettes attendues. C’est l’un des scénarios à tester avant de signer.
Ajoutez donc un retard plausible à votre budget et calculez la réserve supplémentaire. Les intérêts intercalaires, le paiement de l’assurance et les charges de propriétaire doivent rester présents. Ne supposez pas que la banque prolongera gratuitement le dispositif parce qu’une entreprise a pris du retard.
Pour un logement soumis à des travaux nécessaires à sa mise en location, vérifiez aussi le délai de réalisation et les conditions du financement. Une date de premier loyer ambitieuse ne doit pas reposer sur une classe énergétique espérée ou un chantier qui n’a pas encore de devis détaillé.
Un exemple de réserve supplémentaire
Imaginons une mensualité complète future de 900 € et des charges fixes de 150 €. Trois mois de retard après la fin du différé demanderaient déjà 3 150 € de trésorerie pour ces seuls postes. Les dépassements de chantier et les frais de relocation s’ajouteraient éventuellement.
Cet exemple ne fixe pas une réserve universelle. Il montre que le coût du retard peut dépasser la simple facture d’intérêts durant le différé. La réserve pour un bien locatif doit être adaptée à la fragilité du calendrier et aux autres ressources du foyer.
04 / VÉRIFIER
Comparer deux offres
sur la même durée totale
Demandez si la durée annoncée inclut la période de différé ou si elle s’y ajoute. Un prêt présenté comme vingt ans peut avoir une structure différente d’une offre de même appellation dans une autre banque. Comparez le nombre de mois, les phases et le capital restant dû à une date commune.
Lisez également les conditions de déblocage : factures, délais, entreprises admises, date limite d’utilisation et traitement des fonds non consommés. Ces clauses peuvent affecter l’organisation du chantier et votre liberté de réaliser une partie des travaux.
Le cadre HCSF prévoit certains cas de différé dans les conditions de durée qu’il fixe. Cela ne donne pas un droit automatique au montage souhaité. L’établissement analyse aussi le projet et ses propres critères d’octroi.
05 / PRÉPARER
Les cinq questions
à poser au prêteur
- Quels paiements seront dus pendant le différé, et à quelles dates ?
- Sur quels montants les intérêts seront-ils calculés à chaque déblocage ?
- Comment les intérêts non payés seront-ils traités, le cas échéant ?
- Quand l’amortissement commencera-t-il si le chantier est retardé ?
- Quelle est la durée totale et quel coût ressort du calendrier complet ?
Demandez un tableau et conservez la réponse écrite. Les mots différé ou franchise sont parfois utilisés dans des échanges commerciaux sans préciser les mêmes modalités. Seul le contrat permet de savoir ce que vous devrez réellement payer.
06 / VÉRIFIER
Faire du différé
un outil de calendrier
Le différé peut être cohérent lorsqu’il relie une période de dépenses sans recettes à une mise en location documentée. Il ne transforme pas un mauvais budget travaux en bon investissement et ne doit pas masquer une trésorerie insuffisante après la livraison.
Examinez la phase normale de location avec le même soin. Si le bien conserve un cash-flow négatif après le chantier, cet effort doit rester finançable indépendamment du différé. Le dispositif traite le début du projet ; il ne garantit pas son équilibre pendant les années suivantes.
Votre décision doit donc porter sur la totalité de la séquence : travaux, retard possible, première location, amortissement et réserve conservée. C’est cette lecture qui permet de choisir la souplesse utile sans sous-estimer sa contrepartie.
07 / PASSER À L’ACTION
Les vérifications
à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Pas nécessairement. L’assurance, les frais et le traitement des intérêts dépendent du contrat. Demandez l’échéancier détaillé de chaque phase.
Ne le supposez pas. Les dates et conditions contractuelles doivent être vérifiées avec le prêteur, ainsi que le coût d’un éventuel aménagement.
Non. Ajoutez les flux pendant le chantier, le coût des intérêts, les frais, la durée totale et le risque de payer sans percevoir de loyer.
Mis à jour en 2026.