
Votre loyer a augmenté, mais le compte du logement laisse moins d’argent disponible. Ce décalage n’a rien d’impossible : le loyer constitue une recette, tandis que la trésorerie dépend de toutes les entrées et sorties. Une hausse modeste peut être absorbée par les charges, la taxe foncière, une interruption de location ou un calendrier de travaux défavorable.
Pour le comprendre, comparons deux années d’un même investissement. Les chiffres ci-dessous sont fictifs, hors impôt personnel et hors variation du prix du bien. L’objectif est de retrouver l’origine d’un écart, puis de décider ce qu’il faut surveiller. Il ne s’agit ni d’une moyenne nationale ni d’une prévision d’inflation.
01 / COMPRENDRE
Partir des encaissements
et du même périmètre
Un avis de révision indique le montant que vous pouvez demander suivant le bail et les règles applicables. Il ne prouve pas que douze mensualités ont été encaissées. Une entrée en cours d’année, un versement partiel ou une régularisation peuvent modifier le total bancaire.
Commencez par deux colonnes : les loyers hors charges dus et ceux encaissés. Conservez les provisions locatives à part pour vérifier ensuite les dépenses qu’elles financent. Compter une hausse de provisions comme un supplément de revenu durable donnerait une image trompeuse du logement.
La période doit aussi être comparable. Onze mois face à douze mois ne permettent pas d’isoler l’effet de la hausse du loyer. Lorsque le logement vient d’être acheté, reconstruisez une année de fonctionnement prévisionnelle, mais présentez-la comme telle : elle n’est pas un historique constaté.
Enfin, gardez le même périmètre. Si la première année exclut les travaux et que la seconde les comprend, votre graphique mélange évolution des charges courantes et investissement exceptionnel. Les deux lectures sont utiles, à condition de les montrer séparément. Le guide sur le bilan annuel immobilier propose cette organisation des pièces.
02 / COMPARER
Le cas chiffré :
un loyer supérieur, 590 € de moins
Notre logement perçoit 12 000 € de loyers hors charges en année A, puis 12 360 € en année B. La progression retenue est une hypothèse de 3 %, choisie pour l’exercice. Elle ne constitue pas un taux d’IRL ni une autorisation de révision.
Les dépenses présentées restent à la charge du propriétaire après traitement des charges locatives. L’emprunt coûte 7 200 € par an, capital et intérêts compris, dans les deux situations. Aucun impayé ni travaux exceptionnel n’est ajouté à ce premier calcul.
| Flux annuel | Année A | Année B |
|---|---|---|
| Loyers hors charges encaissés | 12 000 € | 12 360 € |
| Charges courantes restant au propriétaire | −2 200 € | −2 650 € |
| Taxe foncière restant au propriétaire | −900 € | −1 100 € |
| Assurance et gestion | −500 € | −800 € |
| Échéances de financement | −7 200 € | −7 200 € |
| Trésorerie avant impôt personnel | 1 200 € | 610 € |
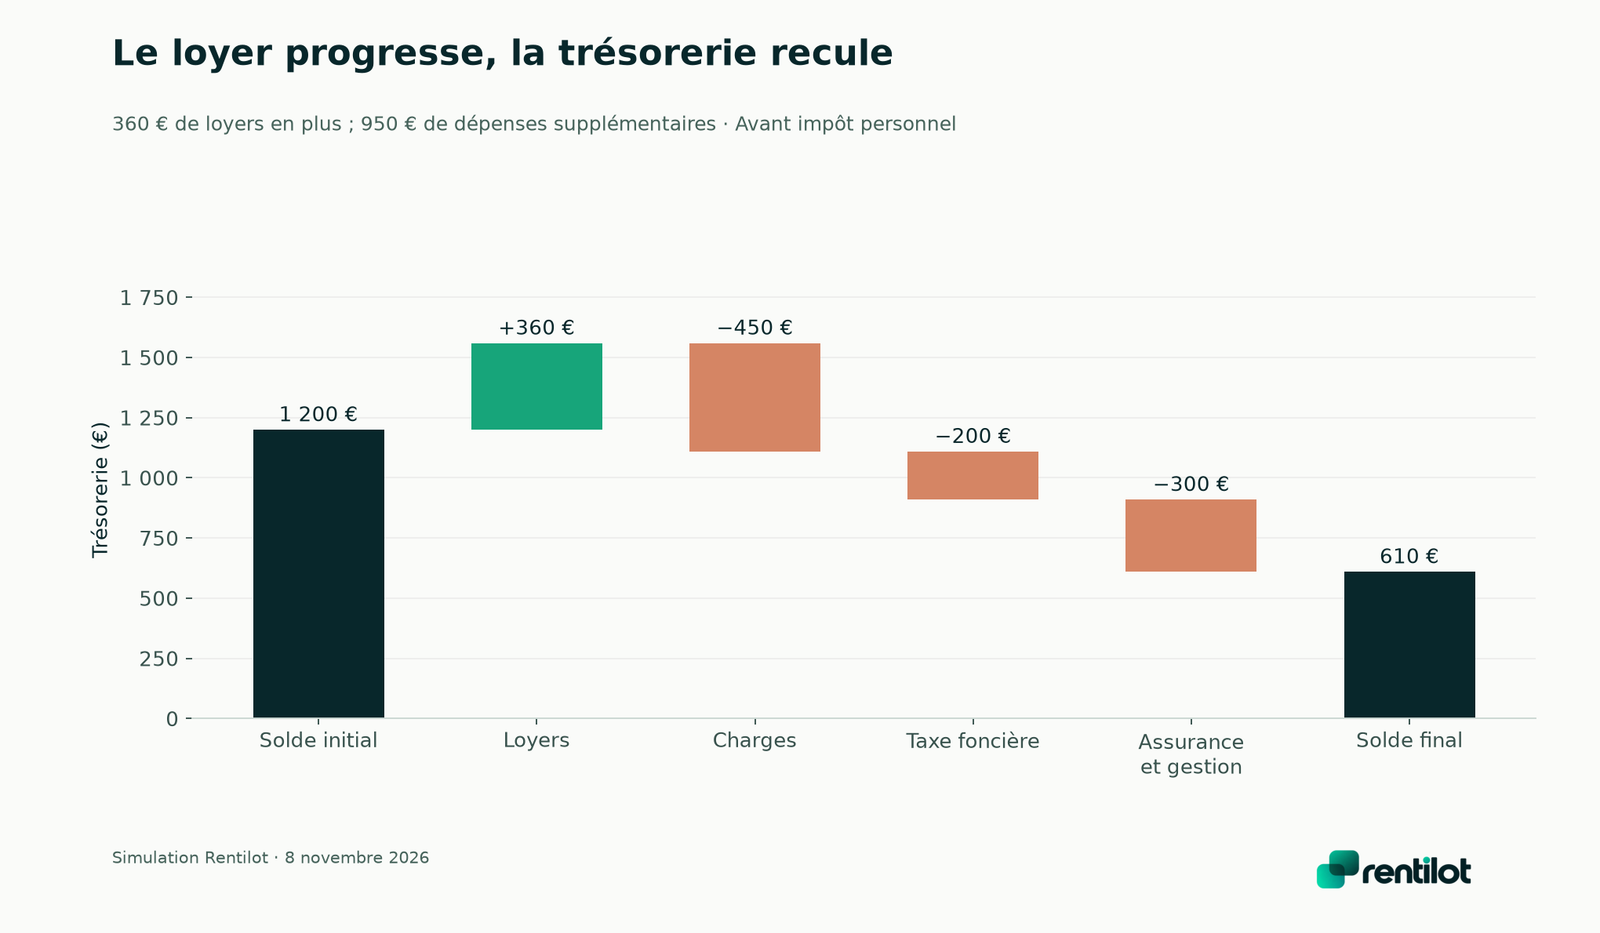
Le supplément de loyer atteint 360 €. Les dépenses courantes augmentent de 450 €, la taxe de 200 € et l’ensemble assurance-gestion de 300 €. Les sorties supplémentaires atteignent donc 950 €, ce qui explique exactement les 590 € de trésorerie perdus.
Consulter les données et hypothèses du graphique · Agrandir le graphique
Le recul est de presque la moitié du solde initial, alors que le revenu locatif progresse. Ce pourcentage paraît spectaculaire parce que la marge de départ est réduite. Il ne signifie pas que les dépenses du logement ont doublé. Pour communiquer correctement un résultat, conservez les euros à côté des pourcentages.
Le montant à comprendre avant de négocier
Le propriétaire peut agir sur un contrat, un équipement énergivore ou une organisation coûteuse. Il ne peut pas conclure que le loyer doit automatiquement augmenter de 950 €. Une révision ou une fixation du loyer doit respecter son propre cadre, indépendamment de l’équilibre recherché. Service Public, révision du loyer.
03 / VÉRIFIER
Séparer la dérive durable
du paiement exceptionnel
Une chaudière remplacée cette année peut dégrader fortement le compte bancaire sans que la même dépense revienne chaque année. À l’inverse, une hausse annuelle de contrat ou de taxe s’intègre durablement dans le budget. Votre réponse ne sera pas identique.
Pour chaque écart, attribuez une catégorie : récurrent, exceptionnel, décalé ou récupérable sous conditions. Un paiement décalé correspond, par exemple, à deux cotisations annuelles rapprochées dans une même période comptable. Une somme récupérable doit être rapprochée des provisions et du décompte, pas simplement effacée de vos dépenses.
Cette qualification évite deux décisions trop rapides : revendre parce qu’une seule année comporte des travaux, ou maintenir un investissement dont les charges structurelles dépassent durablement les prévisions. Consultez aussi la méthode de réserve de trésorerie pour distinguer le besoin de liquidités du résultat annuel.
Une régularisation n’est pas une nouvelle performance
Si un remboursement de charges d’une année antérieure arrive en année B, il améliore le solde bancaire de B. Il ne rend pas le fonctionnement courant plus rentable. Conservez la date du paiement et la période à laquelle il se rapporte. Vous pouvez ainsi lire votre trésorerie disponible tout en expliquant la performance de chaque exercice.
04 / VÉRIFIER
Le crédit construit du patrimoine
sans laisser autant de liquidités
Une mensualité identique ne contient pas nécessairement la même répartition entre intérêts et capital au fil du temps. Sur un prêt amortissable, une part du paiement réduit la dette. Ce mouvement contribue à la valeur nette de votre patrimoine, sans rester disponible sur votre compte.
Il faut donc regarder au moins trois résultats : la trésorerie, le capital restant dû et le résultat fiscal. Notre solde de 610 € ne mesure ni l’enrichissement patrimonial complet ni le bénéfice imposable. Le remboursement du capital n’est pas traité comme les intérêts dans une déclaration de revenus fonciers. DGFiP, intérêts d’emprunt.
Cette distinction explique pourquoi un bien peut conserver un intérêt patrimonial tout en demandant un effort mensuel. Elle ne justifie pas un effort devenu insoutenable. Le dossier capital et intérêts permet de reprendre votre échéancier avant de conclure.
05 / VÉRIFIER
Refaire le budget
avec une année moins favorable
Reprenons l’année B et ajoutons une interruption de location d’un mois à 1 030 €. En supposant les autres montants inchangés, la trésorerie passerait de 610 € à −420 €. Cette hypothèse est volontairement simple : une vacance réelle peut modifier certaines charges et provoquer des dépenses de remise en location.
Le test montre surtout que la marge positive ne représente même pas un mois de loyer. Une réserve dédiée peut absorber l’écart ponctuel ; elle ne corrige pas, à elle seule, un déséquilibre permanent. Si vous devez la reconstituer chaque année avec votre revenu personnel, intégrez cet effort dans la décision de conserver le bien.
Préparez trois budgets : fonctionnement prévu, dépenses courantes un peu plus élevées, puis interruption de recettes. Le nombre de scénarios importe moins que leur cohérence. N’additionnez pas deux fois une même dépense sous « charges », puis sous « imprévus ».
06 / VÉRIFIER
Installer une revue courte
à chaque clôture annuelle
Le tableau utile tient en quelques lignes : montant prévu, montant constaté, différence, cause et prochaine action. Par exemple, 300 € de gestion supplémentaires peuvent correspondre à une mission ponctuelle de relocation ; une facture identique chaque année appelle une autre lecture.
Dans Rentilot, les flux regroupés par bien aident à retrouver ces écarts et les pièces associées. L’analyse reste à faire : un classement cohérent ne remplace pas l’explication d’une facture, d’une vacance ou d’un changement de contrat.
À la prochaine revue, commencez par les trois écarts les plus importants en euros. Vous saurez ainsi si la baisse provient des coûts, du calendrier ou des encaissements. C’est cette réponse qui permet de choisir une action proportionnée, plutôt qu’un objectif abstrait de hausse des loyers.
07 / PASSER À L’ACTION
Les vérifications
à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Elle augmente les recettes théoriques, mais son effet sur le solde dépend des encaissements et des coûts. Comparez des périodes et des périmètres identiques avant de calculer un rendement.
Les paiements de travaux doivent apparaître dans le suivi bancaire. Pour analyser le fonctionnement, présentez aussi une lecture qui sépare ces dépenses exceptionnelles des charges récurrentes.
Pas nécessairement. Une partie du crédit peut continuer à réduire la dette. La trésorerie disponible, la dette et la valeur du bien doivent être lues séparément.
Mis à jour en 2026.