
Deux annonces affichent 6 % de rendement brut. Le prix est comparable, les loyers aussi. Faut-il en déduire que les deux investissements construiront le même patrimoine ? Non : les dépenses, les travaux et l’effort de trésorerie peuvent produire des trajectoires différentes, même avec un financement identique.
Nous suivons ici deux projets fictifs pendant quinze ans. Le calcul garde les mêmes prix, loyers et crédits pour isoler l’effet des coûts d’exploitation et d’un chantier. Il montre aussi pourquoi la valeur nette du logement ne suffit pas : l’argent que le propriétaire a dû ajouter, ou qu’il a pu conserver ailleurs, compte dans le patrimoine global.
01 / COMPRENDRE
Les règles
de la comparaison
Chaque projet coûte 200 000 € au départ, frais inclus dans cette enveloppe conventionnelle. Le loyer théorique hors charges est de 12 000 € par an. Rapporté au coût complet retenu, le rendement brut est donc de 6 % pour les deux biens. Dans les annonces, le dénominateur peut être différent ; notre choix est explicite pour éviter ce biais.
Le prêt initial est de 160 000 €, sur vingt ans, à un taux nominal fixe hypothétique de 3,6 %. L’amortissement est mensuel et l’assurance représente 32 € par mois, constante. L’apport initial est de 40 000 €. Les arrondis dans le texte ne modifient pas les calculs réalisés avec les valeurs non arrondies.
Le projet A supporte 2 000 € de dépenses annuelles. Le projet B en supporte 3 500 € et reçoit une facture de travaux de 15 000 € à la sixième année. Ces dépenses sont des hypothèses de comparaison ; nous ne prétendons pas qu’un type d’immeuble coûte toujours davantage qu’un autre.
Les loyers et les charges restent constants. Les deux biens sont supposés valorisés à 200 000 € après quinze ans. Nous excluons la fiscalité personnelle, les frais de sortie, l’inflation, la rémunération de l’épargne et les événements non décrits. Ces limites empêchent de lire les résultats comme une recommandation d’achat ou une prévision de marché.
| Hypothèse de départ | Projet A | Projet B |
|---|---|---|
| Coût complet conventionnel | 200 000 € | 200 000 € |
| Loyers annuels | 12 000 € | 12 000 € |
| Rendement brut | 6 % | 6 % |
| Dette initiale | 160 000 € | 160 000 € |
| Dépenses annuelles | 2 000 € | 3 500 € |
| Travaux ajoutés en année 6 | 0 € | 15 000 € |
02 / VÉRIFIER
Première lecture :
l’argent qui sort chaque année
Avec ces hypothèses de prêt, la mensualité hors assurance est d’environ 936,18 €. Le financement et l’assurance représentent ensemble environ 11 618 € par an. Ce montant est identique pour les deux projets ; les dépenses d’exploitation font ensuite apparaître la différence.
Pour A, les 12 000 € de recettes diminués de 2 000 € de dépenses et de 11 618 € de financement donnent un solde annuel d’environ −1 618 € avant impôt. Pour B, le même calcul avec 3 500 € de dépenses donne environ −3 118 €. Aucun des deux projets ne s’autofinance dans ce périmètre.
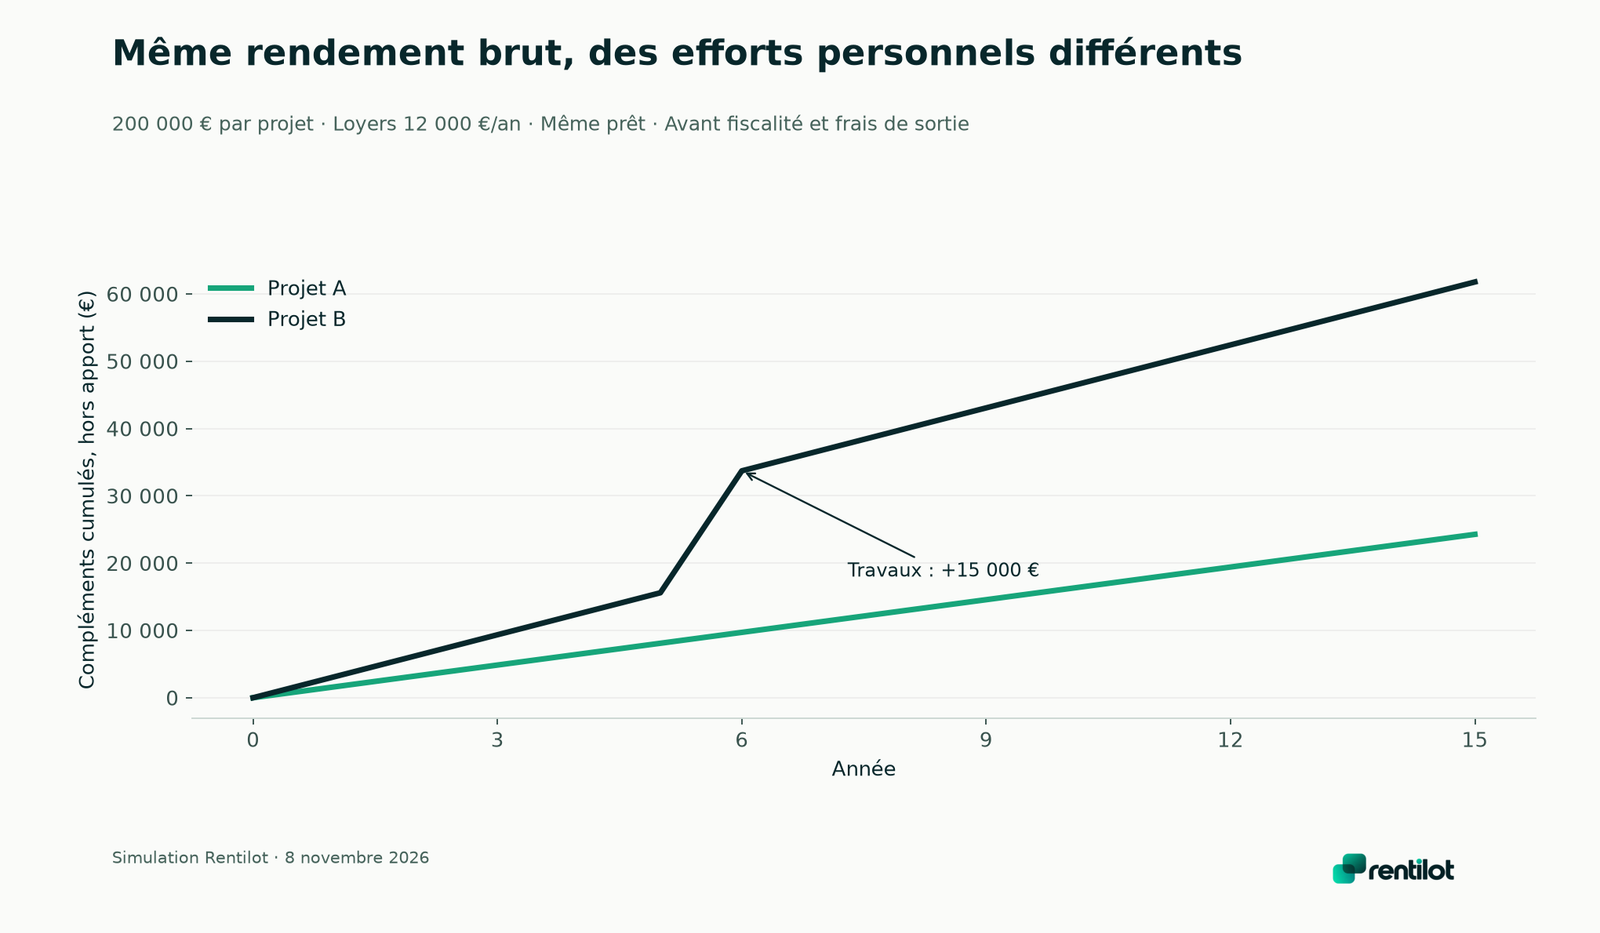
La sixième année, B demande en plus les 15 000 € de travaux. Son besoin atteint alors environ 18 118 € sur l’année. Une moyenne sur quinze ans masque facilement cette concentration : le propriétaire doit payer la facture au moment où elle arrive, pas au rythme d’une moyenne théorique.
Le guide sur la réserve de trésorerie aide à traiter cette question de calendrier. Un montant de réserve ne se déduit pas du rendement brut ; il se construit avec les sorties, les risques et la capacité du foyer à apporter de l’argent.
03 / VÉRIFIER
Sur quinze ans :
37 500 € d’effort supplémentaire
Sans compter l’apport initial commun, A demande environ 24 272 € de compléments de trésorerie sur quinze ans. B en demande environ 61 772 €, travaux compris. La différence est de 37 500 € : 1 500 € de dépenses annuelles supplémentaires pendant quinze ans, plus 15 000 € de chantier.
Consulter les données et hypothèses du graphique · Agrandir le graphique
Le résultat ne dépend pas d’une formule sophistiquée. Il dépend surtout de dépenses que le brut n’indiquait pas. Le graphique permet de voir la pente annuelle, puis le saut de la sixième année. Les données CSV donnent les hypothèses et les valeurs de chaque année pour que la comparaison puisse être vérifiée.
Cela ne signifie pas que A sera forcément le meilleur achat réel. Le modèle ne prétend pas décrire tous les travaux futurs, la qualité des biens ni leurs marchés de revente. Il montre qu’une décision fondée sur le seul 6 % laisse des variables déterminantes hors du raisonnement.
04 / VÉRIFIER
Le crédit construit pourtant
la même valeur nette immobilière
Les deux prêts ont le même capital initial, le même taux et le même calendrier. Après quinze ans, le capital restant dû est d’environ 51 335 €. Avec une valeur conventionnelle du bien de 200 000 €, la valeur nette immobilière avant vente atteint donc environ 148 665 € pour chaque projet.
Si l’on ne regardait que le logement moins la dette, les deux dossiers paraîtraient équivalents. Mais B a nécessité 37 500 € de ressources personnelles supplémentaires. Les montants de dette remboursée ne racontent donc pas toute l’histoire de l’enrichissement du foyer.
Le guide Capital et intérêts d’emprunt explique cette séparation. Le capital remboursé augmente la part du logement financée par vous, mais il faut regarder d’où vient l’argent qui a permis de le rembourser. Une part peut être couverte par les loyers et une autre par des versements personnels.
La valeur nette du logement n’est pas non plus un montant immédiatement disponible. Pour vendre, il faudrait examiner le prix réel, les frais, les impôts éventuels et les conditions du prêt. Les 148 665 € sont une lecture de bilan dans un modèle, pas un chèque garanti au propriétaire.
05 / VÉRIFIER
Comparer
à budget personnel identique
Pour mesurer le patrimoine global, donnons maintenant aux deux propriétaires la même capacité de contribution. Chacun peut consacrer aux compléments le budget nécessaire à B : environ 3 118 € par an, plus 15 000 € la sixième année. Le propriétaire de A utilise ce dont son logement a besoin et garde la différence en épargne non rémunérée.
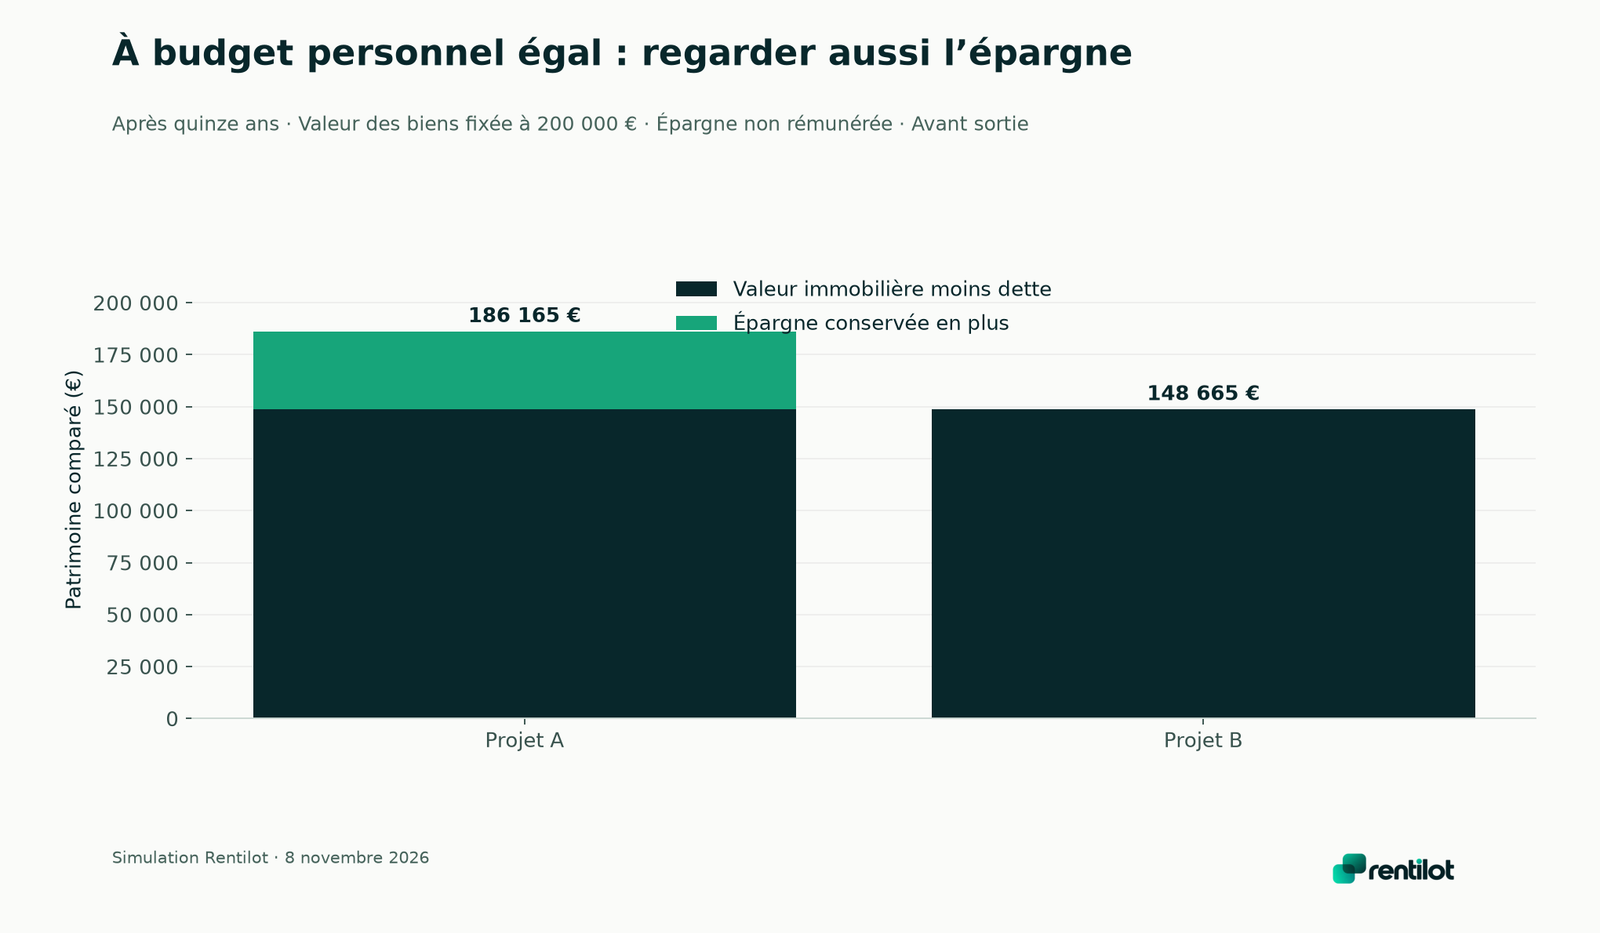
Il conserve donc 1 500 € par an, ainsi que les 15 000 € qu’il n’a pas à dépenser en année 6 dans ce scénario. Après quinze ans, cette épargne supplémentaire atteint 37 500 €. Le propriétaire de B a consommé l’ensemble du budget commun défini pour couvrir son logement.
Le patrimoine comparé devient alors : pour A, environ 148 665 € nets dans le bien et 37 500 € de liquidités supplémentaires, soit 186 165 €. Pour B, environ 148 665 € nets dans le bien, sans cette épargne supplémentaire. Les apports et les budgets personnels totaux sont identiques dans cette seconde lecture ; leur utilisation diffère.
Consulter les données et hypothèses du graphique · Agrandir le graphique
Il ne faut pas compter les 37 500 € deux fois. Dans cette lecture, l’écart apparaît comme de l’épargne conservée par A ; on ne lui ajoute pas encore un « gain d’économie » séparé. Les sommes proviennent du même budget de contribution, pas de loyers supplémentaires créés par le graphique.
Ce raisonnement suppose également que l’épargne soit effectivement conservée. Si le propriétaire de A consomme chaque différence pour ses dépenses courantes, son patrimoine financier ne sera pas celui du modèle. Il aura bénéficié d’une capacité de consommation supérieure, ce qui constitue un autre usage de l’avantage de trésorerie.
06 / VÉRIFIER
Que se passe-t-il si les travaux
augmentent la valeur de B ?
Nous avons fixé les deux valeurs finales à 200 000 € pour isoler les coûts. Dans la réalité, un chantier peut améliorer la qualité, la possibilité de louer, les dépenses futures ou le prix de vente. Il peut aussi s’avérer indispensable pour conserver une valeur qui aurait autrement diminué.
Il faut alors ajouter une hypothèse de valeur justifiable, pas présumer que chaque euro de travaux devient un euro de prix supplémentaire. Les marchés, l’emplacement, le type de prestation et l’état initial du bien comptent. Une facture de 15 000 € ne prouve pas une revalorisation de 15 000 €.
Dans notre comparaison à budget égal, il faudrait une différence de valeur finale de 37 500 € en faveur de B pour égaliser les patrimoines modélisés avant frais et fiscalité de sortie, toutes les autres hypothèses restant identiques. Ce seuil est un test de sensibilité : il ne prédit ni l’évolution du marché ni le résultat net d’une vente.
Vous pouvez aussi modifier les loyers après travaux ou les charges futures. Faites varier un paramètre à la fois pour comprendre son effet, puis construisez un scénario combiné. Une comparaison où B reçoit simultanément le meilleur loyer, le meilleur prix de sortie et aucun retard ne constitue pas un test équilibré.
07 / VÉRIFIER
Les variables
encore absentes du modèle
La fiscalité peut modifier les efforts de trésorerie et les résultats de sortie. Une dépense non déductible n’a pas le même effet qu’une charge admise, et les régimes de location ou de détention changent la lecture. Il faut donc produire une simulation séparée adaptée au foyer ou à la société, plutôt qu’ajouter un taux unique à tous les flux.
La vacance et les impayés comptent également. Un bien aux charges faibles mais difficile à relouer peut perdre son avantage. À l’inverse, une dépense d’entretien plus élevée peut contribuer à une exploitation régulière, sans que cette relation soit garantie. Le guide Vacance entre deux locataires aide à identifier les facteurs concrets de continuité.
L’inflation et la rémunération des sommes conservées modifieraient la comparaison financière. Les frais d’achat ont déjà été intégrés à notre enveloppe conventionnelle, mais les frais de vente restent exclus. Enfin, le travail de gestion, la concentration du risque et les contraintes techniques ne se résument pas à une ligne de rendement.
08 / VÉRIFIER
Votre tableau de décision
avant une offre
Pour chaque bien, gardez une fiche avec coût complet, recettes étayées, dépenses annuelles, travaux datés, financement et scénario de sortie. Le guide Bien calculer sa rentabilité locative sert de point de départ ; ajoutez ensuite les particularités que la moyenne ne décrit pas.
Comparez au moins la trésorerie de chaque année, le cumul des contributions personnelles, le capital restant dû et la valeur nette supposée. Regardez aussi les liquidités conservées à budget comparable. Cette dernière étape évite d’attribuer au bien toute la richesse créée alors qu’une partie provient de votre épargne ajoutée.
Dans le suivi patrimonial de Rentilot, réunir financements, valeurs estimées, encaissements et dépenses facilite cette lecture consolidée. Les hypothèses restent à documenter et à actualiser. Le bénéfice de la méthode tient à la visibilité des écarts, pas à la précision apparente d’une projection sur quinze ans.
La question à poser après un rendement brut identique devient alors concrète : combien devrez-vous ajouter, à quelles dates, et que restera-t-il dans votre patrimoine à effort comparable ? C’est ce passage du pourcentage à la trajectoire qui rend la comparaison utile pour décider.
09 / PASSER À L’ACTION
Les vérifications
à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Oui. Les dépenses, les travaux, la vacance et le financement modifient la trésorerie. Le brut compare une recette à un coût sans décrire à lui seul ces différences.
Il réduit la dette, mais il faut aussi regarder les apports personnels qui ont financé les échéances. La valeur nette immobilière ne mesure pas seule le résultat économique du projet.
Non. Elle compare des flux et des patrimoines conventionnels avant fiscalité et frais de sortie, avec des hypothèses constantes. Une simulation fiscale et un calcul de rendement exigeraient des données supplémentaires et les dates exactes des flux.
Mis à jour en 2026.