
Vendre un immeuble 300 000 € ne signifie pas que les associés d’une SCI à l’IS disposeront de 300 000 €. Il faut d’abord examiner le résultat de la vente dans la société, rembourser les dettes et régler les frais. Une éventuelle distribution aux associés ouvre ensuite un autre niveau d’analyse fiscale.
L’erreur fréquente consiste à raisonner comme pour un logement détenu en nom propre, avec une plus-value calculée à partir du seul prix d’achat et des abattements pour durée de détention. Dans une société à l’IS, la valeur comptable du bien joue un rôle central. Les amortissements passés ne disparaissent pas de l’histoire au moment de la vente.
01 / COMPRENDRE
Quatre montants
à garder séparés
Pour préparer une décision, inscrivez quatre chiffres sur une même feuille : le prix de cession, la valeur nette comptable, la dette bancaire restante et les sommes dues aux associés. Chacun répond à une question différente. Le premier mesure une recette de vente ; le deuxième intervient dans le résultat comptable ; les deux derniers expliquent à qui l’argent est encore dû.
Ajoutez les frais liés à la cession et les autres éléments de l’exercice. Une simulation sur le seul immeuble peut être utile, mais la déclaration finale de la société tient compte de son dossier fiscal complet. D’éventuels déficits et les conditions d’un taux réduit d’IS doivent notamment être examinés.
Le guide SCI à l’IR ou à l’IS présente les deux cadres. Ici, nous restons dans celui d’une vente de l’immeuble par une SCI déjà à l’IS, sans détailler une cession de parts ni un changement de régime juste avant la vente.
02 / VÉRIFIER
Pourquoi la valeur nette comptable
change le résultat
La valeur nette comptable correspond, schématiquement, à la valeur inscrite à l’actif diminuée des amortissements comptabilisés, avec les ajustements éventuels du dossier. La valeur du terrain et les composants du bâtiment doivent être identifiés correctement. Le chiffre utile se trouve dans les comptes, pas dans une estimation de marché.
Imaginons un bien inscrit pour 240 000 €, dont la valeur nette comptable est maintenant de 180 000 €. Une vente à 300 000 € fait apparaître une différence de 120 000 € avant les autres ajustements. Comparer seulement 300 000 € au prix d’origine de 240 000 € ferait perdre une partie essentielle du calcul.
Cette différence n’est pas le montant de trésorerie libéré. Le remboursement d’un emprunt ne réduit pas nécessairement le résultat de cession de la même façon qu’il réduit la banque. L’article sur le capital et les intérêts d’emprunt aide à maintenir cette séparation.
Les travaux peuvent modifier plusieurs lignes
Des travaux immobilisés peuvent augmenter les valeurs inscrites, puis faire l’objet d’amortissements. Des dépenses d’entretien suivent une autre logique. Une facture rangée dans le mauvais poste peut donc affecter l’historique du résultat et les chiffres disponibles au moment de la vente.
Avant toute estimation précise, récupérez le tableau des immobilisations, les factures significatives et les dernières liasses. Demandez au professionnel d’expliquer les valeurs retenues. Le prix indiqué dans une ancienne annonce n’est pas une base comptable, pas plus qu’un montant choisi pour obtenir une plus-value souhaitée.
03 / COMPARER
Une simulation de vente,
étape par étape
Prenons une SCI fictive vendant 300 000 € un immeuble dont la valeur nette comptable est de 180 000 €. Nous retenons, pour isoler le mécanisme, aucun frais, aucun autre résultat ni déficit, et un IS de 25 % sur le résultat de cession. Ce taux est une hypothèse de calcul ici : un dossier peut relever d’une tranche réduite sous conditions ou d’autres ajustements.
Le résultat simplifié de cession est de 120 000 €. L’IS de l’exemple atteint 30 000 €. Si le capital bancaire restant à rembourser est de 90 000 €, la trésorerie issue de la vente après ces seuls postes est de 180 000 € : 300 000 − 30 000 − 90 000.
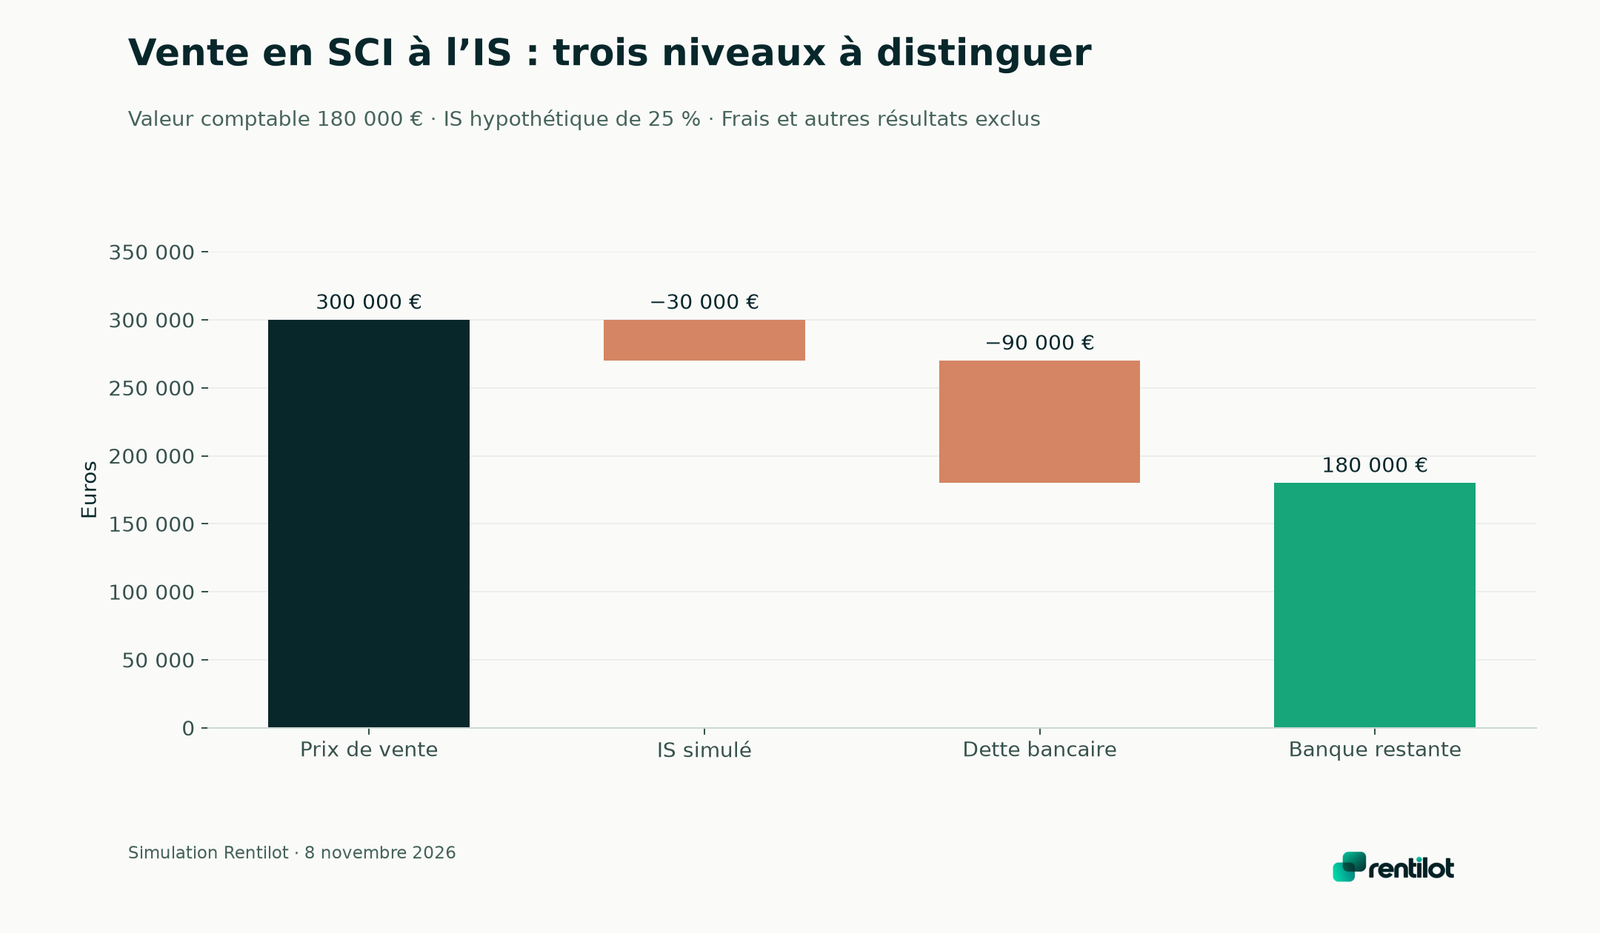
Consulter les données et hypothèses du graphique · Agrandir le graphique
| Étape du scénario fictif | Montant |
|---|---|
| Prix de vente | 300 000 € |
| Valeur nette comptable | 180 000 € |
| Résultat de cession avant ajustements | 120 000 € |
| IS retenu pour l’exemple | 30 000 € |
| Capital bancaire remboursé | 90 000 € |
| Trésorerie restante dans la SCI | 180 000 € |
Les taux d’impôt sur les sociétés doivent être confirmés pour le dossier. Le taux normal est de 25 %, et un taux réduit de 15 % peut concerner une première tranche de bénéfice lorsque les conditions sont remplies. Ne l’appliquez pas automatiquement parce que la société ne détient qu’un appartement.
Notre scénario montre surtout trois niveaux : un gain comptable de 120 000 €, un impôt de 30 000 € dans l’hypothèse retenue et une banque libérée de 180 000 €. Aucun de ces chiffres n’est encore le revenu net personnel de chaque associé.
04 / VÉRIFIER
Le compte courant ne se confond pas
avec une distribution
Supposons qu’une partie des 180 000 € restants serve à rembourser 30 000 € de principal de compte courant d’associé dû et correctement documenté. La société rembourse alors une dette. Elle ne verse pas nécessairement un dividende de même montant.
Il faut toutefois vérifier la réalité du compte courant et distinguer son principal d’éventuels intérêts. On ne peut pas renommer après coup une distribution pour lui attribuer le traitement d’un remboursement. Le suivi des avances, dépenses et remboursements doit permettre de justifier le solde.
Dans l’exemple, après ce remboursement hypothétique, 150 000 € resteraient dans la société. Ce montant pourrait avoir plusieurs destinations : nouveaux investissements, réserve de trésorerie, règlement d’autres dettes ou distribution selon les règles applicables. La bonne réponse dépend de la stratégie et des comptes de la structure.
05 / PRÉPARER
Distribuer l’argent ouvre
une deuxième question fiscale
Si les associés décident une distribution, leur imposition doit être analysée selon leur qualité et leur situation. Le montant payé par la SCI n’est donc pas automatiquement celui qui reste disponible après fiscalité personnelle. Il ne faut pas non plus appliquer indistinctement le régime d’une personne physique à un associé société.
Dans une comparaison de stratégies, préparez au moins deux sorties : conserver les fonds dans la SCI pour réinvestir, ou les verser aux associés lorsque c’est possible et décidé. La base de comparaison doit être claire. Mettre face à face 150 000 € détenus par une société et 150 000 € disponibles personnellement produit une conclusion trompeuse.
Demandez un chiffrage de la sortie réellement envisagée : distribution, remboursement documenté ou éventuelle liquidation. Chacune possède ses formalités et conséquences. Le dossier ne se résume pas au taux d’IS indiqué sur une calculatrice.
Et si l’on garde l’immeuble ?
L’alternative mérite le même soin. Conserver le bien implique les loyers, les charges, les travaux et le crédit à venir. Vendre implique les coûts de sortie puis l’usage des fonds. L’analyse doit utiliser un horizon commun et des hypothèses comparables.
Notre méthode pour décider de conserver ou revendre un investissement peut aider à structurer le choix. Elle doit être adaptée à la société : le réemploi du produit de vente et la fiscalité de distribution changent les montants réellement comparables.
06 / PRÉPARER
Les questions à envoyer
avant le rendez-vous de vente
Demandez la valeur nette comptable détaillée, l’estimation du résultat fiscal, les déficits susceptibles d’intervenir et les conditions du taux retenu. Faites préciser les frais, le capital restant dû, les garanties à lever et les sommes dues aux associés. Ajoutez une date prévisionnelle de vente pour positionner les échéances.
Présentez aussi votre projet après cession. Voulez-vous financer un autre immeuble dans la SCI, réduire l’endettement ou récupérer de l’argent personnellement ? Sans cette information, le professionnel peut calculer correctement la vente tout en laissant votre vraie question sans réponse.
La comptabilité de la SCI et le classement des pièces servent alors de base à une décision patrimoniale. Rentilot peut aider à retrouver l’historique des logements, des flux et des documents ; le calcul de la fiscalité de cession et des distributions doit être confirmé sur les comptes de la structure.
07 / VÉRIFIER
Le prix de vente
reste une hypothèse, pas une certitude
Testez une baisse de prix et un délai de vente plus long. Les intérêts, charges et éventuels travaux continuent pendant la commercialisation. Une stratégie qui fonctionne uniquement au prix maximal d’une estimation manque de marge.
Dans notre scénario, une baisse de 10 000 € ne réduit pas mécaniquement de 10 000 € l’impôt et ne préserve donc pas intégralement la trésorerie des associés. Chaque poste doit être recalculé. Le même exercice s’applique si un nouveau chantier est découvert ou si une dette a été mal estimée.
La décision finale doit tenir sur une lecture compréhensible : ce qui est vendu, ce qui est dû, ce qui reste dans la société et ce qui pourrait revenir aux associés. Si l’un de ces étages demeure flou, faites-le préciser avant de choisir une date ou de vous engager sur un nouvel achat.
08 / PASSER À L’ACTION
Les vérifications
à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Il ne faut pas transposer ce régime à la vente d’un actif par une société à l’IS. Le calcul repose sur le cadre fiscal de la société et ses valeurs comptables.
Non. Il consomme de la trésorerie, mais le capital remboursé n’est pas assimilable à une charge venant annuler la différence entre prix de vente et valeur comptable.
Il appartient à la société. Une remise de fonds aux associés doit correspondre à une opération identifiée, justifiée et traitée selon ses règles.
Mis à jour en 2026.