
Vous avez déduit des provisions de copropriété l’an dernier. Le syndic transmet maintenant les comptes définitifs, avec une part récupérable sur le locataire et parfois un excédent. Il faut alors reprendre une partie de la déduction dans la déclaration des revenus fonciers. Ce n’est pas une deuxième dépense : c’est l’ajustement de ce qui avait été retenu provisoirement.
Ce guide concerne le régime réel des revenus fonciers pour un logement loué nu. Il traite la régularisation fiscale, différente du décompte adressé au locataire. Les deux opérations utilisent certains mêmes documents, mais les montants et les objectifs ne sont pas identiques.
01 / COMPRENDRE
La logique tient
sur deux années
L’année N, certaines provisions versées au syndic sont déduites globalement selon les règles applicables. Après l’arrêté des comptes, l’année N+1 permet de connaître leur affectation définitive. La fraction qui ne correspond pas à des charges fiscalement déductibles doit alors être régularisée.
La DGFiP décrit les rubriques 229 et 230 de la déclaration 2044. La première reçoit les provisions concernées ; la seconde permet le retraitement des provisions déduites l’année précédente. Les numéros et modalités doivent être rapprochés du formulaire utilisé, notamment si vous remplissez une 2044 spéciale.
Le décalage n’est donc pas une anomalie. Il devient problématique lorsque le propriétaire ne conserve que le total des paiements bancaires et perd le lien entre l’exercice du syndic, les appels et l’année de déduction fiscale.
02 / COMPARER
Un exemple complet : 3 000 € versés,
1 000 € finalement admis
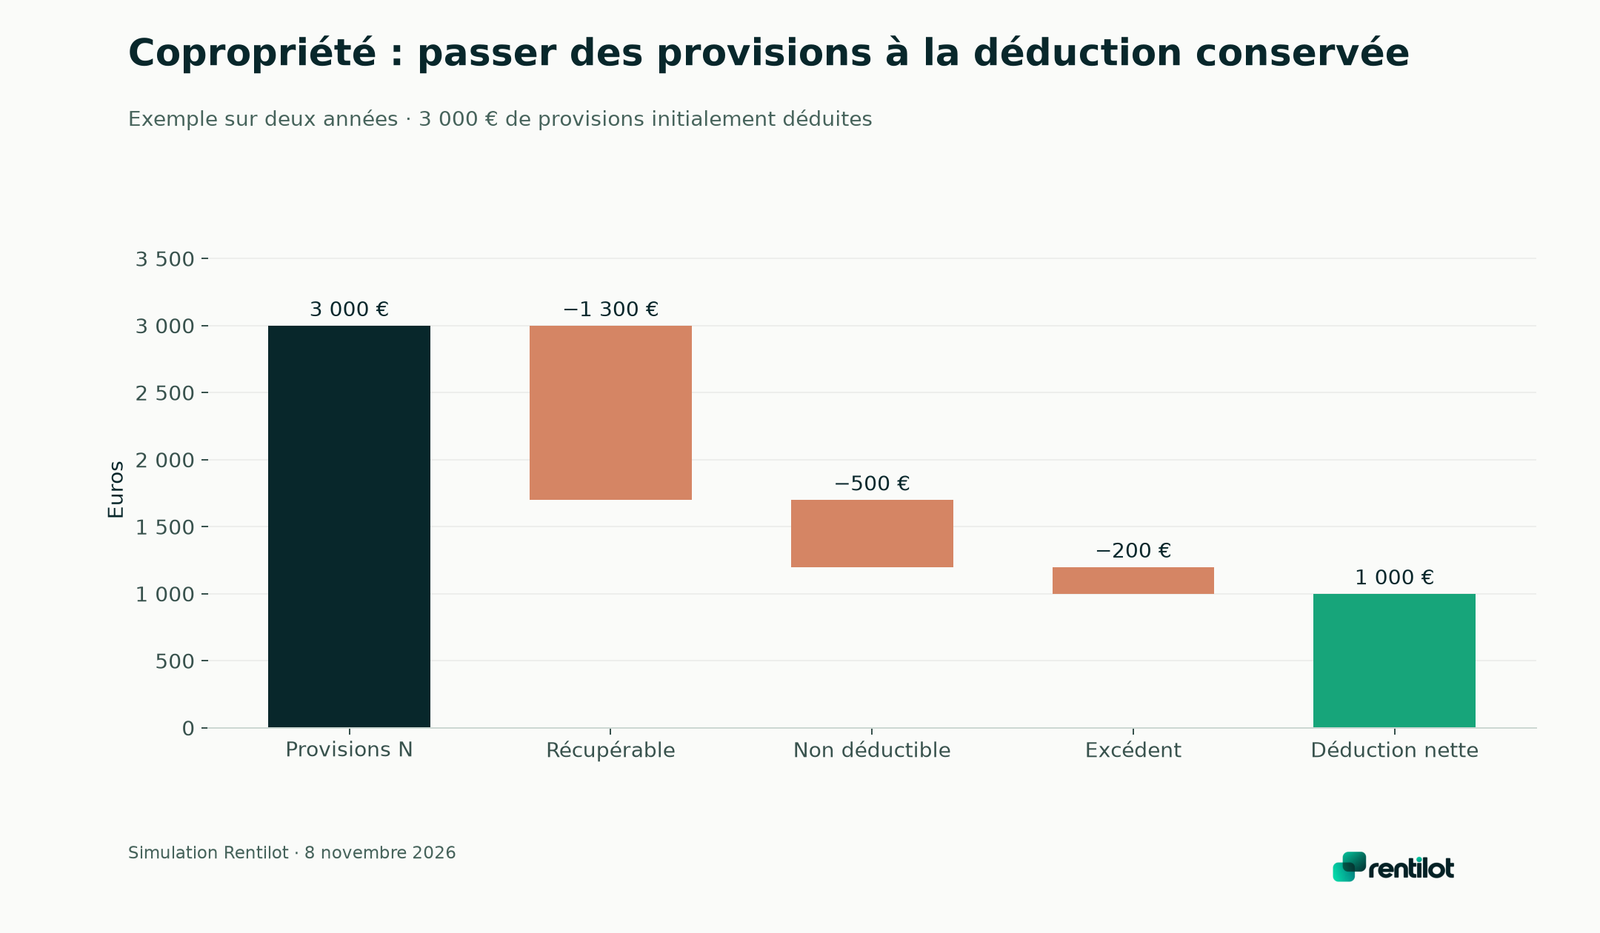
En N, un propriétaire fictif verse 3 000 € de provisions entrant dans le mécanisme. Il les déduit dans sa déclaration. En N+1, les comptes approuvés montrent 2 800 € de dépenses réelles, réparties ainsi : 1 300 € récupérables sur le locataire, 500 € non déductibles fiscalement et 1 000 € déductibles. L’excédent de provisions est de 200 €.
La régularisation de l’exemple totalise alors 2 000 € : 1 300 + 500 + 200. Après ce retraitement, la déduction nette correspondant à ces provisions est bien de 1 000 €. Les catégories doivent être justifiées dans un dossier réel ; les chiffres choisis ici servent uniquement à rendre la mécanique lisible.
Consulter les données et hypothèses du graphique · Agrandir le graphique
| Étape | Montant de l’exemple |
|---|---|
| Provisions déduites en N | 3 000 € |
| Part récupérable à réintégrer | 1 300 € |
| Part non déductible à réintégrer | 500 € |
| Excédent de provisions à réintégrer | 200 € |
| Déduction conservée après régularisation | 1 000 € |
Ce calcul ne signifie pas qu’il faut déduire 1 000 € une seconde fois en N+1. Le retraitement ajuste une déduction déjà obtenue. Les nouvelles provisions de N+1 se suivent séparément, même si elles figurent sur les mêmes relevés du syndic.
Et si les provisions ont été insuffisantes ?
Un solde débiteur ne se traite pas en inversant automatiquement tous les signes du tableau. La DGFiP indique comment intégrer le complément dans les provisions de l’année concernée. Rapprochez l’appel de régularisation, son paiement et la ventilation des charges.
Si le relevé mélange deux exercices ou plusieurs lots, demandez un détail. Le bon réflexe est de retrouver ce qui a réellement été déduit, puis ce que les comptes définitifs expliquent. Évitez un ajustement forfaitaire choisi pour rejoindre le solde bancaire.
03 / PRÉPARER
Les trois documents
qui doivent se répondre
Le relevé des appels explique les versements au syndic. Le décompte approuvé explique les dépenses et leur ventilation. La déclaration précédente explique ce qui a déjà été déduit. Sans ce troisième document, on peut régulariser deux fois une somme ou oublier une déduction antérieure.
Ajoutez les justificatifs nécessaires aux postes inhabituels. Une dépense de travaux ne se qualifie pas fiscalement seulement parce qu’elle apparaît dans les comptes approuvés. Le guide sur les travaux déductibles des revenus fonciers aide à distinguer la nature de l’opération et sa présentation comptable.
Conservez les années dans des dossiers reliés, par exemple « provisions N — régularisation N+1 ». Cette petite discipline devient particulièrement utile lorsque plusieurs logements dépendent de syndics différents ou que les comptes sont approuvés à des dates éloignées.
04 / VÉRIFIER
Ne pas confondre fiscalité
et remboursement par le locataire
Une charge récupérable peut entrer dans le décompte locatif sans être une charge définitivement supportée par le bailleur. À l’inverse, une dépense non récupérable n’est pas nécessairement déductible fiscalement. Les deux qualifications sont donc à vérifier séparément.
De plus, un décompte locatif se construit selon le bail, les provisions versées par le locataire et les dépenses qui lui incombent. Il ne consiste pas à lui envoyer la ligne 230 de votre déclaration fiscale. Le propriétaire doit pouvoir expliquer chacun des deux calculs avec les pièces adaptées.
Si le locataire est parti, la question du solde et des justificatifs reste à traiter selon ses règles propres. N’utilisez pas le départ comme une raison pour reclasser indistinctement toutes les charges en dépenses du propriétaire.
Le piège du fonds travaux
Les provisions spéciales pour des travaux non encore décidés ne se déduisent pas comme les provisions ordinaires concernées par ce mécanisme. L’affectation effective des sommes et la nature des travaux doivent être examinées. Un appel intitulé « fonds travaux » ne constitue donc pas à lui seul une facture déductible de rénovation.
Cette distinction justifie de garder les procès-verbaux et les décisions d’affectation. Avant un achat, les documents de copropriété à examiner permettent déjà d’identifier les réserves et les travaux à venir. Après l’achat, le suivi fiscal doit reprendre les dépenses réellement pertinentes, pas simplement le budget annoncé.
05 / PRÉPARER
Préparer la déclaration
sans refaire toute la comptabilité
Commencez par la déclaration précédente et inscrivez le montant des provisions déduites. Reprenez ensuite le décompte du syndic, détaillez les parts à régulariser et expliquez l’écart. Gardez un tableau de correspondance entre les deux années avec les références des pièces.
Une organisation par logement dans Rentilot peut faciliter la recherche des factures et des appels déjà classés. La valeur ajoutée est de conserver le contexte des flux. Le traitement fiscal d’un poste litigieux reste à valider, surtout lorsqu’il s’agit d’une rénovation importante ou d’un changement d’usage.
Pour replacer le calcul dans l’ensemble de la déclaration, revenez au guide du formulaire 2044. La régularisation n’est qu’une partie du dossier, aux côtés des recettes, intérêts, assurances et autres charges. Un montant correctement reporté doit toujours pouvoir être expliqué à partir du décompte et de la déduction initiale.
06 / PASSER À L’ACTION
Les vérifications
à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Non. Récupérabilité locative et déductibilité fiscale sont deux qualifications différentes. La nature de la dépense et les règles des revenus fonciers doivent être examinées.
Il faut appliquer le mécanisme de régularisation en évitant une double déduction. Les provisions initiales et les comptes définitifs doivent être rapprochés.
Demandez une ventilation exploitable et identifiez les points en attente. Ne fabriquez pas un pourcentage de charges déductibles à partir du seul solde bancaire.
Mis à jour en 2026.