
Le régime réel peut réduire fortement le bénéfice imposable d’une location meublée. Il demande aussi une comptabilité et peut modifier le calcul de la plus-value lors de la vente. Pour choisir entre micro-BIC et réel, le bon point de départ est donc votre projet complet : recettes, dépenses, durée de détention et sortie envisagée.
Ce guide concerne une location meublée résidentielle de longue durée, détenue en nom propre. L’indivision, les meublés touristiques et la location par une SCI nécessitent des vérifications spécifiques. Le statut LMNP et le régime d’imposition sont deux sujets différents : être non professionnel ne signifie pas relever automatiquement du micro-BIC.
01 / COMPRENDRE
Micro-BIC et réel :
deux façons de calculer le bénéfice
Au micro-BIC, l’administration applique un abattement représentatif des charges. En location meublée de longue durée, cet abattement est de 50 %. Vous déclarez les recettes, charges locatives comprises, sans soustraire séparément la taxe foncière, les intérêts, les travaux ou les frais de comptabilité. Le forfait remplace ces déductions détaillées.
Au réel, le bénéfice part des recettes et des charges fiscalement admises. Il peut également être réduit par des amortissements, dans les limites applicables à la location meublée. Une facture importante ne devient pas systématiquement une charge immédiatement déductible : certains investissements doivent être immobilisés et répartis dans le temps. Le guide sur le fonctionnement des amortissements détaille cette distinction.
La première comparaison porte donc sur deux bases imposables. Elle ne compare pas directement deux montants d’impôt. Pour passer de la base à l’impôt, il faut tenir compte de votre foyer fiscal, de ses autres revenus et du traitement social applicable.
Quel plafond regarder en 2026 ?
Le millésime compte. Le ministère de l’Économie indique un seuil de 77 700 € pour les recettes de 2025 et un relèvement à 83 600 € pour celles de 2026 en location meublée de longue durée. Les règles d’appréciation des recettes des années antérieures doivent également être contrôlées. Ne mélangez pas la déclaration effectuée au printemps 2026 et les loyers encaissés durant toute l’année 2026. Le récapitulatif officiel permet de replacer les montants dans leur période.
Pour une activité proche du plafond, un démarrage en cours d’année ou plusieurs logements, faites vérifier l’éligibilité plutôt que de vous appuyer sur une seule multiplication. Et ne transposez pas ces montants au tourisme non classé : son cadre diffère.
02 / VÉRIFIER
Deux situations
qui ne conduisent pas au même choix
Prenons deux propriétaires fictifs, chacun avec 18 000 € de recettes annuelles, charges comprises. Les montants ci-dessous servent à expliquer la mécanique ; ils ne décrivent pas un dossier comptable validé. L’amortissement retenu est supposé correctement justifié et entièrement déductible dans cet exemple.
| Hypothèse annuelle | Peu de charges | Financement et charges plus élevés |
|---|---|---|
| Recettes | 18 000 € | 18 000 € |
| Base au micro-BIC, abattement de 50 % | 9 000 € | 9 000 € |
| Autres charges admises au réel, comptabilité incluse | 3 000 € | 8 000 € |
| Amortissement déductible dans l’exemple | 3 000 € | 6 000 € |
| Base au réel | 12 000 € | 4 000 € |
Dans la première situation, le réel aboutit ici à une base plus élevée. Dans la seconde, il la réduit de 5 000 € par rapport au micro. Le seul fait de posséder un crédit n’impose donc pas le choix ; il faut lire les chiffres du financement et des dépenses.
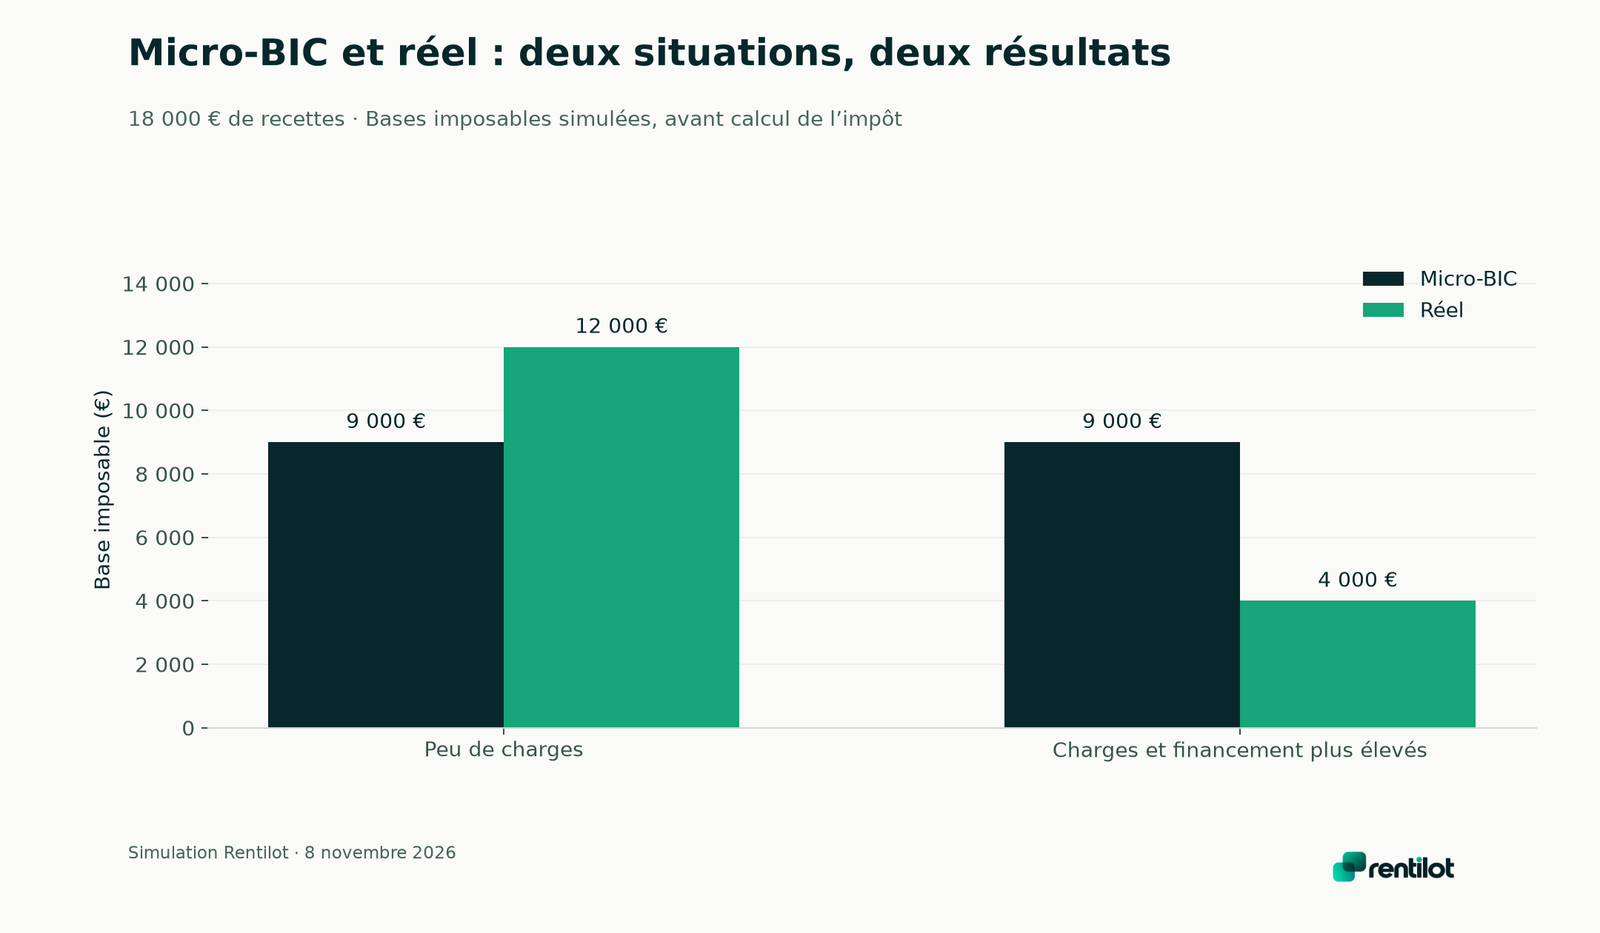
Consulter les données et hypothèses du graphique · Agrandir le graphique
Autre enseignement : les 5 000 € d’écart ne constituent pas une économie d’impôt de 5 000 €. Pour une première estimation, on peut examiner l’effet marginal d’une base plus faible, mais le calcul final dépend du barème, des prélèvements et de la situation personnelle. Les honoraires intégrés dans l’exemple doivent correspondre à un devis réel dans votre dossier.
Pourquoi le remboursement du prêt ne suffit pas
Une mensualité comprend du capital et, généralement, des intérêts. Le capital remboursé n’est pas une charge déductible du bénéfice locatif. Si vous soustrayez toute l’échéance des recettes pour estimer le résultat au réel, vous comparez deux grandeurs incompatibles.
Préparez deux tableaux : l’un pour les dépenses fiscalement admises, l’autre pour les encaissements et décaissements réels. Le premier sert au choix de régime ; le second indique l’effort d’épargne. L’article sur la différence entre capital et intérêts aide à les rapprocher sans les confondre.
03 / VÉRIFIER
Le réel engage
une organisation comptable
La simplicité du micro a une valeur, surtout pour un propriétaire disposant de peu de factures et d’un financement ancien. Elle ne dispense pas de conserver l’historique des recettes et les documents utiles. Au réel, les informations doivent permettre d’établir les comptes et la déclaration professionnelle, puis de reporter correctement le résultat dans la déclaration personnelle.
Avant une option, demandez ce que comprend l’accompagnement : reprise de la valeur du bien, ventilation du terrain, immobilisations, dépôt de la liasse, suivi des reports et remise des tableaux. Un tarif bas qui laisse de côté la reprise de l’historique n’est pas directement comparable à une prestation complète.
L’organisation documentaire peut être centralisée dans Rentilot pour retrouver les pièces par logement et préparer les échanges avec le professionnel chargé des comptes. Cela ne transforme pas le classement des factures en validation fiscale automatique. Vérifiez toujours qui établit les déclarations et qui répond aux questions de traitement comptable.
Une option à préparer avant son échéance
Les modalités d’option ne sont pas identiques au début d’activité et en cours d’exploitation. La DGFiP précise les délais et les démarches. Vérifiez la situation auprès du service des impôts des entreprises avant d’attendre la fin de l’année concernée.
Conservez une copie de votre demande et de sa réception. Une simple préférence exprimée à votre comptable ne prouve pas qu’une option a été transmise dans les conditions requises. Si vous reprenez un logement déjà exploité, recherchez aussi le régime antérieur et la dernière déclaration déposée.
04 / VÉRIFIER
Revente :
prolonger la comparaison au-delà de l’année fiscale
La question était souvent présentée ainsi : pourquoi payer sur un forfait si l’amortissement réduit davantage le bénéfice ? Cette présentation devient insuffisante lorsque la cession est envisagée. Pour les ventes concernées, les amortissements admis en déduction au réel interviennent dans le calcul de la plus-value, sous réserve des exceptions légales. L’explication de la DGFiP doit être rapprochée du dossier de vente.
Cela ne permet pas d’affirmer que le réel serait toujours défavorable. Une durée de détention longue, des abattements de plus-value, une exonération applicable ou les caractéristiques du bien peuvent modifier le bilan. En revanche, une simulation limitée à la prochaine déclaration ne démontre pas une économie définitive.
Demandez trois lectures : une année normale, une année avec des dépenses significatives et une cession à votre horizon probable. Utilisez le même prix de vente hypothétique dans les deux régimes. La fiscalité ne doit pas servir de prétexte pour attribuer une hausse de valeur à un scénario et pas à l’autre. Notre guide sur la revente d’un logement en LMNP explique les informations à transmettre au notaire.
05 / VÉRIFIER
La feuille de décision
à remplir avant de choisir
Rassemblez les recettes annuelles, le tableau d’emprunt, la taxe foncière, les assurances et les factures. Isolez les dépenses exceptionnelles : elles peuvent influencer une année sans représenter votre coût habituel. Demandez ensuite une proposition de traitement des travaux et des immobilisations.
Écrivez aussi votre horizon de détention. « Je conserve longtemps » n’a pas la même portée qu’un projet de vente dans trois ans pour financer un autre achat. Si la stratégie reste incertaine, testez les deux dates au lieu de figer la conclusion sur une durée idéale.
Enfin, comparez le gain attendu avec la charge de suivi et la réserve financière. Un régime qui réduit le bénéfice n’évite ni un impayé ni un remplacement de chaudière. La préparation de la déclaration annuelle LMNP restera nécessaire après le choix initial, avec les documents correspondant au régime retenu.
06 / PASSER À L’ACTION
Les vérifications
à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Le nombre de logements ne suffit pas à exclure ce régime. La décision dépend de l’éligibilité, des charges, des obligations comptables et de la situation du loueur.
Non : le forfait représente les charges dans ce régime. Une dépense réellement payée ne se soustrait pas séparément des recettes déclarées au micro.
Le régime suit ses propres règles d’option et de maintien. Revoir la comparaison reste utile lorsque le crédit diminue, qu’un chantier arrive ou qu’une vente se précise, en vérifiant les démarches possibles.
Mis à jour en 2026.