
Votre logement est sur Airbnb ou Booking, vous payez la CFE et recevez pourtant une taxe d’habitation. Vérifiez d’abord ce qui justifie l’imposition.
Les premiers avis 2026 arrivent depuis le 2 novembre pour les non-mensualisés, selon le calendrier de Bercy. Trois pistes méritent examen : corriger une erreur, vérifier une exonération locale ou revoir l’organisation pour l’avenir. Louer souvent ne suffit pas.
01 / COMPRENDRE LE PIÈGE
Pourquoi la taxe peut tomber
même avec des voyageurs toute l’année
L’article 1407 du CGI prévoit la taxe d’habitation sur les résidences secondaires (THRS), y compris pour des locaux imposables à la CFE. Il écarte les locaux à usage exclusivement professionnel. Le statut LMNP, malgré son nom « non professionnel », ne tranche pas à lui seul la question de l’usage du logement.
Le point décisif est notamment votre possibilité de conserver la disposition ou la jouissance du bien, appréciée au 1er janvier pour l’année concernée. Un usage personnel possible hors réservations peut compter, même si vous n’y avez finalement pas dormi.
Dans sa décision du 23 décembre 2024, le Conseil d’État a écarté l’argument d’un taux d’occupation élevé : les propriétaires restaient libres d’accepter ou de refuser les courts séjours. La fréquence des réservations ne démontrait donc pas leur dessaisissement.
Bien détenu en SCI : à l’IR ou à l’IS, que vérifier ?
Détenir le logement dans une SCI à l’IR ou à l’IS n’exonère pas automatiquement de taxe d’habitation. Vérifiez l’usage réel, les droits de jouissance des associés et le redevable indiqué sur l’avis. Une affectation exclusivement professionnelle doit être étayée, même à l’IS. BOFiP.
Pour une SCI à l’IR, la location meublée peut aussi entraîner l’assujettissement à l’IS, sous réserve notamment de la tolérance concernant les recettes commerciales accessoires. Cet enjeu, distinct de la taxe d’habitation, mérite une vérification comptable. Service Public.
02 / VÉRIFIER L’ANNÉE IMPOSÉE
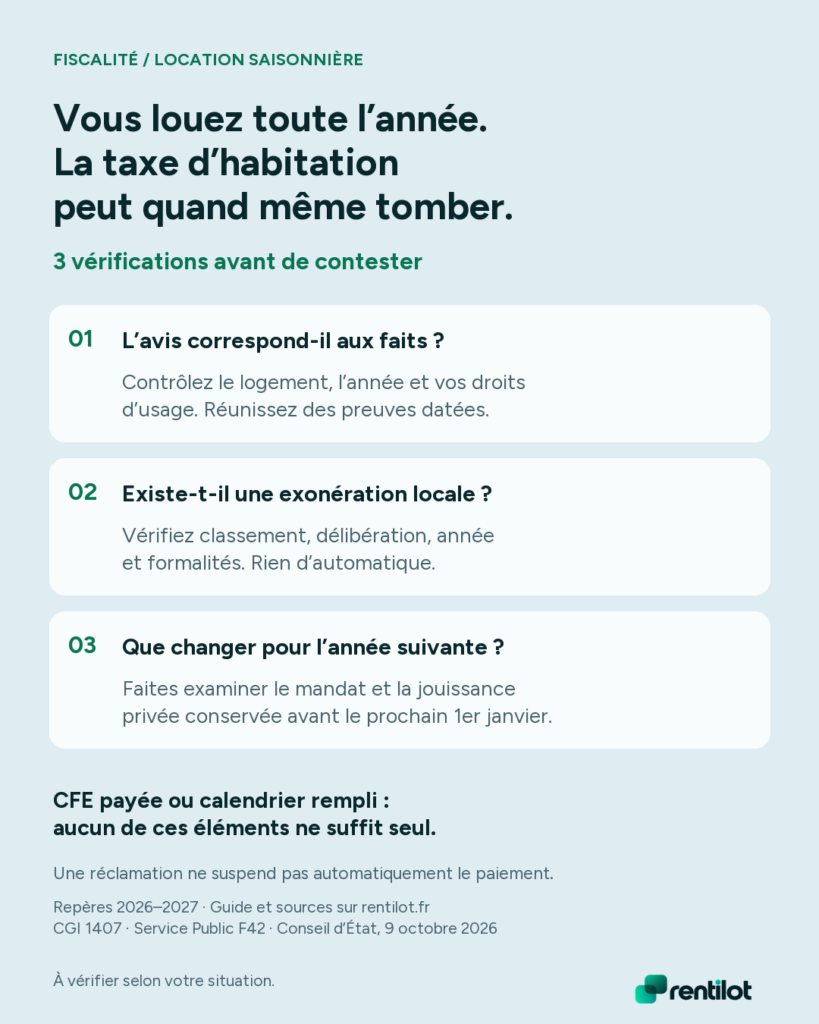
Piste 1 : contester l’avis
si les faits ne justifient pas la taxe
Contrôlez d’abord le logement, l’année, le redevable et l’occupation déclarée. Une résidence principale effectivement occupée comme telle, une vente antérieure au 1er janvier ou une mauvaise identification du local peuvent justifier une correction, pièces à l’appui. Rectifier « Gérer mes biens immobiliers » et contester l’avis sont deux démarches à distinguer.
Pour un logement réellement réservé à la location sans jouissance personnelle, examinez les contrats et leur application. Service Public distingue les locaux réservés exclusivement à la location. Réunissez les engagements applicables dès le début de l’année, les modalités de réservation et les preuves d’exploitation cohérentes.
Un simple message « je ne l’utilise jamais » reste fragile. Les calendriers, factures et recettes étayent le dossier ; ils ne remplacent pas les clauses qui déterminent vos droits. Demandez une analyse du mandat si sa portée est incertaine.
03 / VÉRIFIER LA DÉLIBÉRATION
Piste 2 : rechercher l’exonération locale
et distinguer 2026 de 2027
Pour 2026, une exonération peut concerner les meublés de tourisme classés et chambres d’hôtes en zone France ruralités revitalisation, sous conditions et délibération. Le formulaire 1205-GD prévoit une déclaration annuelle avant le 1er mars de l’année d’application. Une annonce Airbnb n’équivaut pas au classement officiel du meublé.
Pour 2027, Bercy confirme l’extension possible hors de ces zones. Elle dépend d’une délibération votée avant le 1er octobre 2026. En novembre, demandez à la mairie ou à l’intercommunalité si une décision existe, quelle catégorie elle vise et quelle part de taxe elle exonère.
Le classement ne suffit pas sans décision locale applicable. Pour préparer 2027, vérifiez les justificatifs et la déclaration à remettre avant le 1er mars 2027. Si vous avez manqué la formalité pour 2026, demandez au service fiscal si une régularisation est recevable ; ne présumez pas un droit rétroactif.
04 / PRÉPARER L’AVENIR
Piste 3 : revoir votre organisation
avant le prochain 1er janvier
Le 9 octobre 2026, le Conseil d’État a censuré un jugement concernant l’année 2022 : le mandat permettait au propriétaire de suspendre la location pour raisons personnelles. Cette faculté pouvait établir la conservation de la jouissance. L’affaire a été renvoyée au tribunal ; il ne s’agit pas d’une exonération nouvelle pour tous les bailleurs.
Faites examiner l’organisation réelle : durée du mandat, faculté de bloquer le calendrier, reprises pour vacances personnelles et droits de réservation. Une exclusivité commerciale ne signifie pas nécessairement abandon de la jouissance privée. Le contrat et les pratiques doivent concorder ; aucune clause standard ne garantit seule l’absence de taxe.
Autre choix possible : passer réellement à une location de résidence principale adaptée au besoin du locataire. Cela change l’exploitation et ses revenus. Un bail étudiant ou mobilité utilisé artificiellement autour du 1er janvier n’est pas un raccourci fiscal. Une modification décidée aujourd’hui n’efface pas les conditions de l’année déjà imposée.
Chiffrez le coût du changement : économiser une taxe de 1 200 € tout en engageant 1 800 € de frais supplémentaires représente 600 € de moins avant les autres effets. Ces montants fictifs illustrent un arbitrage, pas une économie annoncée.
05 / NE PAS CONFONDRE PREUVE ET APPARENCE
Écarter les fausses astuces
avant d’envoyer une demande
Payer la CFE n’exclut pas automatiquement la THRS : la réponse ministérielle sur les meublés de tourisme rappelle leur articulation. De même, une nuit réservée au 1er janvier, un logement classé ou un changement de plateforme ne constituent pas, seuls, un motif de dégrèvement.
Retirer fictivement les meubles ou déclarer le logement « vacant » ne correspond pas à une exploitation meublée réelle. Un logement effectivement non meublé peut relever d’autres taxes sur la vacance. Vérifiez l’ensemble du régime, sans déplacer simplement le problème.
Concentrez votre demande sur un fondement vérifiable. Une économie crédible commence par un dossier exact, pas par l’affirmation que tous les loueurs saisonniers sont exonérés.
06 / PASSER À L’ACTION
Contester concrètement
avec les bonnes pièces et le bon délai
Dans la messagerie sécurisée, choisissez « Réclamation/Contestation », puis la taxe et l’année. La DGFiP détaille la démarche. Précisez références de l’avis, logement, montant contesté, faits et motif ; joignez contrats, preuves datées et, le cas échéant, classement, délibération et déclaration d’exonération.
Pour une taxe mise en recouvrement en 2026, le délai ordinaire va jusqu’au 31 décembre 2027, selon la fiche des réclamations fiscales. Certains cas suivent d’autres délais. N’attendez pas cette limite pour réunir les pièces et vérifier l’échéance de paiement indiquée sur l’avis.
La contestation ne dispense pas de payer. Un sursis doit être demandé expressément ; des garanties peuvent être exigées au-delà de 4 500 € contestés. En cas de rejet, examinez les voies et délais de recours indiqués dans la décision.
Téléchargez le modèle de réclamation à adapter, puis utilisez la checklist ci-dessous. Conservez uniquement les faits que vous pouvez établir et une copie de la demande et des pièces envoyées.
| Votre situation | Vérification utile |
|---|---|
| Vous pouvez réserver des semaines personnelles | La THRS peut être due malgré des locations nombreuses. |
| Vous avez abandonné toute jouissance privée | Faire examiner les engagements et leur application dès le début de l’année. |
| Votre meublé est officiellement classé | Vérifier la décision locale, l’année, la part exonérée et les formalités. |
| L’avis vise une situation d’occupation erronée | Corriger la déclaration et déposer une réclamation justifiée. |
Les vérifications à effectuer
Progression conservée dans ce navigateur si le stockage est disponible.
Questions fréquentes
Pas nécessairement. La possibilité de reprendre le logement peut compter davantage que son utilisation effective. Le mandat et les conditions réelles de location doivent être examinés.
Oui, si votre réclamation est recevable et conduit à un dégrèvement. Le paiement ne vaut pas renonciation à contester ; respectez le délai applicable.
Non. Vérifiez si vous conservez la possibilité de bloquer des dates ou de reprendre le logement. L’intitulé « gestion exclusive » ne suffit pas à établir votre situation fiscale.
Mis à jour en 2026 — sources vérifiées le 4 novembre 2026.